Sự bùng nổ của nền kinh tế chia sẻ đang tạo ra một lực lượng lao động khổng lồ nhưng lại nằm ngoài các khung an sinh xã hội truyền thống. Thay vì chờ đợi sự hoàn thiện của các hành lang pháp lý, Bảo hiểm PVI đã chủ động bước vào "vùng trống" này bằng những mô hình tiếp cận thực tiễn.
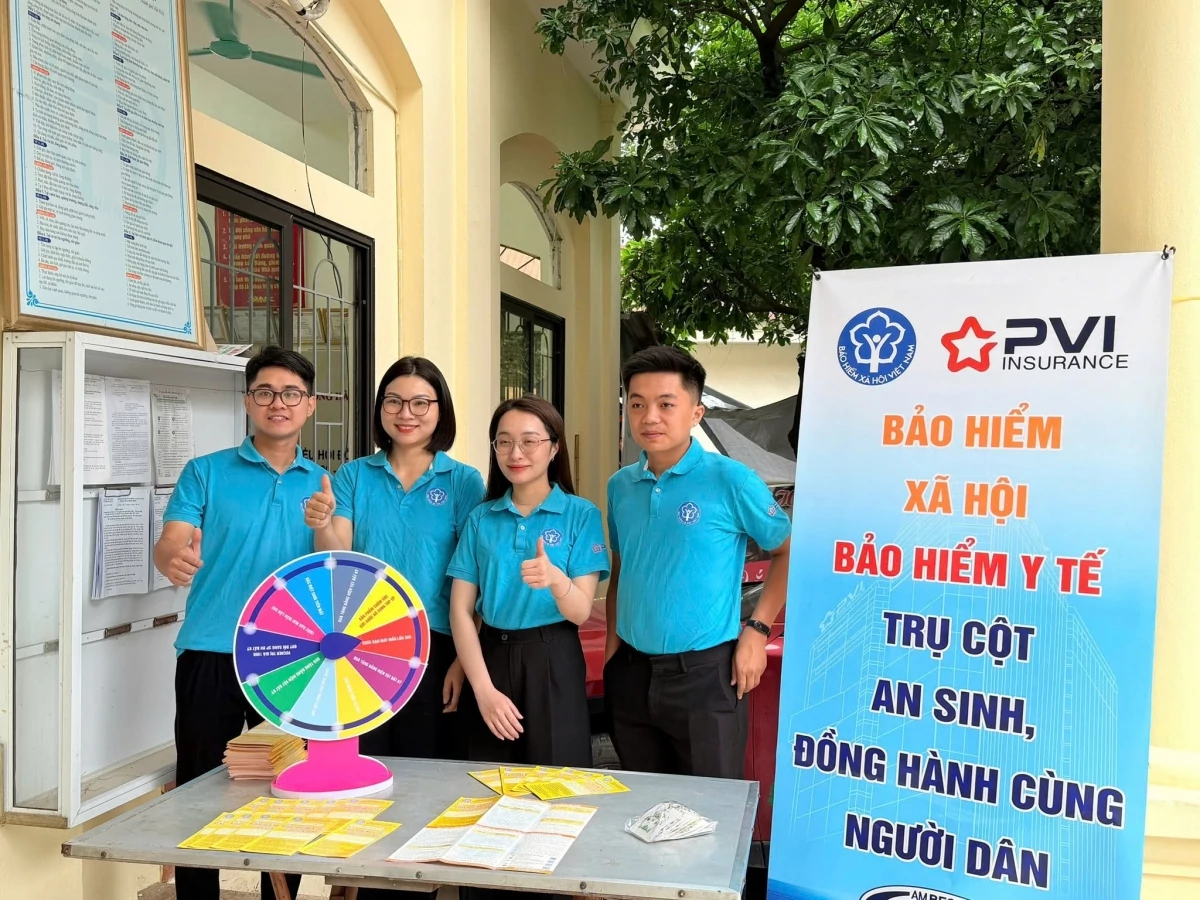 |
| Bảo hiểm PVI trực tiếp hỗ trợ một phần kinh phí cho những người lao động tham gia BHXH, BHYT lần đầu tiên. |
Khoảng trống an sinh của nhóm lao động “thứ ba”
Thị trường lao động Việt Nam, theo xu hướng toàn cầu, đang chứng kiến sự chuyển dịch mạnh mẽ sang lĩnh vực lao động phi truyền thống với sự lên ngôi của các nền tảng vận tải, giao hàng công nghệ hay các nền tảng thương mại điện tử. Sự phát triển này sinh ra một nhóm lao động đặc thù – những người lao động nằm lửng lơ giữa hai định nghĩa truyền thống.
Họ không phải là lao động làm công ăn lương có hợp đồng chính thức để được tham gia bảo hiểm xã hội (BHXH) bắt buộc. Nhưng họ cũng không hoàn toàn là lao động tự do độc lập (như người bán hàng rong, đánh giày, xe ôm truyền thống…) thuộc nhóm tham gia bảo hiểm tự nguyện. Công việc và thu nhập của họ chịu sự chi phối, điều tiết trực tiếp từ các thuật toán của nền tảng.
Nhóm lao động “thứ ba” này đang đối mặt với những rủi ro an sinh lớn. Họ chia sẻ doanh thu với nền tảng nhưng lại thiếu vắng một “tấm khiên” an sinh đúng nghĩa khi ốm đau, tai nạn hay không còn đủ sức lao động. Bài toán đặt ra cho các nhà hoạch định chính sách không chỉ ở Việt Nam mà trên toàn cầu là: Cần phân loại nhóm đối tượng này vào diện tham gia BHXH bắt buộc hay tự nguyện, và làm thế nào để đưa họ vào lưới an sinh xã hội một cách bền vững?
Để trả lời câu hỏi mang tầm vóc quốc gia này, Ngân hàng Thế giới (World Bank) – tổ chức đang tư vấn chính sách BHXH cho Chính phủ Việt Nam đã đi tìm những tiếng nói từ thực tiễn. Trong số hơn 500 tổ chức dịch vụ hỗ trợ phát triển đối tượng trên toàn quốc của BHXH Việt Nam, World Bank đã lựa chọn làm việc duy nhất với Bảo hiểm PVI. Sự lựa chọn này không mang tính ngẫu nhiên, mà xuất phát từ việc Bảo hiểm PVI là đơn vị hiếm hoi đang trực tiếp cọ xát và sở hữu dữ liệu thực chiến về tệp khách hàng đặc thù này.
Thông qua quá trình trực tiếp triển khai các dịch vụ thu BHXH, BHYT tự nguyện cho nhóm lao động “thứ ba”, Bảo hiểm PVI đã chỉ ra khó khăn lớn nhất khiến nhóm lao động nền tảng khó duy trì lưới an sinh: Sự bấp bênh của thu nhập.
Thực tế cho thấy, nhu cầu được bảo vệ của lực lượng tài xế công nghệ hay người bán hàng online là hoàn toàn có thật, minh chứng qua tỷ lệ quan tâm và quyết định tái tục đóng phí đạt tỷ lệ cao tại hệ thống của Bảo hiểm PVI. Tuy nhiên, tính chất công việc khiến thu nhập của họ biến động mạnh theo từng tháng – ví dụ có tháng đạt 10 triệu đồng, nhưng những tháng thời tiết khắc nghiệt hoặc ít việc, thu nhập có thể rơi xuống mức 5 triệu đồng.
Trong khi đó, quy định BHXH hiện hành lại yêu cầu người tham gia BHXH tự nguyện đăng ký một phương thức đóng từ khí bắt đầu tham gia. Hệ quả tất yếu là người lao động buộc phải chọn mức đóng thấp nhất (ví dụ dựa trên thu nhập 3 triệu đồng) hoặc phương thức đóng ngắn nhất (từng tháng) để đảm bảo an toàn tài chính. Và do đó họ sẽ phải chấp nhận việc quyền lợi lũy kế thấp hơn so với khả năng thực tế. Đồng thời khả năng người lao động tạm ngưng đóng, ngừng đóng sẽ cao hơn (so với việc đóng theo phương thức dài 3, 6 hoặc 12 tháng). Sự thiếu linh hoạt này vô hình trung làm giảm đi giá trị thực sự của các chính sách an sinh.
Bảo hiểm PVI với bước đi tiên phong
Trong bối cảnh chính sách vĩ mô vẫn đang trong giai đoạn nghiên cứu, Bảo hiểm PVI đã thiết lập một mô hình vận hành tiên phong. Nhận thức được rào cản tài chính ban đầu của người lao động tự do, doanh nghiệp này đã chủ động trích xuất nguồn lực tài chính của mình để tạo ra các “cú hích” ý thức. Cụ thể, trong những giai đoạn nhất định, Bảo hiểm PVI trực tiếp hỗ trợ một phần kinh phí cho những người lao động tham gia BHXH, BHYT lần đầu tiên.
Chương trình này không chỉ mang đậm tính nhân văn mà còn cho thấy tư duy sắc bén của một định chế tài chính hàng đầu. Việc hỗ trợ chi phí ban đầu giúp phá vỡ sức ỳ tâm lý, đưa người lao động bước vào hệ thống. Khi đã nhận thấy giá trị và hình thành thói quen, tỷ lệ người lao động tự nguyện đóng tiếp (tái tục) trong những chu kỳ sau ở mức cao, tạo ra một tập khách hàng bền vững cho doanh nghiệp.
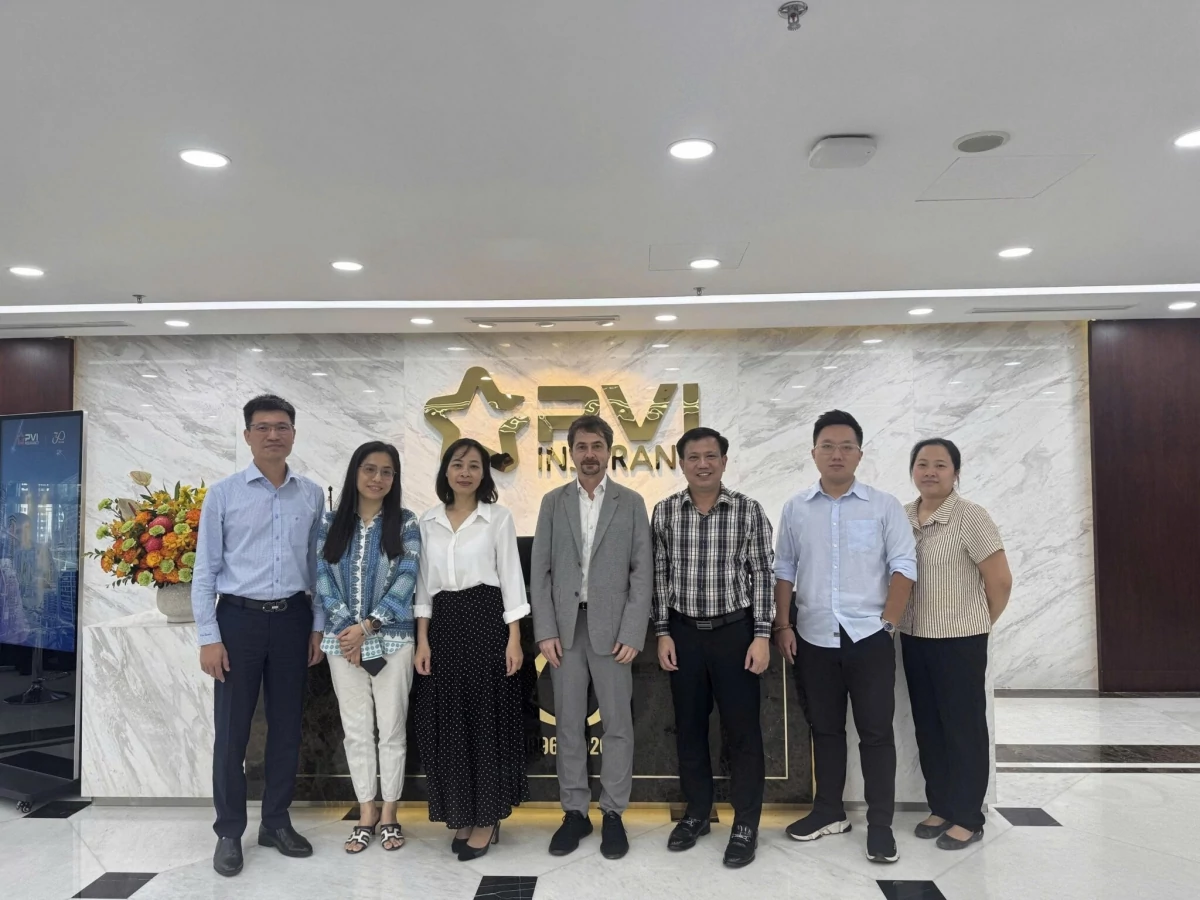 |
| Đoàn làm việc gồm đại diện World Bank, đại diện Bảo hiểm xã hội Việt Nam cùng trao đổi với đại diện Bảo hiểm PVI về thực hiện BHXH cho nhóm lao động làm việc trên các nền tảng số. |
Cách tiếp cận này của Bảo hiểm PVI đã nhận được sự đánh giá rất cao từ các chuyên gia của World Bank. Theo chia sẻ từ tổ chức quốc tế này, mô hình mà Bảo hiểm PVI đang tự triển khai hoàn toàn đồng điệu với xu hướng và góc nhìn tiên tiến của thế giới về việc huy động tham gia lưới an sinh đối với lao động làm việc trên các nền tảng số.
Từ những dữ liệu và phân tích thực chứng của Bảo hiểm PVI, World Bank đã có thêm cơ sở vững chắc để xây dựng các khuyến nghị chính sách gửi tới Chính phủ Việt Nam. Hai giải pháp trọng tâm được thảo luận bao gồm: Thứ nhất, cần xây dựng cơ chế đóng góp linh hoạt, cho phép người lao động nền tảng điều chỉnh mức đóng và thời gian đóng theo biến động thu nhập thực tế từng tháng. Thứ hai, trong những giai đoạn thu nhập của người lao động sụt giảm, cần có các chính sách hỗ trợ tài chính từ Nhà nước để giúp họ duy trì mức đóng ổn định, qua đó đảm bảo quyền lợi hưu trí và y tế dài hạn.
Trên bình diện quốc tế, bài toán này đang được giải quyết theo hai hướng: Hoặc bắt buộc các nền tảng công nghệ phải đồng chi trả bảo hiểm cùng người lao động, hoặc duy trì hình thức tự nguyện nhưng có sự trợ giá từ Chính phủ. Dù đi theo hướng nào, những dữ liệu thực tế từ các tổ chức có năng lực triển khai mạnh mẽ như Bảo hiểm PVI sẽ là thước đo quan trọng để chính sách bám sát thực tiễn.
Việc World Bank lựa chọn Bảo hiểm PVI là đối tác duy nhất chia sẻ kinh nghiệm, tham vấn về thực tế thu hộ BHXH, BHYT tại Việt Nam không đơn thuần là một hoạt động đối ngoại, mà là minh chứng rõ nét cho năng lực, uy tín và tầm nhìn của doanh nghiệp. Sự chia sẻ và đối thoại sâu rộng giữa Bảo hiểm PVI và World Bank có khả năng mở ra những triển vọng mới cho thị trường.
Vượt lên trên vai trò của một đơn vị cung cấp dịch vụ thuần túy, Bảo hiểm PVI đang cho thấy sự dịch chuyển mạnh mẽ: Trở thành một đối tác quản trị rủi ro toàn diện, chủ động kiến tạo các mô hình kinh doanh gắn liền với việc thu hẹp khoảng trống an sinh xã hội. Bằng việc đi trước đón đầu những xu hướng phức tạp của kinh tế chia sẻ, Bảo hiểm PVI không chỉ củng cố vị thế dẫn dắt tại thị trường nội địa mà còn khẳng định năng lực hội nhập sâu rộng với các chuẩn mực phát triển bền vững của thế giới.






