Sau một năm triển khai Luật Bảo hiểm xã hội (BHXH) năm 2024, số chủ hộ kinh doanh tham gia BHXH bắt buộc đã đạt gần 95 nghìn người. Đây là tín hiệu tích cực trong quá trình mở rộng diện bao phủ BHXH, song cũng đặt ra yêu cầu tiếp tục hoàn thiện chính sách để tháo gỡ những vướng mắc trong thực tiễn.
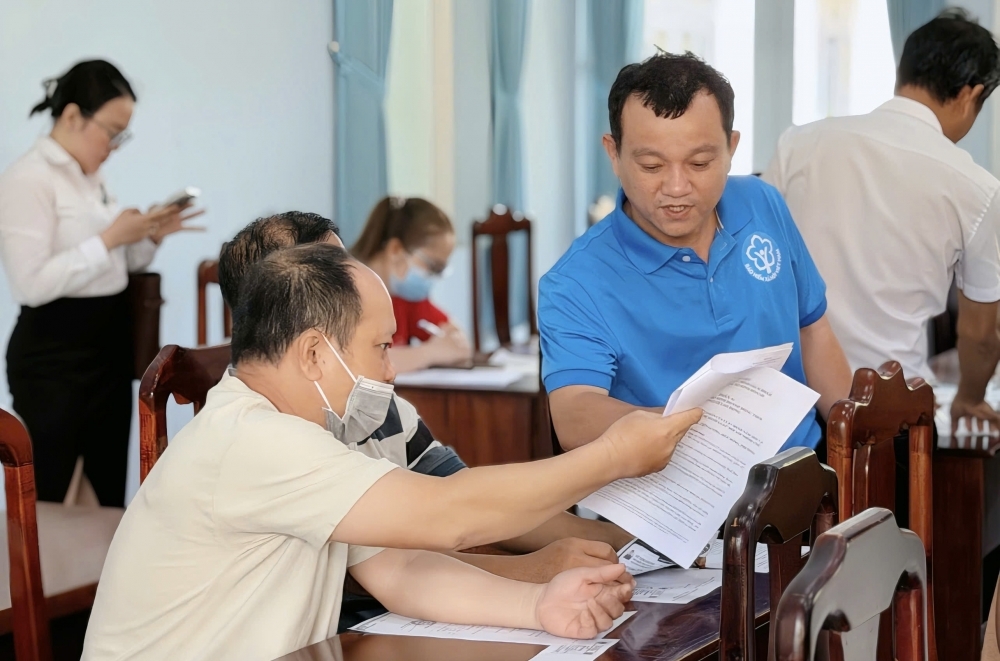 |
| Cán bộ cơ quan BHXH hướng dẫn chủ hộ kinh doanh thực hiện các quy định tham gia BHXH. |
Từng bước đưa các quy định mới vào thực tiễn
Tại Điều 2 Luật BHXH 2024 đã quy định người lao động là công dân Việt Nam thuộc đối tượng tham gia BHXH bắt buộc bao gồm cả chủ hộ kinh doanh của hộ kinh doanh có đăng ký kinh doanh tham gia theo quy định của Chính phủ.
Cụ thể hơn, Khoản 2 Điều 3 Nghị định số 158/2025/NĐ-CP quy định chủ hộ kinh doanh của hộ kinh doanh có đăng ký kinh doanh nộp thuế theo phương pháp kê khai thuộc đối tượng tham gia BHXH bắt buộc từ ngày 1/7/2025; trong khi các chủ hộ kinh doanh còn lại tham gia từ ngày 1/7/2029.
Thực hiện quy định này, cơ quan BHXH trên cả nước cũng đã rất chủ động tuyên truyền các quy định mới của Luật BHXH 2024, trong đó đã chú trọng tổ chức các hội nghị đối thoại, tuyên truyền hướng tới nhóm chủ hộ kinh doanh. Từ đây, các quy định của Luật đã dần đi vào cuộc sống, số chủ hộ kinh doanh tham gia BHXH dần tăng đáng kể.
Theo báo cáo của BHXH Việt Nam, đến hết tháng 6/2026, đã có 94.917 chủ hộ kinh doanh tham gia BHXH bắt buộc theo quy định mới của Luật BHXH 2024. Đây là kết quả đáng ghi nhận sau 1 năm các quy định mới có hiệu lực. Từ nền tảng này, số tham gia BHXH ở nhóm đối tượng này được kỳ vọng sẽ tiếp tục tăng lên trong giai đoạn tới, nhất là từ dấu mốc 1/7/2029.
Tuy nhiên, qua quá trình triển khai, một số khó khăn nhất định cũng đã được ghi nhận. Theo quy định, chủ hộ kinh doanh sẽ phải đóng 22% vào quỹ hưu trí và tử tuất, nghĩa là đóng cả phần của người lao động và của người sử dụng lao động.
Về bản chất, các đối tượng này thuộc diện bắt buộc nhưng nghĩa vụ đóng tương tự như nhóm tham gia BHXH tự nguyện nên nảy sinh tâm lý so sánh. Vì tham gia BHXH tự nguyện thì được ngân sách nhà nước hỗ trợ tiền đóng còn tham gia BHXH bắt buộc thì không được hỗ trợ. Tâm lý này càng lớn hơn với nhóm chủ hộ kinh doanh khi trước đây thuộc diện tham gia BHXH tự nguyện - được hỗ trợ, đến nay thuộc diện tham gia BHXH bắt buộc thì không còn được hỗ trợ.
Một báo cáo của Tổ chức lao động quốc tế (ILO) cũng cho thấy còn nhiều thách thức trong quá trình mở rộng diện bao phủ BHXH với nhóm hộ kinh doanh tại Việt Nam. Khảo sát của ILO với 827 chủ hộ kinh doanh và cơ sở kinh doanh cá thể, kết hợp phỏng vấn sâu và thảo luận nhóm, cho thấy vừa có cơ hội vừa có thách thức trong việc triển khai các quy định mới.
Mức độ nhận thức về Luật BHXH năm 2024 còn thấp, ngay cả tại các đô thị lớn. Nhiều chủ hộ kinh doanh vẫn đánh đồng việc tham gia BHXH với các biện pháp phòng ngừa rủi ro thay thế (đầu tư vào bất động sản, vàng, hoặc bảo hiểm thương mại). Tuy nhiên, khi được giải thích rõ về điều kiện tham gia, hơn một nửa số chủ hộ kinh doanh đã đăng ký bày tỏ sẵn sàng tham gia BHXH bắt buộc, đặc biệt là phụ nữ và nhóm tuổi 25 - 35. Thực tế này cho thấy, niềm tin và truyền thông là những đòn bẩy then chốt để tăng việc tuân thủ.
ILO cũng nhận định, vẫn còn đáng kể các rào cản để mở rộng sự tham gia của chủ hộ kinh doanh. Khả năng chi trả là mối quan ngại đối với các hộ kinh doanh nhỏ hoặc mới thành lập, dù mức đóng tối thiểu chỉ chiếm dưới 5% thu nhập bình quân hàng tháng của họ.
Doanh thu mang tính thời vụ và không ổn định gây khó khăn cho việc duy trì đóng BHXH liên tục, trong khi chủ hộ kinh doanh phải tự chịu mức đóng. Nhiều chủ hộ kinh doanh cũng cho biết người lao động không muốn tham gia BHXH bắt buộc vì mức đóng làm giảm thu nhập thực nhận vốn đã khiêm tốn của họ.
Chủ hộ kinh doanh cũng bối rối về các nghĩa vụ pháp lý và không chắc khi nào hợp đồng lao động bắt buộc phải đóng BHXH. Một số nghĩ rằng lao động thời vụ, lao động theo mùa hoặc lao động bán thời gian không thuộc diện phải tham gia, ngay cả khi họ đáp ứng đầy đủ các tiêu chí theo quy định.
Một số khác thừa nhận e ngại đăng ký cho lao động không phải thành viên gia đình, do gánh nặng thủ tục hành chính và rủi ro tài chính phát sinh từ các nghĩa vụ bổ sung. Việc đăng ký BHXH cho người lao động trong hộ kinh doanh vẫn khá hạn chế, chủ yếu các trường hợp tham gia là thành viên gia đình/người nhà, được “xếp” vào dạng người lao động chính thức để tiếp cận các quyền lợi hưởng BHXH.
Cần những giải pháp căn cơ
Theo đánh giá của ILO, cơ quan BHXH ở cơ sở chịu áp lực về nguồn lực và nhân sự, và thiếu dữ liệu tích hợp với cơ quan quản lý đăng ký kinh doanh và cơ quan thuế. Nếu không tăng cường sự phối hợp và tích hợp số liệu, việc giám sát và thực thi hiệu quả sẽ nằm ngoài tầm với. Các công cụ số như ứng dụng dịch vụ thông tin trên nền tảng thiết bị di động chính thức của BHXH Việt Nam (VssID) có tiềm năng giảm chi phí tuân thủ và cải thiện khả năng tiếp cận của người dùng, nhưng mức độ sử dụng còn hạn chế và đòi hỏi truyền thông, đào tạo và hỗ trợ liên tục.
ILO khuyến nghị rằng, để chuyển hóa quy định của Luật BHXH năm 2024 thành diện bao phủ thực chất, cần có chiến lược triển khai theo trình tự và có tính hỗ trợ. Một mặt cần tiếp tục tăng cường truyền thông, mặt khác tiếp tục đơn giản hóa thủ tục hành chính và tích hợp hệ thống đăng ký - thuế - BHXH sẽ giảm chi phí tuân thủ. Cùng với đó là cần mở rộng hình thức đóng góp linh hoạt (theo quý, theo năm, hoặc các lựa chọn đóng trước) có thể giải quyết tính biến động của thu nhập.
ILO cũng cho rằng, nên áp dụng các khoản trợ cấp chuyển tiếp hoặc mức đóng tăng dần sẽ hỗ trợ các hộ kinh doanh nhỏ hoặc mới đăng ký trong giai đoạn chuyển đổi. Cùng với đó, cần đầu tư vào năng lực thể chế thực hiện ở địa phương, tăng cường sự phối hợp liên ngành và đối thoại xã hội thực chất để đảm bảo chính sách khả thi và công bằng.
Ở góc nhìn khác, quá trình sửa đổi Luật BHXH 2024 cũng đang tính đến các phương án để khắc phục những hạn chế khi thực hiện BHXH bắt buộc với nhóm chủ hộ kinh doanh. Theo đó, đề xuất cơ chế thực hiện hỗ trợ đóng BHXH bắt buộc với các nhóm đang phải tự đóng, trong đó có nhóm chủ hộ kinh doanh. Có thể quy định giao Chính phủ căn cứ vào điều kiện phát triển kinh tế - xã hội, khả năng ngân sách nhà nước từng thời kỳ, quy định mức hỗ trợ, đối tượng hỗ trợ và thời gian thực hiện chính sách hỗ trợ tiền đóng.
Đồng thời, khuyến khích các địa phương tùy theo điều kiện kinh tế - xã hội, khả năng cân đối ngân sách, kết hợp huy động các nguồn lực xã hội hỗ trợ thêm tiền đóng BHXH cho nhóm đối tượng này.
Như vậy, có thể thấy, quá trình thực hiện BHXH với nhóm chủ hộ kinh doanh vẫn cần tiếp tục hoàn thiện cả về mặt cơ chế, chính sách cũng như các yêu cầu về tổ chức thực hiện. Đây là điều cần thiết vì khu vực hộ kinh doanh đang chiếm tỷ lệ khá lớn, là một trong những đặc trưng của nền kinh tế nước ta, tạo việc làm cho khoảng 9 triệu lao động và đóng góp khoảng 30% tổng sản phẩm quốc nội (GDP) - theo báo cáo của ILO. Dư địa mở rộng diện bao phủ BHXH với nhóm chủ hộ kinh doanh là rất lớn và nhiều tiềm năng.
Về tổ chức thực hiện, BHXH Việt Nam cũng đang chỉ đạo BHXH các tỉnh, thành phố tiếp tục tăng cường tuyên truyền, nâng cao nhận thức của chủ hộ kinh doanh về Luật BHXH 2024, từ đó từng bước nâng cao tỷ lệ bao phủ BHXH với nhóm đối tượng này; tạo nền tảng để đạt các mục tiêu BHXH đến năm 2030 cũng như trong các giai đoạn tiếp theo.