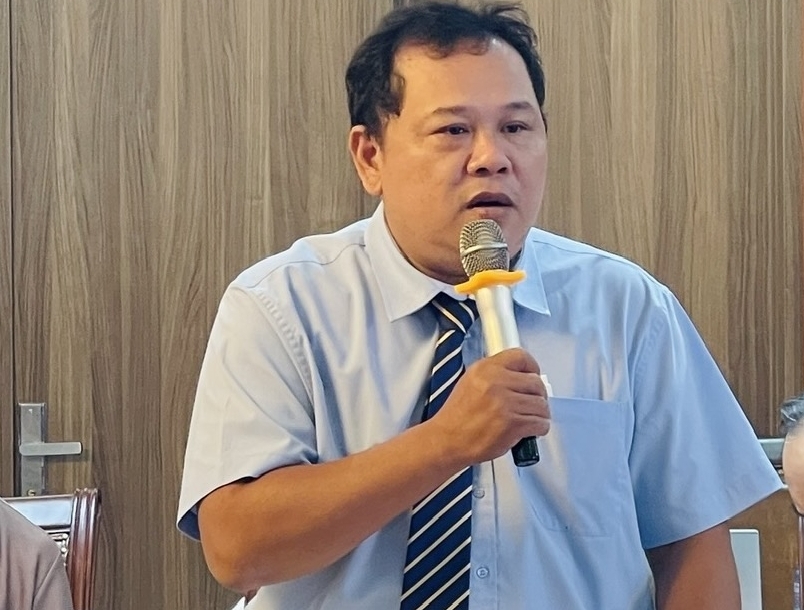
Phó Giám đốc BHXH TP. Hồ Chí Minh Nguyễn Duy Hiểu cho rằng, hệ thống bảo hiểm xã hội (BHXH), bảo hiểm y tế (BHYT) không chỉ có vai trò bảo đảm quyền lợi trước mắt mà còn là nền tảng quan trọng giúp người dân chuẩn bị nguồn lực tài chính cho tuổi già.
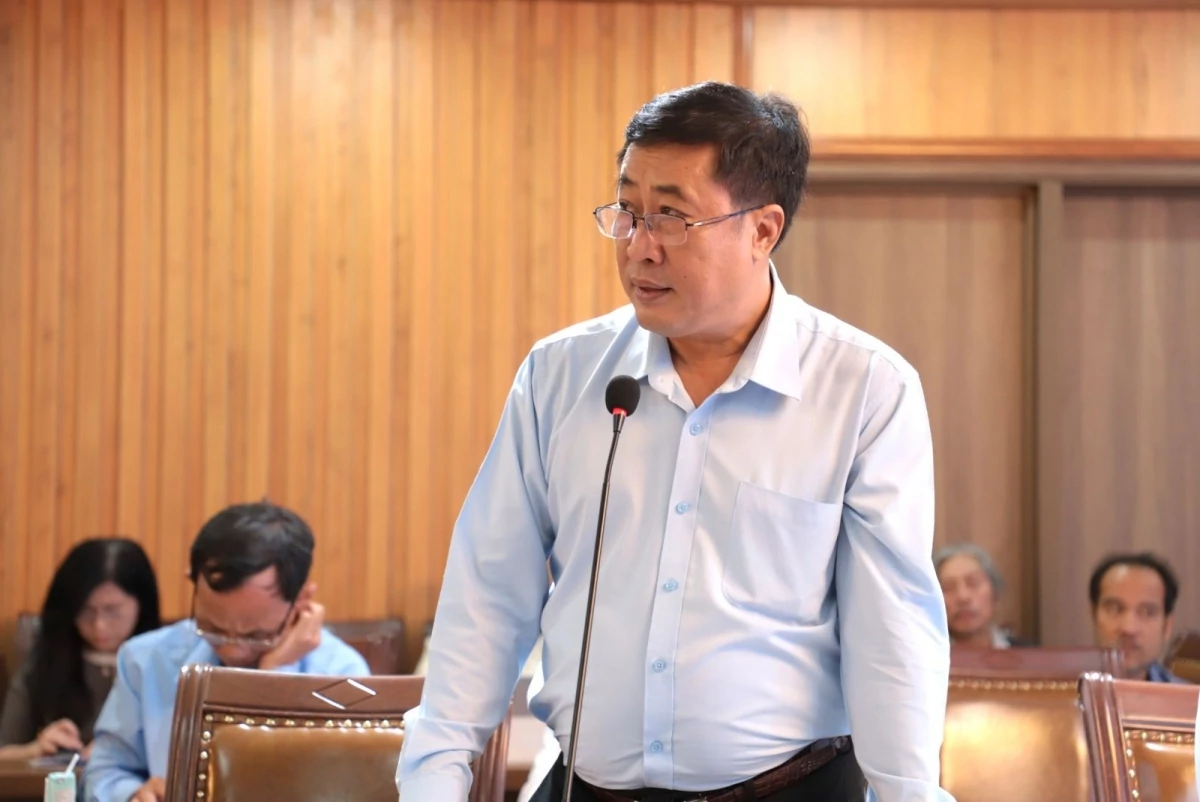 |
| Phó Giám đốc BHXH TP. Hồ Chí Minh Nguyễn Duy Hiểu cho rằng BHXH, BHYT là 2 nguồn lực tài chính quan trọng cho tuổi già. Ảnh: Phạm Thọ |
Già hóa dân số không chỉ làm gia tăng nhu cầu chăm sóc sức khỏe mà còn đặt ra bài toán bảo đảm thu nhập và an toàn tài chính cho người dân trong suốt giai đoạn tuổi già. Một người có thể sống thêm 20–30 năm sau khi hết tuổi lao động. Trong khoảng thời gian đó, ngoài nhu cầu chi tiêu thường ngày, chi phí khám chữa bệnh, điều trị bệnh mạn tính, phục hồi chức năng và chăm sóc dài hạn có thể trở thành gánh nặng đáng kể đối với bản thân và gia đình. Vì vậy, Phó Giám đốc BHXH TP. Hồ Chí Minh Nguyễn Duy Hiểu cho rằng, hệ thống bảo hiểm xã hội (BHXH), (BHYT) không chỉ có vai trò bảo đảm quyền lợi trước mắt mà còn là nền tảng quan trọng giúp người dân chuẩn bị nguồn lực tài chính cho tuổi già.
Phóng viên: Thưa ông, trong bối cảnh Việt Nam đang bước vào giai đoạn già hóa dân số, ông đánh giá như thế nào về vai trò của chính sách BHXH và BHYT trong việc bảo đảm an sinh cho người cao tuổi? Đặc biệt, làm thế nào để chính sách BHXH bảo đảm một khoản thu nhập thường xuyên khi hết tuổi lao động; chính sách BHYT giúp người cao tuổi giảm áp lực chi phí điều trị, nhất là đối với những người mắc nhiều bệnh mạn tính, phải khám chữa bệnh thường xuyên hoặc cần chăm sóc lâu dài?
Ông Nguyễn Duy Hiểu: Theo tôi, trong bối cảnh Việt Nam đang già hóa dân số, chính sách BHXH và BHYT có vai trò càng đặc biệt quan trọng. Bởi, an sinh cho người cao tuổi không chỉ là bảo đảm có thu nhập khi hết tuổi lao động, mà còn là bảo đảm khả năng tiếp cận dịch vụ chăm sóc sức khỏe khi nhu cầu khám, chữa bệnh ngày càng tăng.
Về thu nhập, chính sách đang từng bước hình thành hệ thống BHXH đa tầng để người dân đều có có cơ hội tiếp cận, có thu nhập khi về già, như tham gia BHXH bắt buộc, BHXH tự nguyện và bảo hiểm hưu trí bổ sung, ngoài ra thêm chính sách trợ cấp hưu trí xã hội. Trong đó, lương hưu hằng tháng là nguồn thu nhập nền tảng đối với người đủ điều kiện hưởng; Luật BHXH năm 2024 đã giảm thời gian đóng tối thiểu để hưởng lương hưu xuống còn 15 năm. Đối với người cao tuổi không có lương hưu hoặc trợ cấp BHXH hằng tháng, chính sách trợ cấp hưu trí xã hội đã góp phần mở rộng mạng lưới bảo vệ, với điều kiện hưởng theo quy định của pháp luật.
Đối với BHYT, đây là công cụ quan trọng giúp chia sẻ rủi ro và giảm gánh nặng chi phí khám, chữa bệnh. Người hưởng lương hưu và người hưởng trợ cấp hưu trí xã hội được bảo đảm cấp thẻ BHYT theo quy định; Luật BHYT sửa đổi năm 2024 cũng mở rộng một số quyền lợi và tạo thuận lợi hơn trong tiếp cận dịch vụ y tế.
Tuy nhiên, bên cạnh đó vẫn còn những khoảng trống cần tiếp tục giải quyết. Một bộ phận người cao tuổi chưa có lương hưu, hoặc nguồn thu nhập ổn định; trong khi đó, chi phí thuốc men, điều trị bệnh mạn tính, phục hồi chức năng và chăm sóc dài hạn có thể tạo áp lực đáng kể. BHYT đảm bảo thanh toán trong phạm vi quyền lợi và theo điều kiện, mức hưởng quy định, nên không đồng nghĩa mọi chi phí chăm sóc sức khỏe đều được chi trả.
Thời gian tới, cần tiếp tục mở rộng diện bao phủ BHXH, BHYT khuyến khích người lao động tự tạo việc làm tham gia BHXH tự nguyện. Bởi, chính sách BHXH, BHYT là 2 trụ cột song hành quan trọng đóng vai trò kép là “ Điểm tựa thu nhập và tấm khiên y tế”, đặc biệt là đối với người cao tuổi. BHXH TP. Hồ Chí Minh chúng tôi hiện đang chi trả lương hưu và trợ cấp BHXH hàng tháng cho 362.942 người dân trên địa bàn. Cùng với đó cấp thẻ BHYT cho gần 185 ngàn người tại Thành phố được hưởng hưu trí xã hội. Chính sách đã góp phần to lớn giúp người cao tuổi có được nguồn thu nhập ổn định, đảm bảo an sinh.
Dù vậy, nền lương đóng BHXH cho người lao động hiện nay tại các doanh nghiệp hiện còn khá thấp. Điều này dẫn đến hệ quả là sau này người cao tuổi khi về hưu có thể nhận lương hưu thấp. Vì vậy, cần có giải pháp để doanh nghiệp đóng BHXH cao hơn, để khi người cao tuổi về hưu có lương hưu cao hơn.
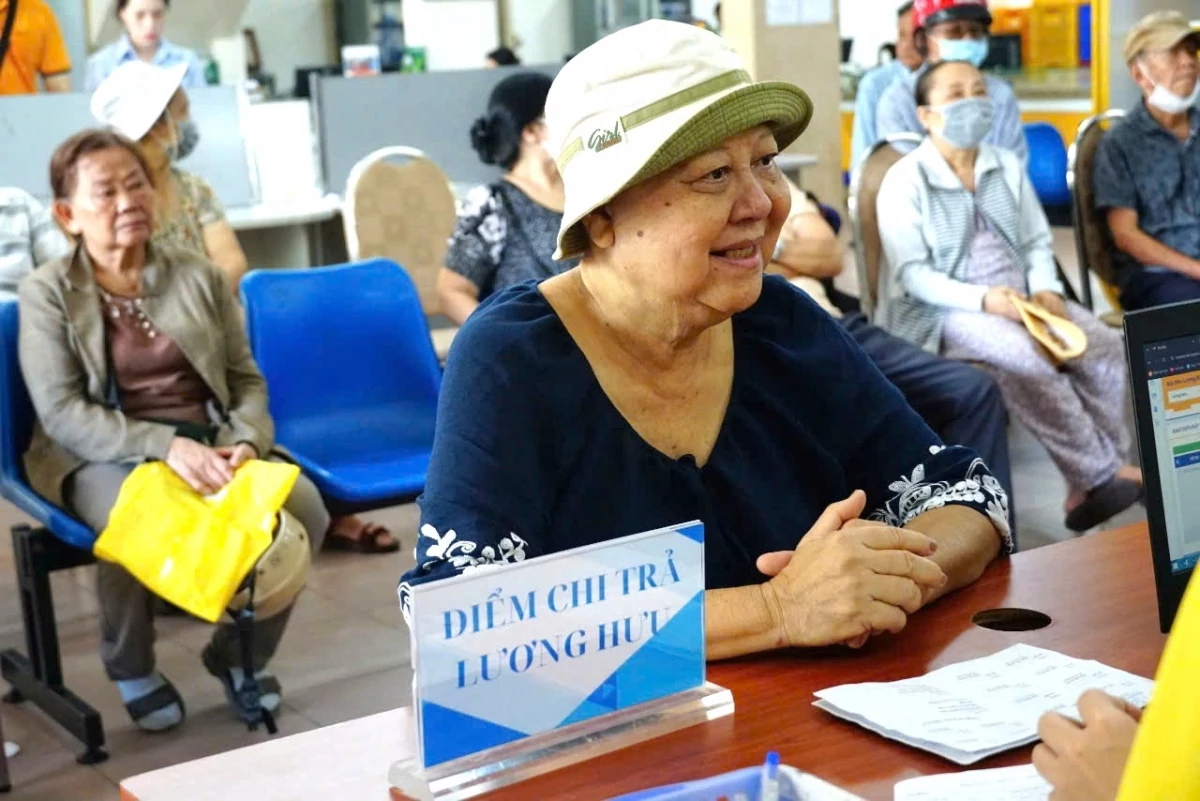 |
| Lương hưu từ việc tham gia BHXH giúp người cao tuổi ổn định cuộc sống. Ảnh: BH |
Song song đó, cần mở rộng độ tuổi hưởng chính sách trợ cấp hưu trí xã hội. Để giảm gánh nặng chi phí khám, chữa bệnh cho người cao tuổi, cần nâng cao hiệu quả thanh toán BHYT đối với các bệnh mạn tính, bệnh cần điều trị dài ngày; phát triển y học gia đình, khám chữa bệnh từ xa và quản lý sức khỏe tại y tế cơ sở nhằm hạn chế việc đi lại, giảm quá tải tuyến trên. Đồng thời, đẩy mạnh cải cách thủ tục và chuyển đổi số, tích hợp thông tin thẻ BHYT trên VssID/VNeID, liên thông dữ liệu khám chữa bệnh, giúp người cao tuổi tiếp cận và thụ hưởng quyền lợi BHYT thuận tiện, nhanh chóng, minh bạch hơn.
Mục tiêu tiến tới là kết hợp chặt chẽ giữa BHXH, BHYT và bảo hiểm hưu trí bổ sung, từng bước hoàn thiện hệ thống an sinh xã hội đa tầng, giúp người cao tuổi có thu nhập ổn định, được chăm sóc sức khỏe tốt hơn và nâng cao chất lượng cuộc sống.
Phóng viên: Chính sách BHYT giúp người cao tuổi giảm áp lực chi phí điều trị, nhất là đối với những người mắc nhiều bệnh mạn tính, phải khám chữa bệnh thường xuyên hoặc cần chăm sóc lâu dài! Tại TP. Hồ Chí Minh sự hỗ trợ này cụ thể như thế nào, thưa ông?
Ông Nguyễn Duy Hiểu: Nghị quyết 56/2025/NQ-HĐND (có hiệu lực từ 14/11/2025) TP. Hồ Chí Minh đã quyết định hỗ trợ 100% mức đóng BHYT cho người từ đủ 65 đến dưới 75 tuổi có đăng ký thường trú và đang sống thực tế tại Thành phố, chưa được hưởng chính sách từ nguồn khác. Kết quả, đã có hơn 276.200 người được cấp thẻ, phát sinh 1,47 triệu lượt KCB, Quỹ BHYT đã chi trả hơn 1.083 tỷ đồng sau hơn 5 tháng triển khai.
Bên cạnh đó, đang đề xuất mở rộng diện người cao tuổi được thụ hưởng chính sách này xuống nhóm 60-65 tuổi, nếu Nghị quyết ban hành ước tính sẽ có thêm khoảng 195.918 người dân được thụ hưởng.
Một chính sách nhân văn khác là cơ chế đặc thù theo Nghị quyết 50/2026/NQ-HĐND ngày 22/9/2026 của HĐND TP. Hồ Chí Minh "quy định mức hỗ trợ chi phí cùng chi trả BHYT đối với người bệnh thận mạn tính giai đoạn 5 điều trị bằng dịch vụ kỹ thuật Thận nhân tạo thường quy (chu kỳ) hoặc Lọc màng bụng chu kỳ (CAPD) cho trẻ em và người có hoàn cảnh khó khăn cư trú trên địa bàn Thành phố.
Nghị quyết 261/2025/QH15 (có hiệu lực từ 1/1/2026), nhóm người cao tuổi từ đủ 75 tuổi trở lên đang hưởng trợ cấp hưu trí xã hội đã được nâng mức hưởng từ 80% lên 100% chi phí khám chữa bệnh (mã quyền lợi 2). Nhóm cận nghèo cũng được nâng lên 100%.
Ngoài ra, Thông tư 01/2025/TT-BYT về cải cách chuyển tuyến và quản lý bệnh mạn tính tại cơ sở: Một số bệnh được đi thẳng lên cấp chuyên sâu, cấp cơ bản bệnh hiếm, bệnh hiểm nghèo, bệnh cần phẫu thuật hoặc kỹ thuật cao: sau khi được chẩn đoán xác định, người bệnh được khám, chữa bệnh tại cơ sở cấp chuyên sâu mà không phải làm thủ tục chuyển cơ sở, được hưởng 100% mức hưởng theo phạm vi quyền lợi, phiếu chuyển cơ sở có giá trị 1 năm kể từ ngày ký.
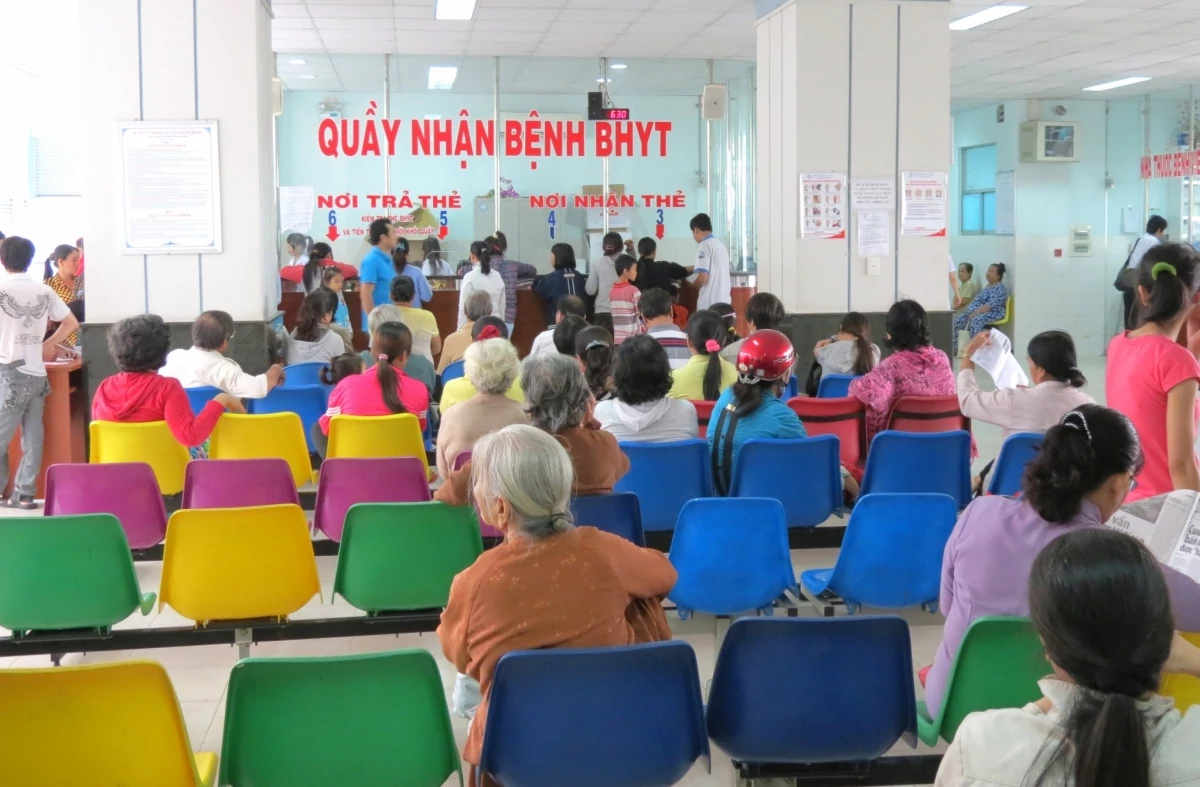 |
| Có thẻ BHYT giúp người già giảm áp lực gánh nặng tài chính khi đi khám chữa bệnh. Ảnh: Phạm Thọ |
Thông tư 26/2025/TT-BYT chính thức chuẩn hóa và mở rộng việc kê đơn thuốc ngoại trú, tháo gỡ gánh nặng cho người bệnh mạn tính. Đột phá với cơ chế kê đơn thuốc dài ngày (có thể tối đa 90 ngày).
Thành phố đã có 95% người dân tham gia BHYT, trong đó nhiều chi phí kỹ thuật cao giúp cho nhiều người dân được hưởng lợi. Tôi kỳ vọng, cùng với nỗ lực từ cơ quan BHXH, cùng các cấp ngành sẽ góp phần chăm lo, hỗ trợ tốt nhất người cao tuổi, đảm bảo tốt hơn an sinh xã hội trên địa bàn.
Phóng viên: Nghị định 85/2026/NĐ-CP được Chính phủ ban hành ngày 25/3/2026 về bảo hiểm hưu trí bổ sung được kỳ vọng tạo thêm một tầng bảo vệ tài chính cho người lao động khi về già, bên cạnh chế độ hưu trí từ BHXH. Từ góc độ cơ quan tổ chức thực hiện chính sách, ông đánh giá thế nào về ý nghĩa và tiềm năng của loại hình bảo hiểm này trong bối cảnh già hóa dân số? Làm sao để chính sách có thể mở rộng đến nhiều nhóm lao động?
Ông Nguyễn Duy Hiểu: Trước hết, từ góc độ của cơ quan thực hiện chính sách BHXH chúng tôi đánh giá việc Chính phủ ban hành Nghị định số 85/2026/NĐ-CP về bảo hiểm hưu trí bố sung là một bước tiến có ý nghĩa quan trọng trong quá trình hoàn thiện hệ thống an sinh xã hội đa tầng ở Việt Nam. Nghị định có hiệu lực từ ngày 10/5/2026 tạo cơ sở pháp lý để phát triển một kênh tích lũy tài chính dài hạn, có ý nghĩa giúp người lao động chủ động hơn trong việc chuẩn bị nguồn thu nhập khi hết tuổi lao động.
Qua đó, góp phần nâng cao chất lượng cuộc sống, tăng khả năng tự chủ tài chính khi về già và giảm áp lực phụ thuộc vào gia đình. Tuy nhiên, đây là một chính sách bổ trợ, không thay thế vai trò nền tảng của chính sách BHXH.
Về khả năng mở rộng đối tượng tham gia: Cần khuyến khích doanh nghiệp, đặc biệt là doanh nghiệp nhỏ và vừa, quan tâm triển khai chính sách; đồng thời thiết kế mức đóng linh hoạt, phù hợp với khả năng tài chính của doanh nghiệp và người lao động. Bên cạnh đó, cần đẩy mạnh tuyên truyền, tư vấn để người lao động hiểu rõ quyền lợi, nghĩa vụ, chi phí và rủi ro đầu tư khi tham gia. Để Bảo hiểm hưu trí bổ sung không chỉ dừng lại ở các tổng công ty, tập đoàn lớn mà có thể lan tỏa đến khối doanh nghiệp vừa và nhỏ (SME), doanh nghiệp tư nhân và các nhóm lao động khác, theo tôi cần triển khai đồng bộ các giải pháp. Đó là, linh hoạt hóa mức đóng và tần suất đóng góp, cho phép cá nhân người lao động được tự tham gia. Các doanh nghiệp vừa và nhỏ hoàn toàn có thể bắt đầu với mức đóng góp khiêm tốn phù hợp với năng lực tài chính (theo khoản 1 Điều 5 Nghị định 85/2026/NĐ-CP).
Cần có cơ chế bảo toàn và chuyển tiếp tài khoản hưu trí cá nhân. Khi người lao động chấm dứt hợp đồng lao động hoặc chuyển sang làm việc tại doanh nghiệp mới, tài khoản hưu trí cá nhân không bị mất đi mà được bảo lưu, duy trì tiếp tục tự đóng hoặc chuyển đổi liên thông sang quỹ hưu trí tại đơn vị mới (theo khoản 1 Điều 8 Nghị định 85/2026/NĐ-CP quy định về quyền của người lao động khi tham gia bảo hiểm hưu trí bổ sung).
Đa dạng hóa kênh phân phối và đẩy mạnh truyền thông minh bạch. Doanh nghiệp quản lý quỹ hưu trí được ủy quyền cho các đại lý (ngân hàng thương mại, công ty quản lý quỹ, đại lý bảo hiểm) để tiếp cận sâu rộng đến từng nhóm khách hàng. Đồng thời, tài liệu giới thiệu, công khai thông tin tài khoản hưu trí hằng tháng (theo Mục 5 Nghị định 85/2026/NĐ-CP quy định chế độ công bố thông tin và báo cáo về bảo hiểm hưu trí bổ sung) được cập nhật điện tử, giúp người lao động dễ dàng theo dõi, nâng cao niềm tin khi tham gia.
Tóm lại, mục tiêu là từng bước hình thành thói quen chủ động chuẩn bị tài chính cho tuổi già, để bảo hiểm hưu trí bổ sung trở thành một kênh hỗ trợ thiết thực, góp phần nâng cao thu nhập khi nghỉ hưu và củng cố tính bền vững của hệ thống an sinh xã hội.
Xin cảm ơn ông!