Chính phủ yêu cầu tiếp tục triển khai Chương trình tín dụng 120.000 tỷ đồng cho vay nhà ở xã hội, nhà ở công nhân và người trẻ dưới 35 tuổi mua nhà ở xã hội. Đây được coi là một trong những giải pháp nhằm tạo thuận lợi cho người dân tiếp cận nguồn vốn tín dụng, góp phần thúc đẩy phát triển nhà ở xã hội và bảo đảm an sinh xã hội.
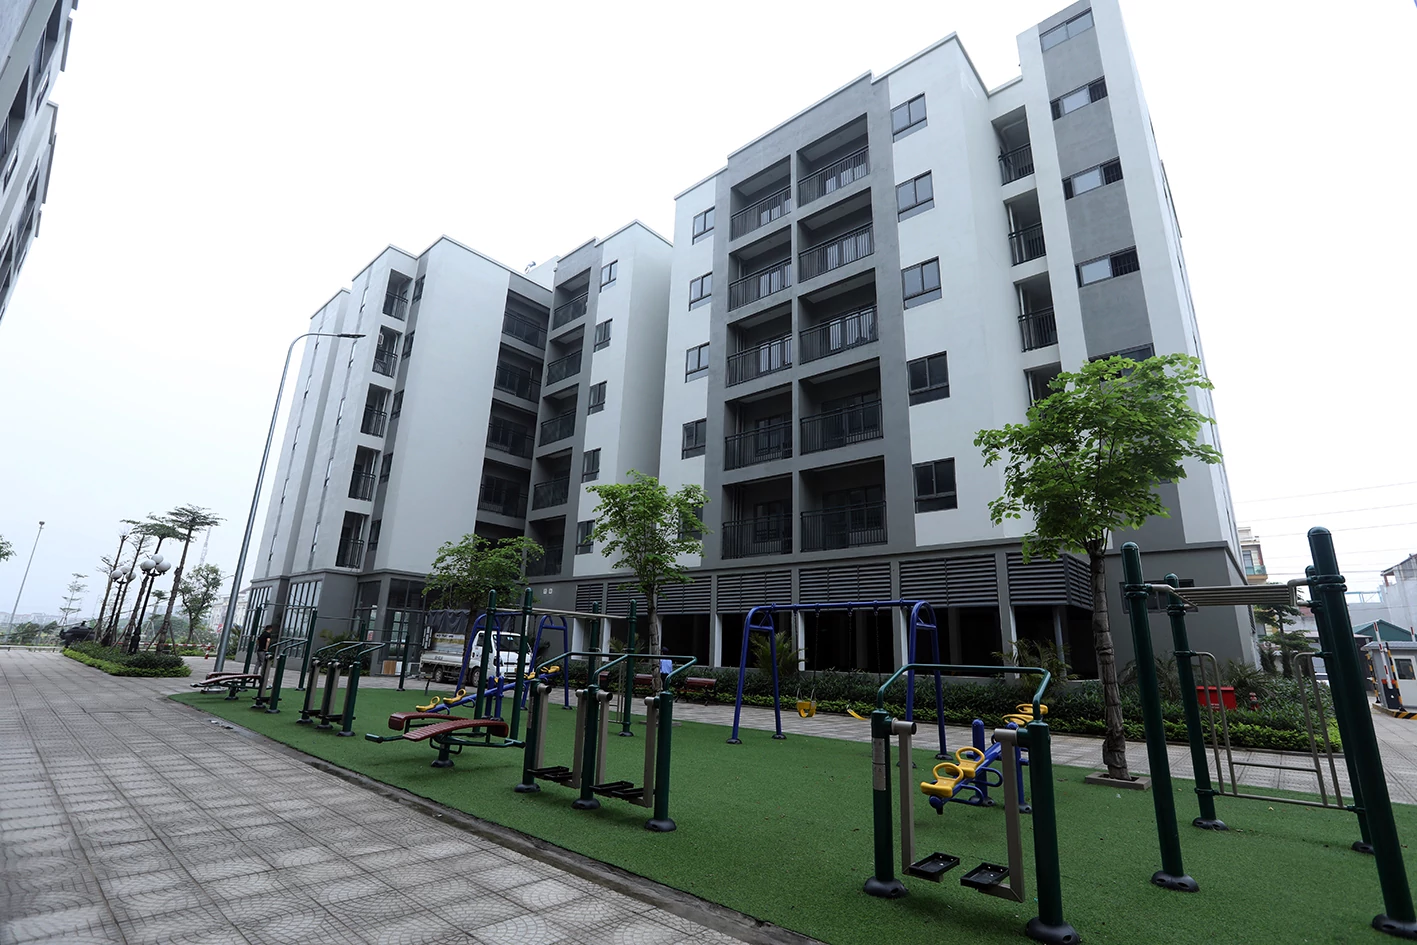 |
| Tiếp tục triển khai gói tín dụng 120.000 tỷ đồng cho cho vay nhà ở xã hội, nhà ở công nhân. Ảnh minh họa |
Theo Nghị quyết số 353/NQ-CP ngày 06/11/2026 về phiên họp Chính phủ thường kỳ tháng 10/2026, tại điểm b khoản 4 Mục V, Chính phủ giao Ngân hàng Nhà nước Việt Nam chủ trì, phối hợp với các Bộ, ngành, địa phương tiếp tục điều hành tăng trưởng tín dụng hợp lý, tạo thuận lợi cho doanh nghiệp và người dân tiếp cận vốn.
Chính phủ yêu cầu tiếp tục chỉ đạo các tổ chức tín dụng tích cực triển khai Chương trình tín dụng 120.000 tỷ đồng cho vay nhà ở xã hội, nhà ở công nhân và người trẻ dưới 35 tuổi mua nhà ở xã hội; kịp thời giải quyết những khó khăn, vướng mắc của khách hàng trong quá trình tiếp cận vốn tín dụng ngân hàng.
Cùng với đó, tín dụng cần được định hướng vào các lĩnh vực sản xuất, kinh doanh, lĩnh vực ưu tiên và những động lực tăng trưởng kinh tế. Chính phủ cũng yêu cầu tiếp tục thực hiện các giải pháp tạo thuận lợi cho doanh nghiệp, người dân tiếp cận vốn, thúc đẩy tín dụng đối với nhà ở xã hội và nhà ở cho thuê.
Liên quan đến phát triển nhà ở xã hội, Nghị quyết 353/NQ-CP đặt ra yêu cầu hoàn thành chỉ tiêu phát triển nhà ở xã hội, nhà ở cho thuê năm 2026; đẩy nhanh tiến độ các dự án nhà ở dành cho công nhân, người lao động. Các địa phương có trách nhiệm rà soát nhu cầu thực tế, bố trí quỹ đất, đơn giản hóa thủ tục hành chính, tháo gỡ khó khăn trong công tác giải phóng mặt bằng và đôn đốc chủ đầu tư đẩy nhanh tiến độ dự án.
Việc tiếp tục triển khai chương trình tín dụng 120.000 tỷ đồng, trong đó mở rộng sự quan tâm đến nhu cầu mua nhà ở xã hội của người trẻ dưới 35 tuổi, được kỳ vọng góp phần tăng khả năng tiếp cận nhà ở cho người có thu nhập còn hạn chế, nhất là người lao động trẻ tại các đô thị, khu công nghiệp.
Đối tượng được tiếp cận gói tín dụng 120.000 tỷ đồng
Theo Công văn số 2308/NHNN-TD ngày 01/4/2023 của Ngân hàng Nhà nước Việt Nam, Chương trình tín dụng 120.000 tỷ đồng được triển khai đối với chủ đầu tư và người mua nhà tại các dự án nhà ở xã hội, nhà ở công nhân, dự án cải tạo, xây dựng lại chung cư cũ.
Để được vay vốn mua nhà, khách hàng phải đáp ứng đồng thời điều kiện về đối tượng thụ hưởng chính sách nhà ở và điều kiện vay vốn theo quy định của tổ chức tín dụng.
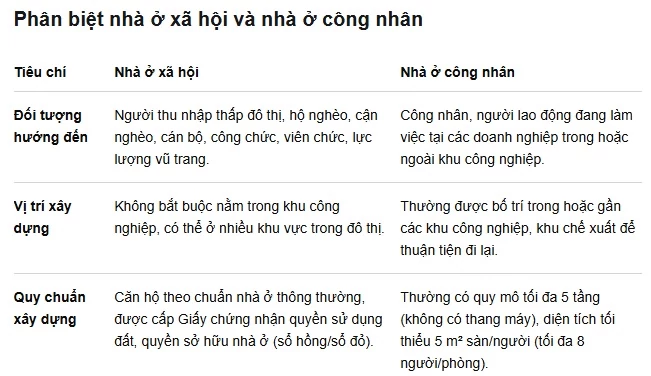
Theo quy định hiện hành của Luật Nhà ở năm 2023, các nhóm đối tượng được hưởng chính sách hỗ trợ về nhà ở xã hội bao gồm: người có công với cách mạng; hộ gia đình nghèo, cận nghèo tại khu vực nông thôn; hộ gia đình tại khu vực nông thôn thuộc vùng thường xuyên bị ảnh hưởng bởi thiên tai, biến đổi khí hậu; người thu nhập thấp tại khu vực đô thị; công nhân, người lao động đang làm việc tại doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã trong và ngoài khu công nghiệp; cán bộ, công chức, viên chức; sĩ quan, quân nhân chuyên nghiệp, công nhân, viên chức quốc phòng và các đối tượng thuộc lực lượng công an nhân dân; người đã trả lại nhà ở công vụ theo quy định; hộ gia đình, cá nhân thuộc diện bị thu hồi đất, phải giải tỏa, phá dỡ nhà ở mà chưa được Nhà nước bồi thường bằng nhà ở, đất ở; học sinh, sinh viên các cơ sở giáo dục được hưởng chính sách hỗ trợ về nhà ở trong thời gian học tập.
Đáng chú ý, người trẻ dưới 35 tuổi không mặc nhiên được vay vốn chỉ vì đáp ứng điều kiện về độ tuổi. Người vay vẫn phải thuộc nhóm đối tượng được hưởng chính sách nhà ở xã hội theo quy định, đồng thời đáp ứng các điều kiện về nhà ở, thu nhập và những yêu cầu liên quan.
Về điều kiện nhà ở, người đăng ký mua nhà ở xã hội phải chưa có nhà ở thuộc sở hữu của mình tại tỉnh, thành phố nơi có dự án; chưa được mua hoặc thuê mua nhà ở xã hội; chưa được hưởng chính sách hỗ trợ nhà ở dưới các hình thức liên quan. Trường hợp đã có nhà ở thì phải đáp ứng điều kiện về diện tích nhà ở bình quân đầu người theo quy định.
Về thu nhập, người đăng ký phải đáp ứng ngưỡng thu nhập áp dụng đối với từng nhóm đối tượng. Riêng người thu nhập thấp tại đô thị, công nhân, người lao động và cán bộ, công chức, viên chức phải đáp ứng điều kiện thu nhập theo quy định hiện hành. Một số nhóm đối tượng như người có công với cách mạng, hộ nghèo, cận nghèo được áp dụng các điều kiện tương ứng với chính sách dành cho nhóm đó.
Bên cạnh điều kiện thụ hưởng chính sách nhà ở xã hội, khách hàng phải đáp ứng điều kiện vay vốn theo Điều 7 Thông tư 39/2016/TT-NHNN. Theo đó, cá nhân vay vốn phải từ đủ 18 tuổi trở lên, có năng lực hành vi dân sự đầy đủ; có nhu cầu vay vốn để sử dụng vào mục đích hợp pháp; có phương án sử dụng vốn khả thi và có khả năng tài chính để trả nợ.
Như vậy, việc thuộc nhóm đối tượng được mua nhà ở xã hội là điều kiện cần, nhưng chưa đủ để được ngân hàng giải ngân. Người vay còn phải chứng minh khả năng trả nợ và đáp ứng các yêu cầu thẩm định tín dụng của ngân hàng.
Lãi suất ưu đãi và các ngân hàng tham gia cho vay
Một trong những nội dung được người dân quan tâm khi tiếp cận Chương trình tín dụng 120.000 tỷ đồng là mức lãi suất cho vay. Theo cơ chế triển khai chương trình, lãi suất ưu đãi được điều chỉnh định kỳ 6 tháng một lần, căn cứ thông báo của Ngân hàng Nhà nước Việt Nam đối với các ngân hàng tham gia.
 |
| Người dân có nhu cầu vay vốn có thể liên hệ các chi nhánh ngân hàng tham gia chương trình để được hướng dẫn về hồ sơ, điều kiện vay, lãi suất và thời hạn trả nợ. |
Theo hướng dẫn ban đầu tại Công văn 2308/NHNN-TD, lãi suất cho vay đối với người mua nhà ở xã hội, nhà ở công nhân là 8,2%/năm trong thời gian ưu đãi 5 năm kể từ ngày giải ngân, nhưng không vượt quá thời hạn cho vay theo thỏa thuận ban đầu - Đây là mức lãi suất áp dụng tại thời điểm triển khai năm 2023, không phải mức lãi suất cố định cho toàn bộ thời gian thực hiện chương trình.
Sau thời gian ưu đãi, lãi suất cho vay được thực hiện theo thỏa thuận giữa ngân hàng và khách hàng, bảo đảm phù hợp với quy định pháp luật và nội dung hợp đồng tín dụng đã ký kết. Vì vậy, người có nhu cầu vay cần liên hệ trực tiếp ngân hàng để cập nhật mức lãi suất đang áp dụng tại thời điểm làm thủ tục.
Việc Chính phủ tiếp tục chỉ đạo triển khai gói tín dụng 120.000 tỷ đồng cho thấy quyết tâm tháo gỡ khó khăn về nguồn vốn, thúc đẩy phát triển nhà ở xã hội và hỗ trợ người dân có cơ hội sở hữu nhà ở. Để chương trình phát huy hiệu quả, bên cạnh nỗ lực của các tổ chức tín dụng, cần sự phối hợp chặt chẽ của các bộ, ngành, địa phương và chủ đầu tư trong việc hoàn thiện dự án, công khai thông tin, đơn giản hóa thủ tục, giúp người dân, đặc biệt là người lao động trẻ, tiếp cận chính sách thuận lợi hơn.
| Về các tổ chức tín dụng tham gia, chương trình được triển khai với vai trò chủ lực của 4 ngân hàng thương mại nhà nước gồm: Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam (Agribank), Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV), Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) và Ngân hàng TMCP Công thương Việt Nam (VietinBank). Các ngân hàng thương mại khác cũng có thể tham gia chương trình theo quy định và đăng ký với Ngân hàng Nhà nước. Người dân có nhu cầu vay vốn có thể liên hệ các chi nhánh ngân hàng tham gia chương trình để được hướng dẫn về hồ sơ, điều kiện vay, lãi suất và thời hạn trả nợ. Đồng thời, cần tìm hiểu kỹ danh mục dự án nhà ở xã hội đủ điều kiện tham gia chương trình để bảo đảm khoản vay được sử dụng đúng mục đích. |