Thời gian qua, một số bảo hiểm xã hội (BHXH) cơ sở tại các tỉnh phía Nam nhận được thắc mắc của người hoạt động không chuyên trách ở thôn, tổ dân phố, vì sao có tháng họ không phải đóng BHXH?
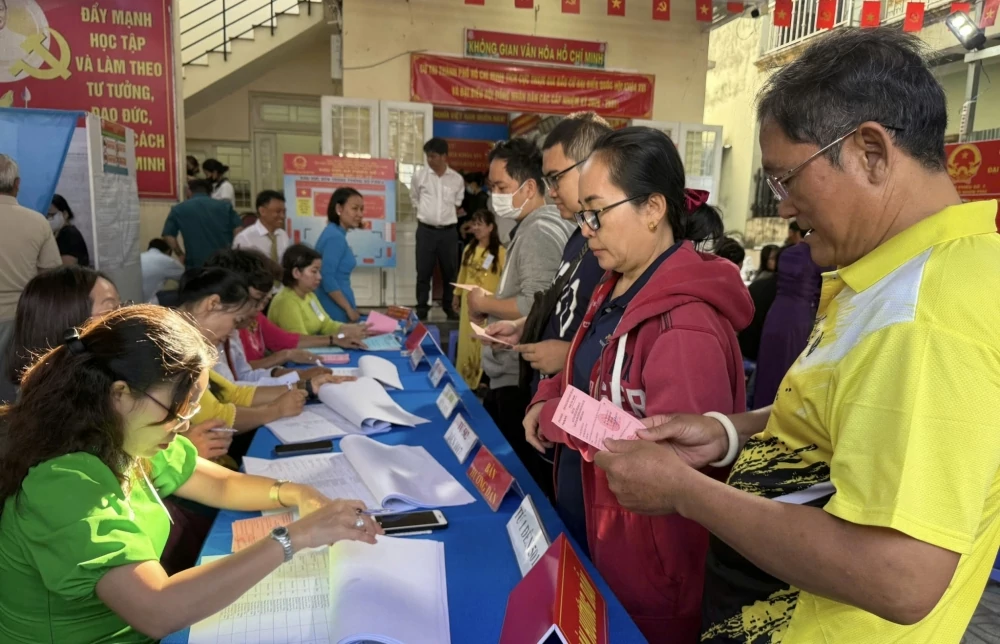 |
| Người hoạt động không chuyên trách không làm việc và không hưởng phụ cấp từ 14 ngày làm việc trở lên trong tháng, thì tháng đó không phải đóng BHXH. Ảnh: Lê Văn |
Trao đổi với Phóng viên Tạp chí Kinh tế - Tài chính về những trường hợp này, một số lãnh đạo BHXH địa phương đều cho rằng, rất có thể người hoạt động không chuyên trách ở thôn, tổ dân phố nơi này rơi vào trường hợp quy định tại khoản 5 Điều 33 Luật BHXH 2024, đó là:
Người lao động thuộc diện tham gia BHXH bắt buộc nhưng không hưởng tiền lương từ 14 ngày làm việc trở lên trong tháng sẽ không phải đóng BHXH trong tháng đó. Đồng thời, người sử dụng lao động cũng không phải đóng BHXH cho người lao động trong khoảng thời gian này.
Vì vậy, người hoạt động không chuyên trách không làm việc và không hưởng phụ cấp từ 14 ngày làm việc trở lên trong tháng thì cả người lao động và người sử dụng lao động không phải đóng BHXH của tháng đó.
Trừ các trường hợp ngoại lệ là: Người lao động nghỉ hưởng chế độ ốm đau từ 14 ngày làm việc trở lên trong tháng đầu tiên đi làm hoặc tháng đầu tiên quay trở lại làm việc vẫn phải đóng BHXH theo quy định; đối với thời gian nghỉ hưởng chế độ thai sản từ 14 ngày làm việc trở lên trong tháng, thời gian này vẫn được tính là thời gian tham gia BHXH mặc dù cả người lao động và đơn vị không phải đóng tiền.
Quyền lợi BHYT cũng bị ảnh hưởng trực tiếp. Do việc đóng BHYT thường đi kèm với đóng BHXH theo cơ cấu tiền lương, khi không đóng BHXH thì thẻ BHYT cũng bị tạm dừng giá trị sử dụng trong tháng đó.
Ngoài ra, Luật BHXH 2024 cũng quy định, người hoạt động không chuyên trách ở cấp xã, ở thôn, tổ dân phố không phải đóng vào quỹ ốm đau thai sản, đồng thời không thuộc diện tham gia bảo hiểm tai nạn lao động, bệnh nghề nghiệp bắt buộc đối với nhóm đối tượng này.
UBND cấp xã không phải đóng bảo hiểm tai nạn lao động, bệnh nghề nghiệp đối với người hoạt động không chuyên trách ở cấp xã, ở thôn, tổ dân phố.
Theo quy định, mức phụ cấp cụ thể của người hoạt động không chuyên trách ở thôn, tổ dân phố được xác định phù hợp với điều kiện thực tế của từng địa phương. Theo đó, căn cứ quỹ phụ cấp được ngân sách nhà nước khoán cho mỗi thôn, tổ dân phố, khả năng cân đối của ngân sách địa phương, quy định của pháp luật có liên quan và đặc thù của các thôn, tổ dân phố trên địa bàn, UBND cấp tỉnh trình HĐND cùng cấp quy định cụ thể mức phụ cấp đối với từng chức danh người hoạt động không chuyên trách ở thôn, tổ dân phố.
Theo quy định của Luật BHXH năm 2024 và các văn bản hướng dẫn thi hành, từ ngày 1/7/2025, người hoạt động không chuyên trách ở cấp xã, ở thôn, tổ dân phố thuộc diện tham gia BHXH bắt buộc.
Cụ thể, theo quy định tại điểm k khoản 1 Điều 2 Luật BHXH năm 2024, người hoạt động không chuyên trách ở cấp xã, ở thôn, tổ dân phố thuộc đối tượng tham gia BHXH bắt buộc. Đối với nhóm đối tượng này, tiền lương làm căn cứ đóng BHXH được xác định trên cơ sở mức phụ cấp hằng tháng.
Mức đóng BHXH bắt buộc của người hoạt động không chuyên trách ở cấp xã, ở thôn, tổ dân phố được xác định trên cơ sở mức phụ cấp hằng tháng, với tổng tỷ lệ đóng là 25%, trong đó người lao động đóng 8% và người sử dụng lao động đóng 17%.
Phần đóng của người sử dụng lao động là 17%, do UBND cấp xã thực hiện. Trong đó, 14% đóng vào quỹ hưu trí và tử tuất, 3% đóng vào quỹ ốm đau và thai sản.
Trường hợp mức phụ cấp hằng tháng thấp hơn mức tiền lương làm căn cứ đóng BHXH bắt buộc thấp nhất thì tiền lương làm căn cứ đóng BHXH được tính bằng mức tiền lương làm căn cứ đóng BHXH bắt buộc thấp nhất, tương ứng với mức tham chiếu theo quy định. Trong thời gian chưa bãi bỏ mức lương cơ sở, mức tham chiếu được xác định bằng mức lương cơ sở.
Nguồn kinh phí để thực hiện chế độ, chính sách đối với người hoạt động không chuyên trách ở thôn, tổ dân phố do ngân sách nhà nước bảo đảm theo phân cấp ngân sách hiện hành. Còn nguồn kinh phí chi trả BHYT đối với người hoạt động không chuyên trách ở thôn, tổ dân phố theo quy định của pháp luật về BHYT.






