Khi tuổi thọ ngày càng cao, chuẩn bị cho cuộc sống sau tuổi lao động trở thành bài toán cần được tính từ sớm. Với người lao động tự do, Bảo hiểm xã hội (BHXH) tự nguyện đang mở ra cơ hội tích lũy để có lương hưu, bảo hiểm y tế (BHYT) và nguồn thu nhập ổn định khi về già. Cùng với chính sách hỗ trợ của Nhà nước, ý thức chủ động của mỗi người là yếu tố quan trọng để xây dựng tuổi già độc lập, an tâm.
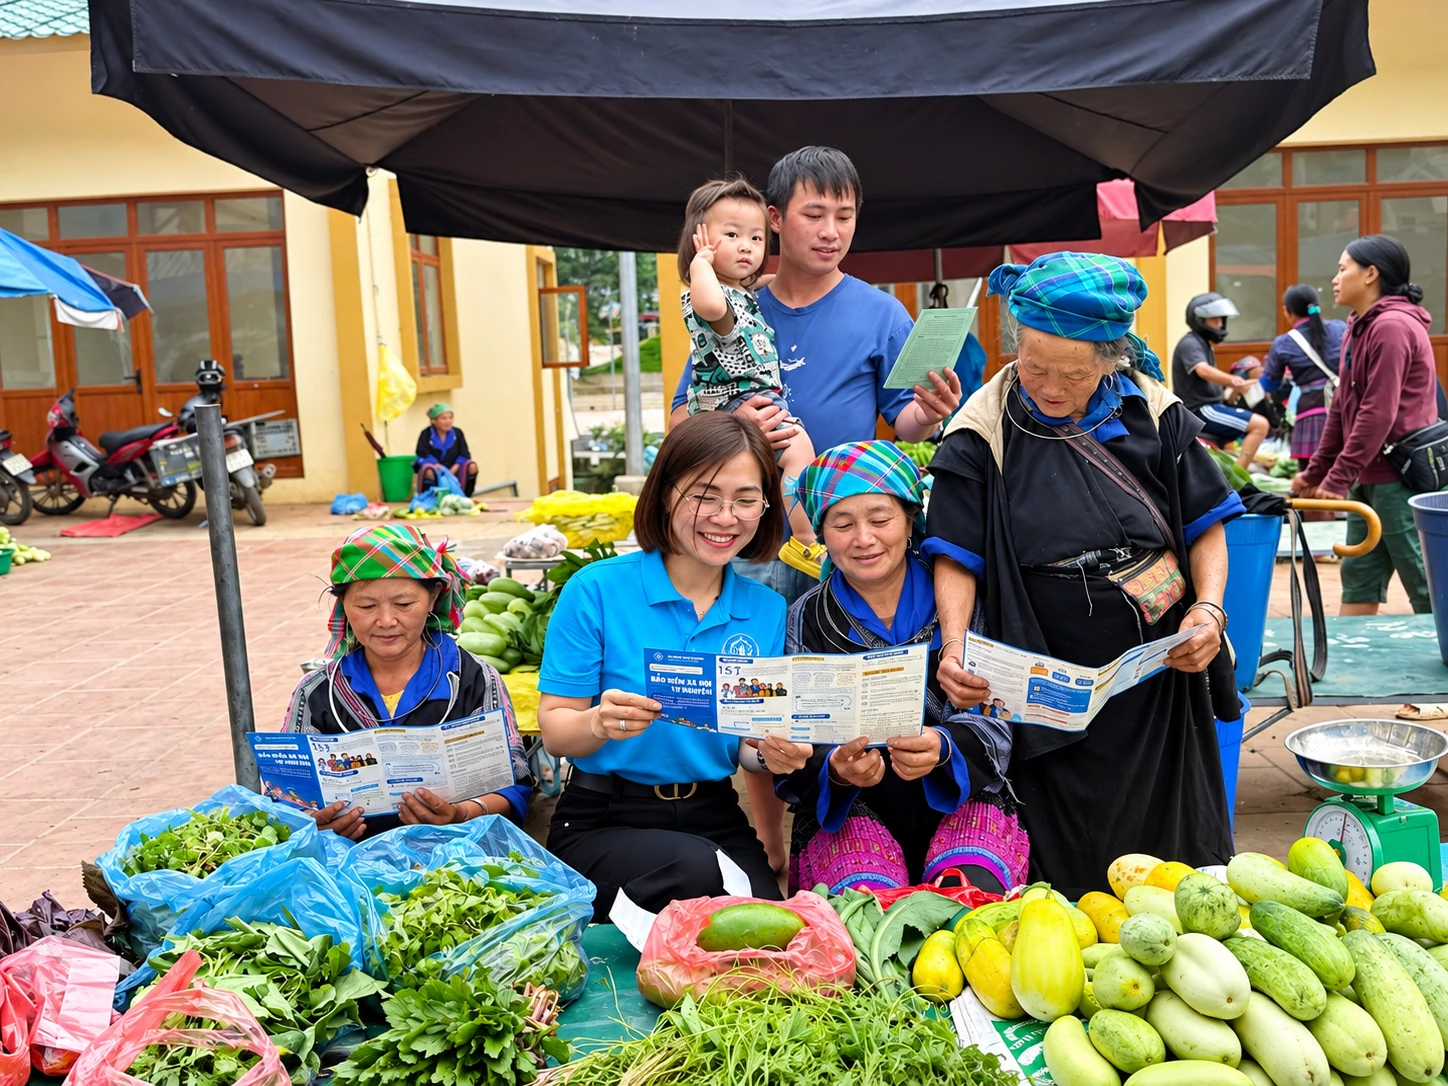 |
| BHXH tự nguyện giúp chuyển một phần thu nhập trong những năm còn làm việc thành nguồn bảo đảm cho cuộc sống về sau. |
Tích cóp cho nguồn thu nhập khi về già
Với người làm nghề tự do, khi còn sức khỏe, thu nhập từ công việc có thể đáp ứng những khoản chi thường ngày. Tuy nhiên, khi tuổi cao, khả năng lao động giảm dần, một nguồn thu nhập ổn định hằng tháng trở nên đặc biệt cần thiết. Vì vậy, nhiều người lựa chọn BHXH tự nguyện như một cách tích lũy dài hạn, chuẩn bị điểm tựa tài chính và chăm sóc sức khỏe cho tuổi già.
Câu chuyện của bà Bùi Thị Lý, xã Hồng Vũ, tỉnh Hưng Yên là một ví dụ. Năm 2008, khi chính sách BHXH tự nguyện được triển khai, bà quyết định tham gia với suy nghĩ chuẩn bị cho giai đoạn không còn đủ sức lao động. Sau gần 20 năm kiên trì đóng BHXH tự nguyện, bên cạnh thu nhập từ cửa hàng tạp hóa, bà đã có thêm khoản lương hưu ổn định mỗi tháng.
Theo chia sẻ của bà Lý, mức đóng BHXH tự nguyện linh hoạt, phù hợp với khả năng tài chính của gia đình. Khoản lương hưu nhận được có thể chưa lớn, song tạo thêm nguồn thu nhập thường xuyên khi tuổi cao. Giá trị thiết thực khác là BHYT đi cùng lương hưu, giúp người hưởng có thêm điểm tựa trong chăm sóc sức khỏe, khám và điều trị bệnh khi nhu cầu y tế tăng lên.
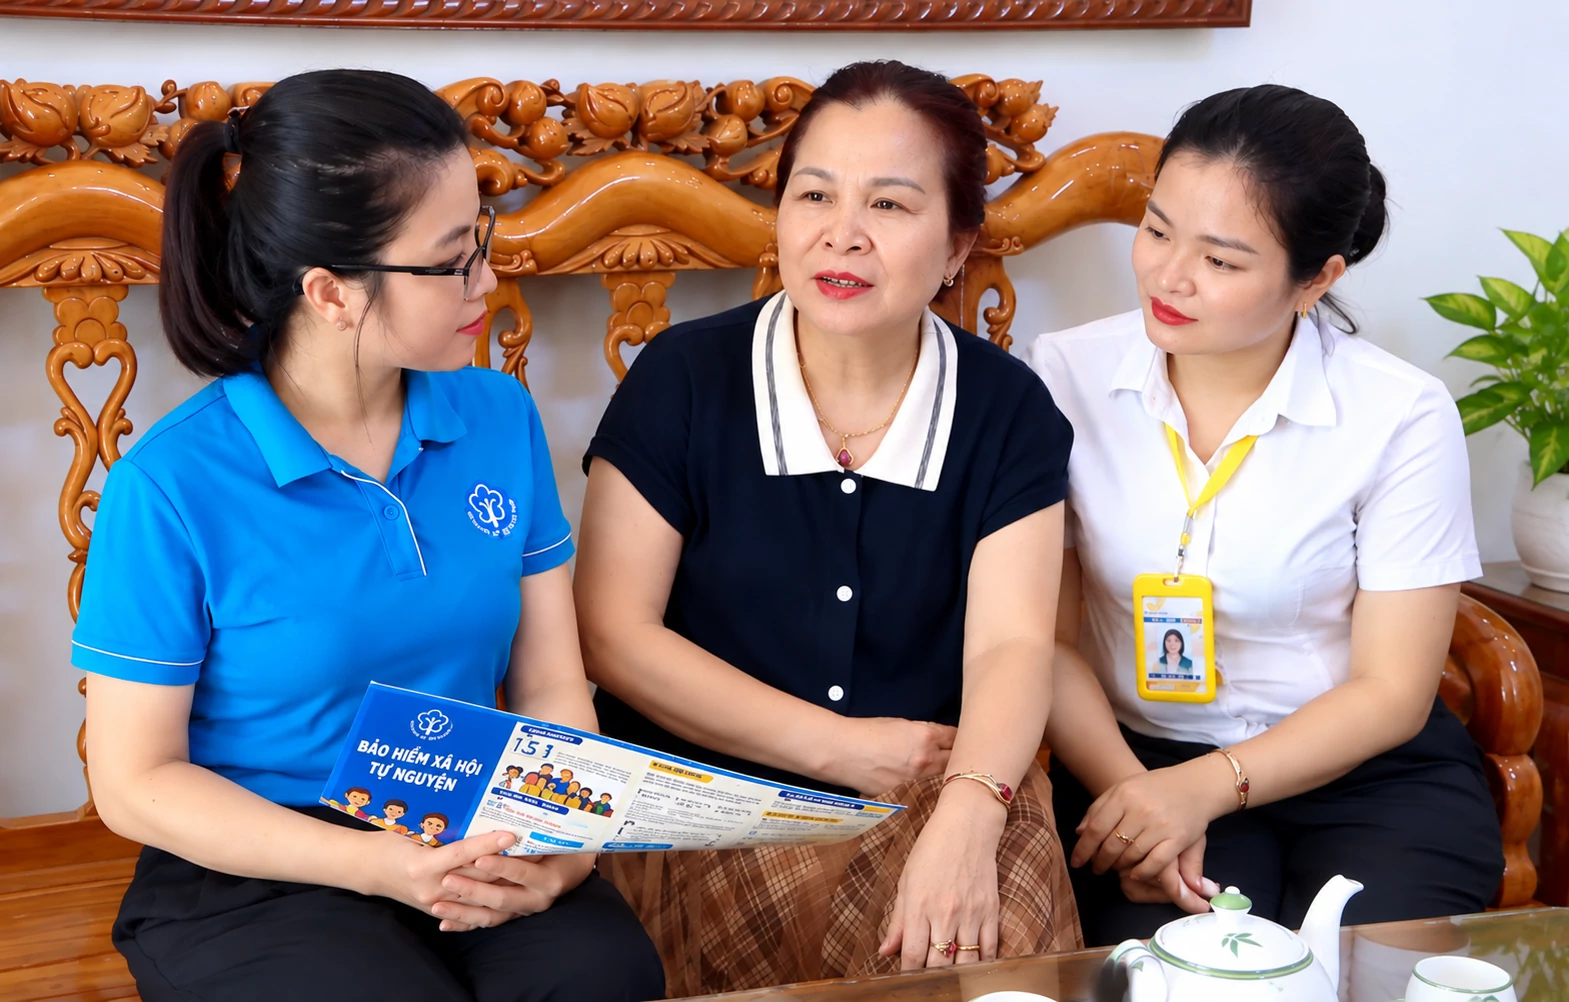 |
| Bà Đào Thị Kim Nghị (giữa) lựa chọn tham gia BHXH tự nguyện để hướng tới khoản thu nhập khi hết tuổi lao động. |
Với ông Vũ Văn Tấn, TP. Hải Phòng, BHXH tự nguyện lại trở thành cầu nối để tiếp tục quá trình đã tham gia BHXH bắt buộc trước đó. Thay vì dừng lại và bỏ quãng thời gian đã tích lũy, ông đóng tiếp một năm BHXH tự nguyện để đủ điều kiện hưởng chế độ. Hiện ông nhận mức lương hưu khoảng 3 triệu đồng mỗi tháng, góp phần chủ động trang trải cuộc sống.
Còn bà Đào Thị Kim Nghị ở Lào Cai bắt đầu hành trình chuẩn bị cho tuổi già muộn hơn. Là lao động tự do với nguồn thu nhập thiếu ổn định, hai vợ chồng vẫn lựa chọn tham gia BHXH tự nguyện để hướng tới khoản thu nhập khi hết tuổi lao động. Theo bà, việc giảm thời gian đóng tối thiểu xuống 15 năm tạo thêm thuận lợi, nhất là với những người bắt đầu tham gia ở độ tuổi cao.
Những câu chuyện khác nhau gặp nhau nhưng đều có điểm chung là lương hưu tạo ra dòng thu nhập đều đặn trong giai đoạn khả năng lao động suy giảm. Với người lao động tự do vốn thiếu một cơ chế hưu trí từ quan hệ lao động, việc chủ động tham gia BHXH tự nguyện giúp chuyển một phần thu nhập trong những năm còn làm việc thành nguồn bảo đảm cho cuộc sống về sau.
Chuẩn bị cho tuổi già cần bắt đầu từ sớm
Theo GS.,TS. Giang Thanh Long, Giảng viên cao cấp Đại học Kinh tế Quốc dân, quan niệm “trẻ cậy cha, già cậy con” vẫn mang ý nghĩa về đạo lý và truyền thống gia đình. Song điều kiện xã hội đang thay đổi khi quy mô gia đình thu hẹp, số con ít hơn, khoảng cách thế hệ và xu hướng cha mẹ sống riêng ngày càng phổ biến. Vì vậy, mỗi người cần chuẩn bị cho một tuổi già độc lập.
Thời điểm phù hợp để chuẩn bị có thể bắt đầu ngay khi bước vào thị trường lao động và tạo ra thu nhập. Việc chuẩn bị cũng cần được nhìn nhận toàn diện, từ sức khỏe đến tài chính. Khi hình thành thói quen tích lũy sớm và duy trì thường xuyên, mỗi người sẽ có thêm khả năng chủ động trước những thay đổi về thu nhập, sức khỏe và nhu cầu chi tiêu khi bước sang tuổi cao.
 |
GS.,TS. Giang Thanh Long
Giảng viên cao cấp Đại học Kinh tế Quốc dân |
Bài toán khó hơn nằm ở nhóm lao động có thu nhập thấp hoặc thiếu ổn định. Theo GS.,TS. Giang Thanh Long, mỗi người có điều kiện tài chính khác nhau nên kế hoạch chuẩn bị cũng cần phù hợp với khả năng thực tế. Thu nhập trước hết phục vụ chi tiêu thiết yếu, sau đó cần dành một phần cho dự phòng trước ốm đau, biến cố và từng bước hình thành nguồn tích lũy dài hạn.
Trong kế hoạch ấy, BHXH được xem là một cấu phần quan trọng của lưới an sinh. Người lao động cần tìm hiểu chính sách, xác định nhóm đối tượng của mình để tận dụng các mức hỗ trợ từ Nhà nước theo quy định. Với những người có thu nhập còn hạn chế, sự hỗ trợ này góp phần giảm áp lực tài chính, tạo điều kiện duy trì quá trình tham gia trong thời gian dài.
Luật BHXH năm 2024 đã mở rộng thêm cơ hội tiếp cận chính sách cho người lao động. Một thay đổi đáng chú ý là thời gian đóng BHXH tối thiểu để đủ điều kiện hưởng lương hưu được rút xuống 15 năm khi đáp ứng các điều kiện theo quy định. Đây là cơ hội để những người tham gia muộn có thêm khả năng tích lũy đủ thời gian, hướng tới lương hưu khi về già.
Đa dạng nguồn tài chính cho một tuổi già chủ động
Kinh nghiệm quốc tế cũng gợi mở cách củng cố an sinh cho người cao tuổi. GS.,TS. Giang Thanh Long dẫn trường hợp Thái Lan với khoản trợ cấp thường xuyên dành cho người cao tuổi, tạo một tầng thu nhập cơ bản. Giá trị của chính sách nằm ở việc giúp người cao tuổi có nguồn tài chính riêng, qua đó tăng khả năng tự chủ trong sinh hoạt và hình thành nền tảng an sinh khi bước qua tuổi lao động.
Một kinh nghiệm khác được đề cập là cơ chế hỗ trợ đóng tại Trung Quốc. Theo phân tích của chuyên gia, việc Nhà nước hỗ trợ thêm dựa trên mức người dân tham gia đã tạo động lực để mở rộng diện bao phủ và khuyến khích lựa chọn mức đóng phù hợp. Kinh nghiệm này cho thấy chính sách hỗ trợ có thể tạo thêm động lực để người dân tham gia và duy trì tích lũy trong hệ thống an sinh dài hạn.
Tuy nhiên, lương hưu nên được đặt trong một kế hoạch tài chính rộng hơn. Theo GS.,TS. Giang Thanh Long, người lao động cần từng bước đa dạng hóa nguồn lực cho tuổi già. Sau khi bảo đảm nhu cầu chi tiêu hiện tại, mỗi người nên xây dựng khoản dự phòng cho những tình huống phát sinh và cân nhắc thêm các kênh tích lũy, đầu tư phù hợp với điều kiện, khả năng chấp nhận rủi ro của bản thân.
Điểm đáng chú ý của lương hưu là tính ổn định và đều đặn. Một khoản thu nhập thường xuyên giúp người cao tuổi chủ động hơn trong kế hoạch chi tiêu, giảm phụ thuộc về tài chính vào con cháu. Vì vậy, chuẩn bị tài chính cho tuổi già cần được hình thành thành thói quen, duy trì trong suốt quá trình lao động thay vì chờ đến khi điều kiện kinh tế thực sự dư dả mới bắt đầu.
Theo số liệu thống kê, Việt Nam hiện có khoảng 16,1 triệu người cao tuổi, chiếm hơn 16% dân số; khoảng 73% người cao tuổi chưa có lương hưu hoặc trợ cấp BHXH hằng tháng. Những con số này cho thấy yêu cầu mở rộng điểm tựa thu nhập cho tuổi già vẫn rất lớn, nhất là trong bối cảnh tuổi thọ tăng và cơ cấu dân số tiếp tục thay đổi.
Chuẩn bị cho tuổi già vì vậy cần bắt đầu từ những năm còn trẻ, khi mỗi người còn sức lao động và khả năng tạo thu nhập. Một khoản tích lũy đều đặn hôm nay có thể trở thành lương hưu, BHYT và điểm tựa tài chính trong nhiều năm sau. Khi chủ động chuẩn bị từ sớm, tuổi già có thêm nền tảng để sống độc lập, chăm sóc sức khỏe và giảm áp lực tài chính cho gia đình.
| Từ ngày 1/7/2025, Luật BHXH 2024 có hiệu lực, giảm điều kiện hưởng lương hưu từ 20 năm xuống còn 15 năm đóng BHXH. Quy định này tạo cơ hội cho nhiều người lao động lớn tuổi, có quá trình tham gia BHXH không liên tục vẫn đủ điều kiện hưởng lương hưu thay vì phải nhận BHXH một lần khi đến tuổi nghỉ hưu. Theo BHXH Việt Nam, hiện có khoảng 3,5 triệu người trên cả nước đang hưởng lương hưu và trợ cấp BHXH hằng tháng. Trong đó, khoảng 1,35 triệu người nhận từ 3 đến dưới 6 triệu đồng/tháng; hơn 1 triệu người hưởng từ 6 đến dưới 10 triệu đồng/tháng. Số người nhận từ 20 triệu đồng/tháng trở lên là hơn 11.500 trường hợp. |