Chính sách đầu tư và ưu đãi thuế mới đang tạo thêm động lực phát triển quỹ hưu trí bổ sung. Tuy nhiên, để loại hình này thực sự trở thành điểm tựa an sinh, cần mở rộng đối tượng tham gia, đổi mới cách thức đóng góp và xây dựng cơ chế khuyến khích tích lũy dài hạn.
 |
| Mở rộng quỹ hưu trí bổ sung, thêm điểm tựa an sinh tuổi già. Ảnh: AI |
Ưu đãi thuế tạo động lực tích lũy dài hạn
Trong bối cảnh già hóa dân số, việc bảo đảm thu nhập khi nghỉ hưu không chỉ đặt ra yêu cầu mở rộng diện bao phủ bảo hiểm xã hội mà còn đòi hỏi phát triển những hình thức tích lũy bổ sung. Quỹ hưu trí bổ sung tự nguyện đang được nhìn nhận ở cả hai phương diện là tạo thêm nguồn thu nhập cho người lao động khi về già và hình thành nguồn vốn đầu tư dài hạn cho nền kinh tế.
Tại Tọa đàm “30 năm ngành Chứng khoán Việt Nam: Động lực mới, Vị thế mới, Sức bật mới” do Tạp chí Kinh tế - Tài chính tổ chức ngày 21/10/2026, bà Lương Thị Mỹ Hạnh, Giám đốc Quản lý tài sản, Khối trong nước, Dragon Capital Việt Nam nhấn mạnh vai trò của nguồn vốn nội địa dài hạn đối với sự phát triển bền vững của thị trường tài chính.
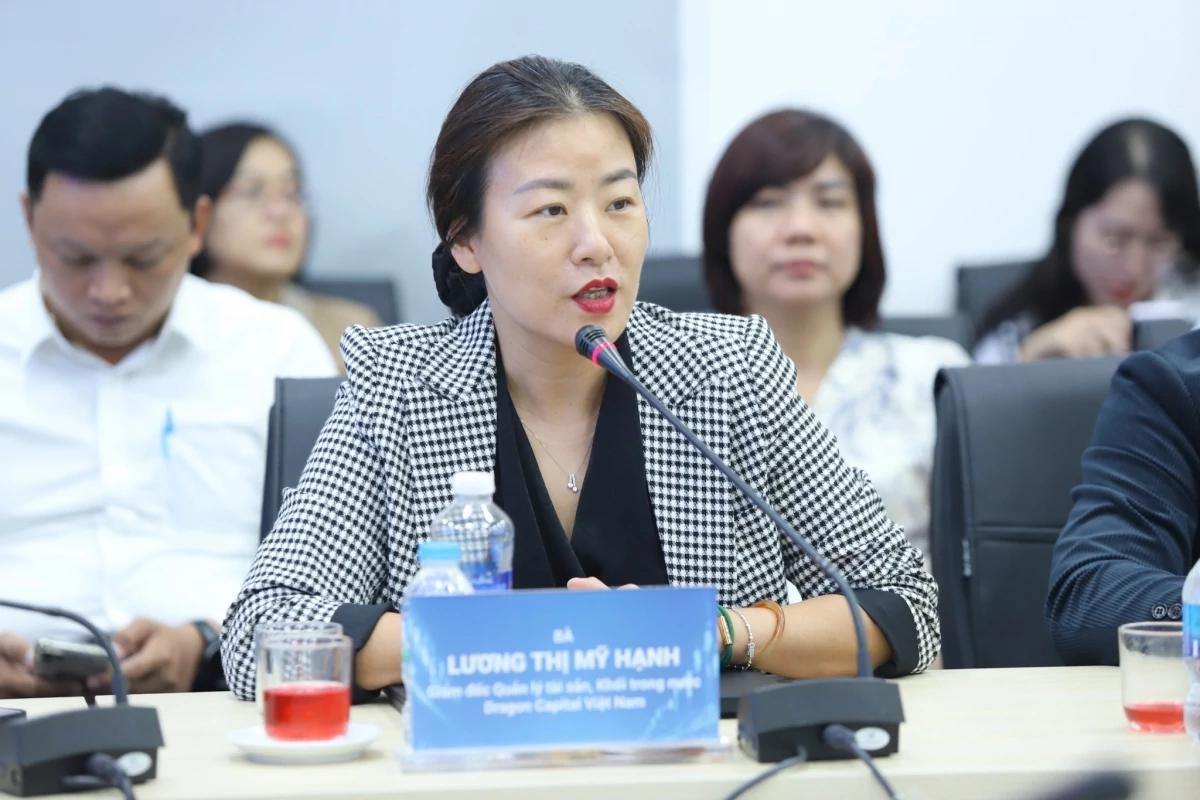 |
Bà Lương Thị Mỹ Hạnh
Giám đốc Quản lý tài sản, Khối trong nước, Dragon Capital Việt Nam |
Theo bà Lương Thị Mỹ Hạnh, nguồn vốn nước ngoài thường lựa chọn điểm đến dựa trên cơ hội đầu tư, trong khi nguồn vốn nội địa dài hạn có thể đồng hành bền bỉ hơn với thị trường. Một trong những nguồn vốn có khả năng đáp ứng yêu cầu này chính là các quỹ hưu trí.
Ở nhiều quốc gia phát triển, quỹ hưu trí không chỉ là một hình thức phúc lợi phổ biến mà còn là những định chế nắm giữ nguồn vốn đầu tư dài hạn quy mô lớn. Trong khi đó, tại Việt Nam, hệ thống quỹ hưu trí bổ sung vẫn đang ở giai đoạn phát triển ban đầu.
Nghị định số 88/2016/NĐ-CP đã đặt nền móng cho chương trình hưu trí bổ sung tự nguyện, cho phép doanh nghiệp và người lao động cùng đóng góp hoặc một bên thực hiện đóng góp vào quỹ. Khoản tiền này được đầu tư, tích lũy để bổ sung thu nhập cho người lao động khi nghỉ hưu.
Cách đâu ít lâu, tại một hội thảo về phát triển hệ thống quỹ hưu trí bổ sung, bà Phạm Thị Thanh Tâm, Phó Vụ trưởng Vụ Các định chế tài chính (Bộ Tài chính) từng cho biết, việc phát triển hệ thống quỹ hưu trí bổ sung ngày càng cần thiết khi Chính phủ đồng thời theo đuổi mục tiêu nâng cao an sinh xã hội và khơi thông nguồn lực cho tăng trưởng bền vững. Sự ra đời và vận hành của các quỹ hưu trí bổ sung tự nguyện đã góp phần đa dạng hóa chính sách an sinh, đáp ứng nhu cầu tích lũy dài hạn của một bộ phận người lao động có thu nhập trung bình và cao.
Đến cuối năm 2025, Việt Nam có 4 doanh nghiệp được cấp phép quản lý quỹ hưu trí, gồm Dragon Capital Việt Nam, SSIAM, MB Capital và VCBF, đang quản lý 7 quỹ với tổng tài sản ròng hơn 2.206 tỷ đồng. Số người tham gia đạt gần 28.600 người, tăng hơn 42 lần sau 5 năm. Quy mô tài sản tăng 53% so với cuối năm 2024 và cao gấp 26 lần so với năm 2021. Dù vậy, so với lực lượng lao động, số người tham gia quỹ hưu trí bổ sung vẫn còn khá hạn chế.
Theo bà Lương Thị Mỹ Hạnh, giai đoạn 2025-2026 đánh dấu những bước điều chỉnh chính sách đáng chú ý của Bộ Tài chính đối với lĩnh vực này. Trước hết, các quy định mới về đầu tư giúp hoạt động quản lý quỹ hưu trí rõ ràng và linh hoạt hơn, tạo điều kiện để các tổ chức quản lý quỹ xây dựng chiến lược đầu tư phù hợp. Cùng với đó, chính sách thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp được điều chỉnh theo hướng tăng ưu đãi đối với khoản đóng góp vào quỹ hưu trí bổ sung.
Đại diện Dragon Capital Việt Nam đánh giá, đây là những bước tiến tích cực, thể hiện sự quan tâm của Bộ Tài chính đối với việc khuyến khích người lao động và doanh nghiệp tham gia chương trình hưu trí bổ sung.
Tuy nhiên, bà Lương Thị Mỹ Hạnh cho rằng, để chính sách ưu đãi thuế phát huy hiệu quả lâu dài, cần nghiên cứu cách xác định mức ưu đãi linh hoạt hơn, thay vì ấn định một số tiền cố định. Trong đó có thể nghiên cứu quy định mức đóng góp được hưởng ưu đãi thuế theo tỷ lệ phần trăm tiền lương, hoặc tham khảo cách xác định mức đóng bảo hiểm xã hội để chính sách có thể điều chỉnh phù hợp với sự thay đổi của thu nhập theo thời gian.
Đổi mới cách tham gia, mở rộng cơ hội tích lũy ngoài doanh nghiệp
Bên cạnh chính sách thuế, một vấn đề quan trọng được bà Lương Thị Mỹ Hạnh đặt ra là cách thức tổ chức chương trình hưu trí bổ sung.
Theo đại diện Dragon Capital Việt Nam, hiện nay người lao động chủ yếu tham gia chương trình trên cơ sở tự nguyện thông qua doanh nghiệp. Tuy nhiên, mức độ tham gia không chỉ phụ thuộc vào nhu cầu tích lũy mà còn chịu ảnh hưởng đáng kể từ cách thiết kế chương trình. Khi thủ tục tham gia được thiết kế thuận tiện, người lao động có điều kiện duy trì các khoản đóng góp đều đặn hằng tháng. Đây cũng là cơ sở để hình thành nguồn vốn tích lũy dài hạn cho hệ thống quỹ hưu trí.
Một vấn đề khác được đại diện Dragon Capital Việt Nam đặc biệt nhấn mạnh là phạm vi đối tượng được tham gia. Theo bà Lương Thị Mỹ Hạnh, Việt Nam có lực lượng lao động khoảng 50 triệu người, nhưng nhóm lao động có việc làm chính thức và đóng bảo hiểm xã hội chỉ chiếm khoảng một phần ba đến 40%. Phần còn lại chủ yếu thuộc khu vực lao động phi chính thức.
Trong khi đó, cơ chế hưu trí bổ sung hiện được thiết kế theo hướng người lao động tham gia thông qua doanh nghiệp. Điều này khiến một bộ phận lớn người trong độ tuổi lao động chưa có điều kiện trực tiếp tiếp cận chương trình, dù có nhu cầu tự tích lũy cho tuổi già.
Từ thực tế đó, bà Lương Thị Mỹ Hạnh đề xuất mở rộng quyền tham gia quỹ hưu trí bổ sung cho tất cả người trong độ tuổi lao động, không nhất thiết phải thông qua doanh nghiệp.
Theo đại diện Dragon Capital Việt Nam, việc mở rộng này sẽ giúp người lao động chủ động chuẩn bị nguồn thu nhập khi nghỉ hưu, đồng thời góp phần tăng cường an sinh xã hội và hình thành nguồn vốn nội địa dài hạn.
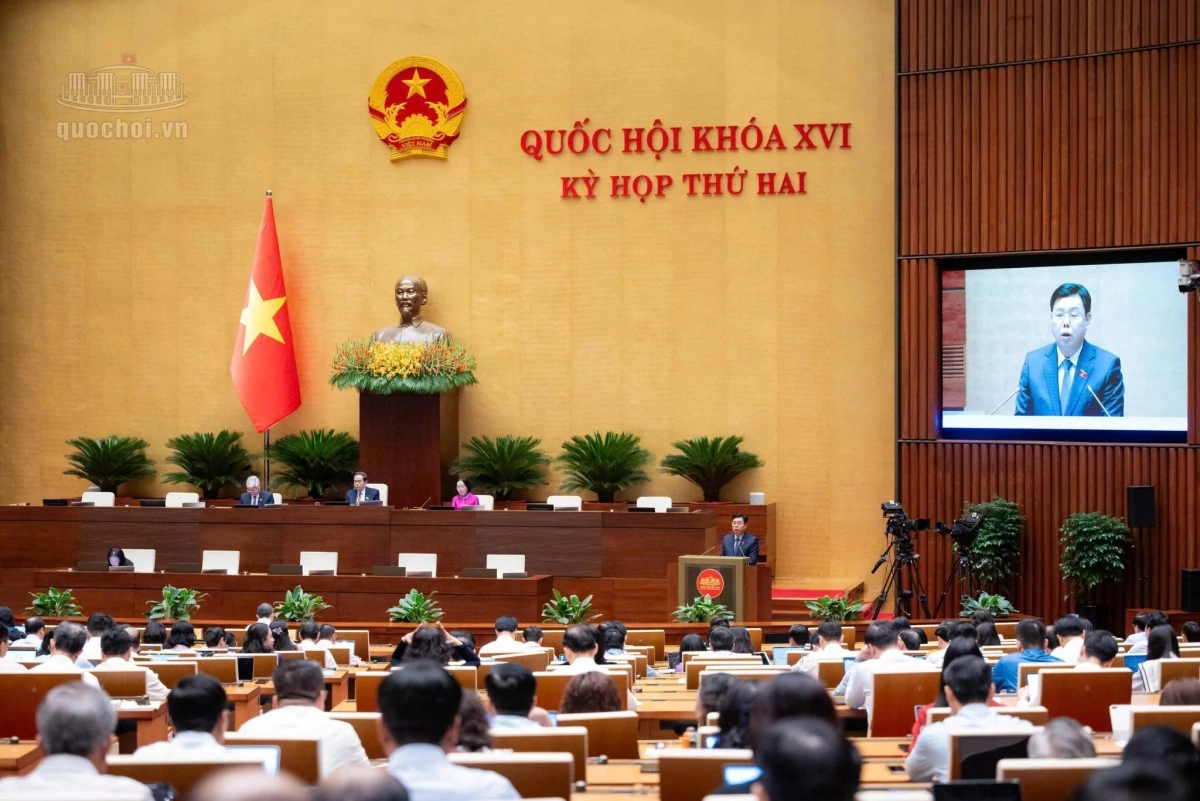 |
| Quốc hội nghe Tờ trình tóm tắt và Báo cáo thẩm tra Dự án Luật sửa đổi, bổ sung một số điều của Luật Bảo hiểm xã hội vào phiên họp sáng 21/10/2026. Ảnh: Quochoi.vn |
Hướng đề xuất này cũng đang được đặt ra trong quá trình sửa đổi Luật Bảo hiểm xã hội. Ngày 21/10/2026, Chính phủ trình Quốc hội dự án Luật Sửa đổi, bổ sung một số điều của Luật Bảo hiểm xã hội, trong đó đề xuất sửa đổi khoản 5 Điều 3 Luật Bảo hiểm xã hội năm 2024 theo hướng cho phép người lao động trực tiếp tham gia bảo hiểm hưu trí bổ sung trên cơ sở tự nguyện, không nhất thiết thông qua người sử dụng lao động.
Dự thảo cũng đề xuất từng bước mở rộng diện tham gia bảo hiểm xã hội bắt buộc đối với người làm việc không có quan hệ lao động, người làm việc trên nền tảng số và các đối tượng khác có việc làm, thu nhập ổn định, thường xuyên. Tuy nhiên, đối với nội dung bảo hiểm hưu trí bổ sung, Ủy ban Văn hóa và Xã hội của Quốc hội đề nghị Chính phủ giữ nguyên quy định tại Luật Bảo hiểm xã hội hiện hành.
Từ góc nhìn các chuyên gia quốc tế, Quỹ Tiền tệ Quốc tế (IMF) cũng đề cập đến khoảng trống bao phủ hưu trí trong phân tích về tiêu dùng hộ gia đình tại các nền kinh tế châu Á mới nổi.
Theo IMF, Việt Nam có tỷ lệ thay thế thu nhập từ lương hưu tương đối cao đối với người thuộc diện hưởng chế độ chính thức, nhưng mức độ bao phủ còn hạn chế. Điều này khiến nhiều hộ gia đình phải tăng tiết kiệm dự phòng cho tuổi già, đặc biệt trong bối cảnh việc làm phi chính thức và thu nhập thiếu ổn định.
IMF cũng cảnh báo nguy cơ nghèo đói ở người cao tuổi có thể gia tăng vào năm 2050 nếu quá trình già hóa dân số không đi kèm những cải cách phù hợp về hệ thống bảo đảm thu nhập khi nghỉ hưu.
Trong bối cảnh đó, định hướng phát triển quỹ hưu trí bổ sung của Bộ Tài chính có sự gắn kết giữa mục tiêu an sinh và phát triển thị trường tài chính. Tại một hội thảo gần đây về phát triển ngành quỹ, bà Vũ Thị Chân Phương, Chủ tịch Ủy ban Chứng khoán Nhà nước cho rằng, ngành quỹ cần được phát triển theo hướng chuyên nghiệp, minh bạch, gắn với nhu cầu tích lũy dài hạn của người dân và khả năng huy động vốn trung, dài hạn cho nền kinh tế.
Vì thế, cơ quan quản lý sẽ tiếp tục hoàn thiện khung pháp lý, đa dạng hóa sản phẩm, nâng cao năng lực quản trị rủi ro, đồng thời tăng cường bảo vệ quyền lợi nhà đầu tư. Đối với quỹ hưu trí bổ sung, yêu cầu đặt ra là phải quản lý an toàn, minh bạch khi nguồn tiền được tích lũy trong thời gian dài và gắn trực tiếp với thu nhập của người lao động sau khi nghỉ hưu.