Nhiều người lao động vẫn nghĩ chỉ cần đóng đủ số năm tối thiểu là có thể an tâm hưởng lương hưu khi về già. Tuy nhiên, từ năm 2026, cách tính lương hưu theo Luật Bảo hiểm xã hội (BHXH) 2024 sẽ có nhiều thay đổi đáng chú ý, đặc biệt liên quan đến tỷ lệ hưởng tối đa và số năm đóng BHXH của lao động nam, nữ.
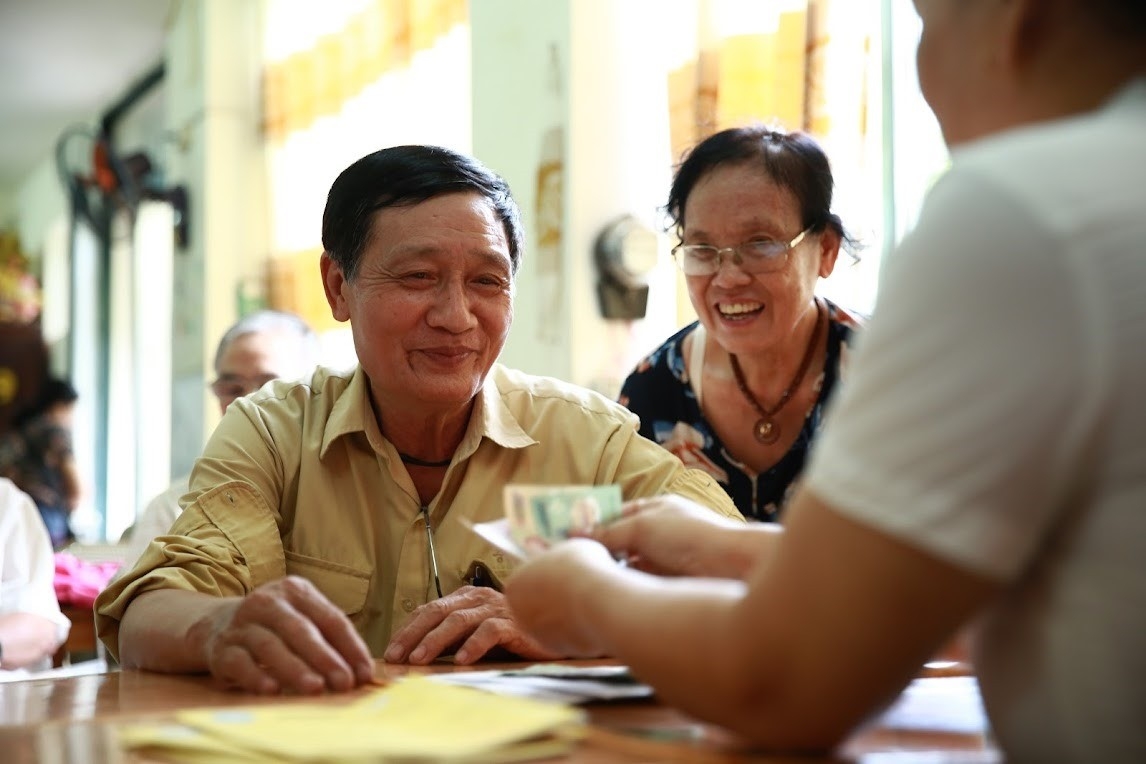 |
| Việc tham gia BHXH sớm, đóng liên tục và lựa chọn mức đóng phù hợp sẽ tạo ra khác biệt rất lớn khi về già. |
Theo quy định mới có hiệu lực từ ngày 1/7/2025, mức hưởng lương hưu tiếp tục được xác định bằng tỷ lệ hưởng nhân với mức bình quân tiền lương hoặc thu nhập làm căn cứ đóng BHXH. Tuy nhiên, điểm khiến nhiều người quan tâm là số năm đóng để đạt mức hưởng tối đa 75% đã được quy định cụ thể hơn giữa nam và nữ. Quy định này được xem là thay đổi quan trọng nhằm bảo đảm cân bằng giữa thời gian tham gia và quyền lợi thụ hưởng.
Lao động nam và nữ sẽ tính lương hưu khác nhau
Theo Luật BHXH 2024, lao động nữ vẫn được tính 45% mức hưởng sau 15 năm đóng BHXH đầu tiên. Sau mốc này, mỗi năm đóng thêm sẽ được cộng 2%. Như vậy, để đạt mức hưởng lương hưu tối đa 75%, lao động nữ cần có đủ 30 năm tham gia bảo hiểm xã hội. Quy định này áp dụng cho cả người tham gia BHXH bắt buộc và BHXH tự nguyện.
Trong khi đó, lao động nam sẽ cần thời gian tham gia dài hơn để đạt cùng mức hưởng tối đa. Cụ thể, nam giới được tính 45% sau 20 năm đóng BHXH đầu tiên, sau đó mỗi năm đóng thêm được cộng 2%. Điều này đồng nghĩa lao động nam phải có đủ 35 năm tham gia BHXH mới đạt mức hưởng lương hưu tối đa 75% theo quy định mới.
| Điểm đáng chú ý là luật mới cũng mở ra cơ hội cho lao động nam có thời gian tham gia BHXH ngắn hơn trước đây. Nếu lao động nam đóng BHXH từ đủ 15 năm đến dưới 20 năm thì vẫn được tính mức hưởng khởi điểm 40% cho 15 năm đầu tiên. Sau đó, mỗi năm đóng thêm được cộng 1%. Điều chỉnh này được đánh giá linh hoạt hơn nhằm mở rộng diện bao phủ an sinh xã hội. |
Theo đánh giá của nhiều chuyên gia, quy định này sẽ giúp những lao động tham gia BHXH muộn hoặc có quá trình làm việc không liên tục vẫn có cơ hội hưởng lương hưu hàng tháng. Trước đây, không ít lao động nam vì chưa đủ số năm tham gia nên lựa chọn nhận BHXH một lần thay vì chờ hưởng lương hưu. Với cách tính mới, động lực duy trì đóng BHXH được kỳ vọng sẽ tăng lên đáng kể.
Bên cạnh thay đổi về số năm tham gia, quy định mới cũng tiếp tục áp dụng cơ chế giảm trừ đối với người nghỉ hưu trước tuổi. Theo đó, cứ mỗi năm nghỉ hưu sớm so với tuổi quy định, người lao động sẽ bị giảm 2% tỷ lệ hưởng lương hưu. Nếu thời gian nghỉ hưu sớm có tháng lẻ thì dưới 6 tháng sẽ không bị giảm, còn từ đủ 6 tháng đến dưới 12 tháng sẽ bị giảm 1%.
Quy định giảm trừ này nhằm bảo đảm sự công bằng trong hệ thống an sinh xã hội, đồng thời khuyến khích người lao động kéo dài thời gian tham gia BHXH. Thực tế cho thấy, nhiều người có tâm lý nghỉ hưu sớm để nghỉ ngơi hoặc chuyển sang công việc tự do, nhưng điều đó đồng nghĩa mức lương hưu nhận được sẽ thấp hơn đáng kể trong suốt quãng đời sau nghỉ hưu.
Làm gì để tăng lương hưu khi về già?
Bên cạnh những thay đổi về cách tính, cơ quan BHXH Việt Nam cũng khuyến nghị người lao động chủ động xây dựng kế hoạch tài chính dài hạn để nâng mức hưởng lương hưu. Một trong những giải pháp quan trọng là tham gia BHXH trên mức lương cao hơn. Do lương hưu được tính dựa trên mức bình quân tiền lương đóng BHXH nên mức đóng càng cao thì khoản lương hưu nhận được sau này cũng càng lớn.
Ngoài BHXH bắt buộc, người lao động còn có thể tham gia bảo hiểm hưu trí bổ sung. Đây là loại hình bảo hiểm tự nguyện hoạt động theo nguyên tắc thị trường, cho phép người lao động và doanh nghiệp cùng đóng góp vào tài khoản hưu trí cá nhân. Khi nghỉ hưu, ngoài khoản lương hưu từ BHXH, người tham gia còn có thêm nguồn thu nhập bổ sung để ổn định cuộc sống tuổi già.
Theo BHXH Việt Nam, Nhà nước hiện cũng có chính sách ưu đãi thuế để khuyến khích người dân tham gia bảo hiểm hưu trí bổ sung. Điều này cho thấy xu hướng phát triển hệ thống an sinh đa tầng, trong đó lương hưu không còn phụ thuộc riêng vào BHXH bắt buộc mà được kết hợp từ nhiều nguồn tích lũy khác nhau.
Trong bối cảnh chi phí sinh hoạt ngày càng tăng và tuổi thọ trung bình của người dân ngày càng cao, việc chuẩn bị nguồn tài chính ổn định cho tuổi già trở nên quan trọng hơn bao giờ hết. Những thay đổi trong Luật BHXH 2024 là lời nhắc để người lao động chủ động hơn với kế hoạch an sinh của chính mình.
Với nhiều người trẻ hiện nay, lương hưu có thể là câu chuyện còn xa. Tuy nhiên, thực tế cho thấy việc tham gia BHXH sớm, đóng liên tục và lựa chọn mức đóng phù hợp sẽ tạo ra khác biệt rất lớn khi về già. Một khoản lương hưu ổn định không chỉ giúp bảo đảm cuộc sống mà còn mang lại sự an tâm, giảm gánh nặng cho gia đình và xã hội trong tương lai.