Tổng tỷ lệ đóng bảo hiểm xã hội (BHXH), bảo hiểm y tế (BHYT), bảo hiểm thất nghiệp (BHTN) hiện ở mức 32% tiền lương làm căn cứ đóng, tạo ra những ý kiến khác nhau từ phía doanh nghiệp. Tuy nhiên, mức đóng cao hay thấp cần được đặt trong tương quan với quyền lợi thụ hưởng, phạm vi bảo vệ của hệ thống và trách nhiệm tài chính khi các rủi ro về lao động xảy ra.
 |
| Ảnh AI minh hoạ. |
Gánh nặng chi phí lao động đang trở thành một trong những vấn đề được doanh nghiệp quan tâm khi góp ý chính sách BHXH. Trong bối cảnh cạnh tranh ngày càng lớn, mỗi khoản chi liên quan đến sử dụng lao động đều tác động tới giá thành, khả năng tuyển dụng và nguồn lực tái đầu tư. Từ đó, câu chuyện về tỷ lệ đóng BHXH một lần nữa được đặt lên bàn thảo luận.
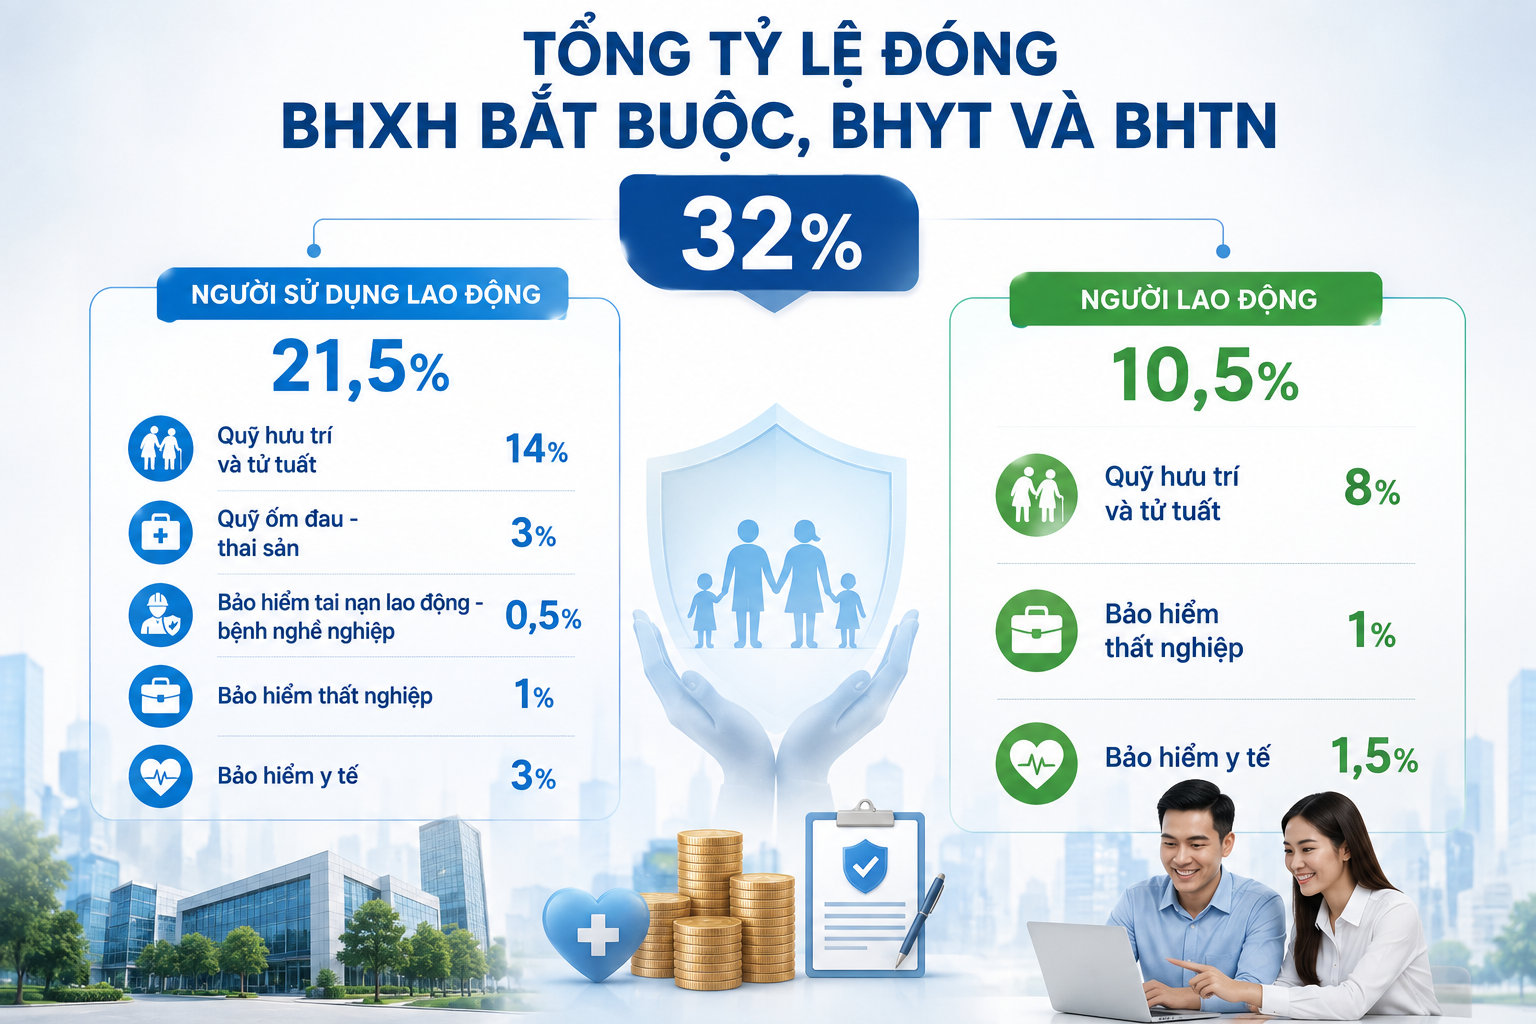
Theo quy định hiện hành, tổng tỷ lệ đóng BHXH bắt buộc, BHYT và BHTN là 32%. Trong đó, người sử dụng lao động đóng 21,5%, gồm 14% vào quỹ hưu trí và tử tuất; 3% vào quỹ ốm đau - thai sản; 0,5% bảo hiểm tai nạn lao động - bệnh nghề nghiệp; 1% BHTN và 3% BHYT.
Người lao động đóng 10,5%, gồm 8% vào quỹ hưu trí và tử tuất, 1% BHTN và 1,5% BHYT. Đây là những khoản đóng gắn trực tiếp với quyền lợi của người lao động trong nhiều giai đoạn, từ khi đang làm việc, gặp rủi ro về sức khỏe, mất việc đến khi hết tuổi lao động và hưởng lương hưu.
Mức đóng cao cần đặt cạnh quyền lợi được hưởng
Góp ý Dự thảo Luật BHXH (sửa đổi), một số đơn vị, doanh nghiệp cho rằng, tỷ lệ đóng hiện nay tạo áp lực đáng kể lên chi phí sử dụng lao động. Vấn đề được đặt ra rõ hơn khi tỷ lệ tại Việt Nam được so sánh với một số quốc gia trong khu vực, nơi mức đóng được cho là thấp hơn khá nhiều.
Công ty Canon Việt Nam dẫn số liệu cho thấy, tỷ lệ đóng BHXH tại Malaysia là 16,5%, Ấn Độ 15,25%, Indonesia 10,26%, Campuchia 6,1%, Thái Lan 5% và Myanmar 2%. Theo doanh nghiệp, hầu hết các quốc gia này đều xác định nền đóng BHXH tương tự Việt Nam. Riêng tại Thái Lan, Chính phủ cũng tham gia đóng góp vào quỹ BHXH.
Từ góc nhìn doanh nghiệp, mức đóng thấp hơn có thể góp phần giảm chi phí lao động, tạo thêm dư địa cho tiền lương và thu nhập thực tế. Đặc biệt với BHTN, Canon Việt Nam cho rằng quỹ hiện có kết dư lớn nên cần nghiên cứu giảm mức đóng, qua đó đưa quy mô quỹ về trạng thái cân bằng hơn và tăng nguồn thu nhập dành cho người lao động.
 |
| Ảnh AI minh hoạ. |
Doanh nghiệp cũng đề nghị xem xét việc điều chỉnh lương hưu phù hợp với mức trượt giá hằng năm. Quan điểm được đưa ra là tại thời điểm tham gia, tỷ lệ và giá trị tiền đóng vào quỹ không thấp, vì vậy cần quản lý quỹ hiệu quả, tính toán đầy đủ tác động của trượt giá và các biến động kinh tế vĩ mô đối với quyền lợi dài hạn.
Từ đó, Canon Việt Nam kiến nghị, nghiên cứu lộ trình giảm dần tỷ lệ đóng BHXH, đồng thời vẫn bảo đảm mức lương hưu đủ đáp ứng nhu cầu cuộc sống của người lao động. Đề xuất này đặt ra bài toán kép đối với chính sách: Giảm áp lực chi phí trong hiện tại nhưng vẫn phải duy trì nguồn lực đủ lớn để bảo đảm quyền lợi trong nhiều thập kỷ sau.
Tuy nhiên, cơ quan quản lý cho rằng nếu chỉ nhìn vào tỷ lệ đóng để kết luận chi phí BHXH của Việt Nam cao thì chưa phản ánh đầy đủ bản chất vấn đề. Chính sách BHXH tại mỗi quốc gia được thiết kế khác nhau, phụ thuộc vào điều kiện kinh tế, lịch sử phát triển, cấu trúc thị trường lao động, phạm vi các chế độ được bảo hiểm và mức quyền lợi dành cho người tham gia.
Điểm mấu chốt nằm ở mối quan hệ giữa “đóng” và “hưởng”. Một hệ thống có mức đóng thấp có thể đi kèm tỷ lệ hưởng thấp hoặc phạm vi bảo vệ hẹp hơn. Ngược lại, mức đóng cao hơn thường gắn với quyền lợi cao hơn. Vì vậy, đặt riêng một con số tỷ lệ đóng của các quốc gia cạnh nhau dễ dẫn tới những kết luận thiếu toàn diện.
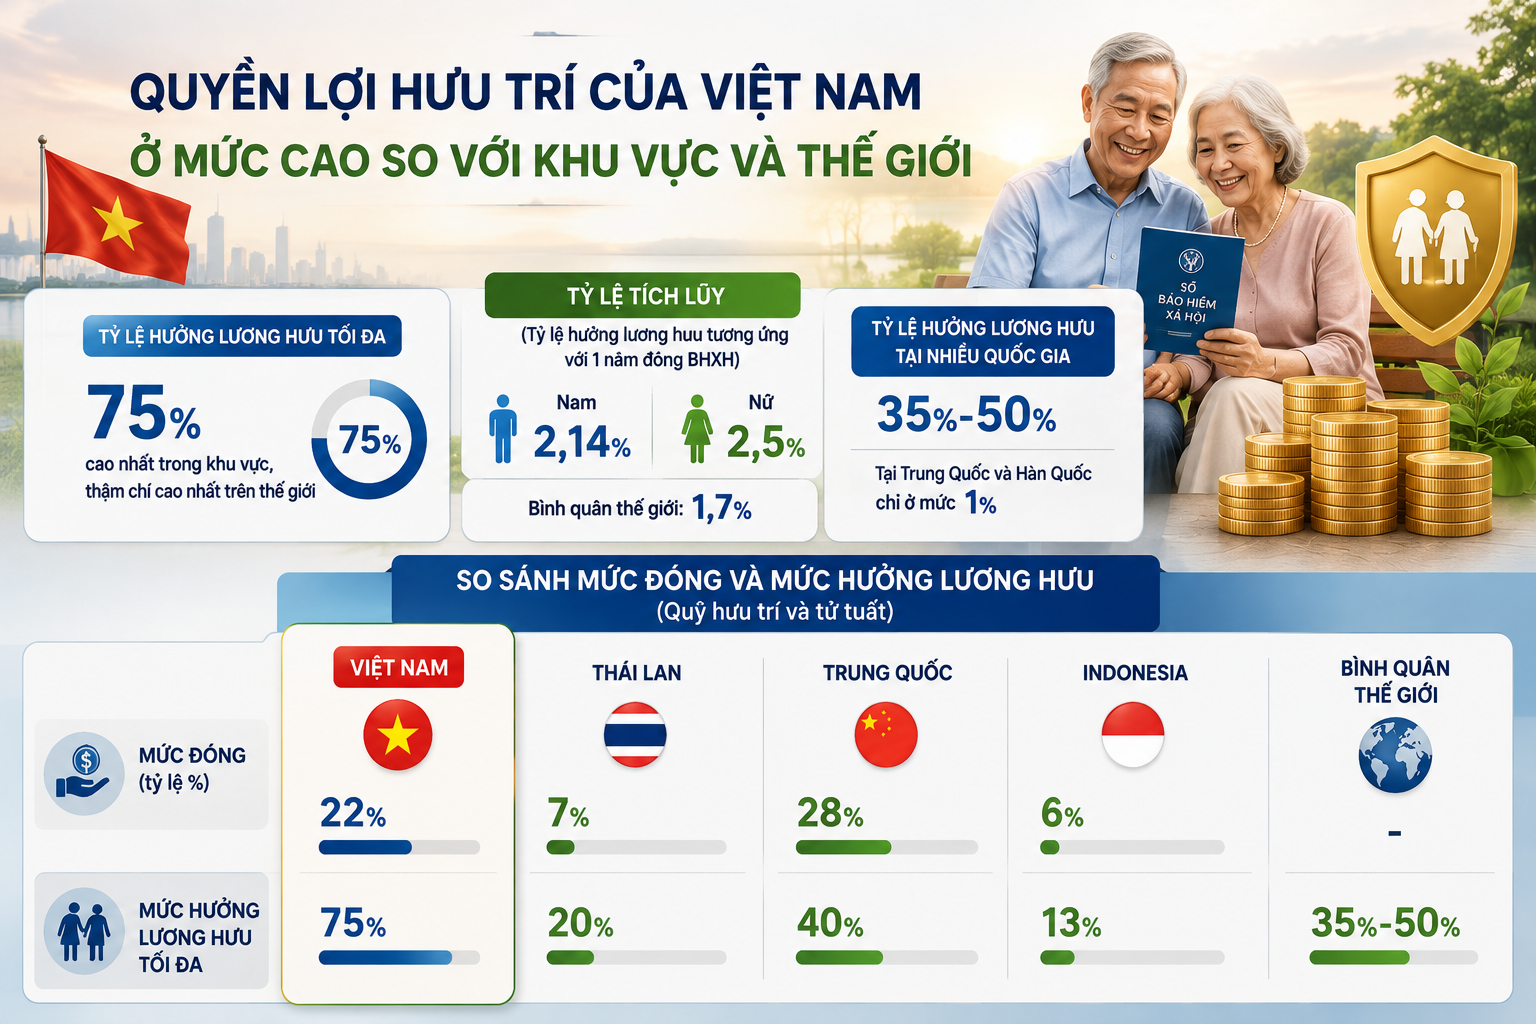
Dẫn chứng rõ nhất nằm ở chế độ hưu trí. Tỷ lệ hưởng lương hưu tối đa của Việt Nam hiện là 75%. Tỷ lệ tích lũy, tức tỷ lệ hưởng lương hưu tương ứng với một năm đóng BHXH, bình quân khoảng 2,14% đối với nam và 2,5% đối với nữ. Đây là mức tương đối cao nếu đặt trong tương quan quốc tế.
Trong khi đó, tỷ lệ hưởng lương hưu tại nhiều quốc gia chỉ khoảng 35%-50%; tỷ lệ tích lũy bình quân trên thế giới là 1,7%. Đặc biệt, tại Trung Quốc và Hàn Quốc, tỷ lệ này chỉ ở mức 1%. Khoảng cách khá lớn về tỷ lệ hưởng cho thấy việc so sánh riêng mức đóng có thể bỏ qua phần quan trọng nhất là quyền lợi người lao động nhận lại.
Nếu xét riêng quỹ hưu trí và tử tuất, mức đóng của Việt Nam là 22%, tương ứng mức hưởng lương hưu tối đa 75%. Trong khi đó, Thái Lan có tỷ lệ đóng 7% và mức hưởng 20%; Trung Quốc lần lượt là 28% và 40%; Indonesia là 6% và 13%. Những con số này cho thấy tỷ lệ đóng cần được đọc cùng tỷ lệ hưởng.
Giảm chi phí doanh nghiệp nhưng phải bảo đảm an sinh dài hạn
Tranh luận về mức đóng vì vậy không đơn thuần là lựa chọn giữa tăng hay giảm một vài điểm phần trăm. Phía sau mỗi điều chỉnh là cân đối tài chính của các quỹ trong dài hạn và quyền lợi của hàng triệu người tham gia. Giảm đóng có thể tạo dư địa tài chính trước mắt, song tác động dài hạn cần được tính toán kỹ trước khi quyết định.
Cơ quan quản lý cho rằng số tiền đóng BHXH cần được nhìn nhận dưới góc độ đầu tư cho tương lai và an sinh xã hội. Khi người lao động gặp rủi ro về sức khỏe, tai nạn nghề nghiệp, mất việc hoặc hết tuổi lao động, hệ thống bảo hiểm trở thành cơ chế chia sẻ rủi ro và bảo đảm một phần thu nhập, giảm áp lực trực tiếp lên người lao động và gia đình.
Chính sách hiện hành cũng đã thiết kế một số cơ chế giảm áp lực cho doanh nghiệp khi gặp khó khăn. Điển hình là quy định tạm dừng đóng vào quỹ hưu trí và tử tuất trong một số trường hợp người sử dụng lao động gặp khó khăn. Cách tiếp cận này hướng tới hỗ trợ có mục tiêu thay vì giảm đồng loạt mức đóng đối với toàn bộ doanh nghiệp.
 |
| Ảnh AI minh hoạ. |
Đối với bảo hiểm tai nạn lao động, bệnh nghề nghiệp, pháp luật cũng đã có cơ chế điều chỉnh theo mức độ phù hợp. Luật An toàn, vệ sinh lao động quy định mức đóng tối đa là 1%, song trên thực tế mức áp dụng hiện nay tùy trường hợp từ 0,3%-0,5% theo Nghị định số 58/2020/NĐ-CP của Chính phủ.
Ở góc độ cơ quan tổ chức thực hiện chính sách, BHXH Việt Nam cho rằng, đánh giá tỷ lệ đóng phải gắn với mô hình BHXH của từng quốc gia, mối quan hệ giữa mức đóng với quyền lợi, đồng thời tính đến các yếu tố kinh tế vĩ mô như trình độ phát triển, GDP bình quân đầu người, cơ cấu kinh tế, thị trường lao động và chi phí sử dụng lao động.
Kinh nghiệm quốc tế cũng cho thấy đây là bài toán cần được tiếp cận thận trọng. Tổ chức Lao động Quốc tế (ILO) đánh giá tỷ lệ đóng BHXH của Việt Nam tương đương các quốc gia có hệ thống được thiết kế tương tự, xét trên các chế độ được bảo đảm và không tính BHYT. Đây là yếu tố quan trọng khi thực hiện các phép so sánh quốc tế.
Một số quốc gia có tỷ lệ đóng thấp hơn, song số chế độ được hệ thống BHXH bảo vệ cũng ít hơn đáng kể. Khi những rủi ro ngoài phạm vi bảo hiểm xảy ra, doanh nghiệp có thể phải trực tiếp chi trả cho người lao động. Vì vậy, tỷ lệ đóng thấp chưa đồng nghĩa tổng chi phí liên quan đến an sinh và rủi ro lao động của doanh nghiệp sẽ thấp hơn.
Đối với đề xuất giảm đóng BHTN do quỹ kết dư lớn, vấn đề cần được đánh giá trên nhiều chiều. Kết dư là một căn cứ quan trọng, song quỹ còn phải thực hiện chức năng dự phòng cho những giai đoạn thị trường lao động biến động mạnh. Một cú sốc kinh tế có thể khiến số người thất nghiệp và nhu cầu hỗ trợ tăng nhanh trong thời gian ngắn.
Bài toán chính sách vì thế nằm ở việc xác định quy mô dự phòng hợp lý. Nếu kết dư vượt xa nhu cầu bảo đảm an toàn quỹ trong dài hạn, có thể nghiên cứu phương án điều chỉnh mức đóng hoặc mở rộng quyền lợi cho người lao động. Ngược lại, giảm đóng quá mạnh trong giai đoạn thuận lợi có thể thu hẹp dư địa ứng phó khi thị trường lao động gặp biến động.
Ở chiều doanh nghiệp, mong muốn giảm chi phí sử dụng lao động là nhu cầu có cơ sở trong bối cảnh cạnh tranh ngày càng lớn. Ở chiều người lao động, yêu cầu quan trọng lại là bảo đảm quyền lợi khi ốm đau, thai sản, mất việc, tai nạn lao động và về già. Chính sách cần tìm được điểm cân bằng giữa hai yêu cầu này thay vì xem chúng như những mục tiêu tách biệt.
Do đó, câu hỏi quan trọng có lẽ không nằm ở việc tỷ lệ 32% của Việt Nam cao hay thấp khi đặt cạnh một quốc gia cụ thể. Điều cần đánh giá là với mức đóng hiện hành, người lao động được bảo vệ đến đâu, doanh nghiệp phải chịu tổng chi phí bao nhiêu và hệ thống có đủ khả năng bảo đảm quyền lợi trong dài hạn hay không.
Việc điều chỉnh tỷ lệ đóng, nếu được đặt ra, cần dựa trên tính toán đầy đủ về cân đối quỹ, biến động dân số, già hóa, thị trường lao động, tiền lương và khả năng chi trả trong tương lai. Mục tiêu cuối cùng vẫn là xây dựng một hệ thống BHXH bền vững, chia sẻ hợp lý trách nhiệm giữa người lao động, người sử dụng lao động và Nhà nước.
Nhìn từ góc độ đó, những ý kiến về tỷ lệ đóng BHXH là cơ hội để đánh giá toàn diện hơn hiệu quả của hệ thống. Giảm gánh nặng cho doanh nghiệp là cần thiết khi có đủ dư địa, song quyền lợi người lao động và an toàn quỹ trong dài hạn phải được bảo đảm. Bởi mỗi điều chỉnh hôm nay đều có thể tác động đến thu nhập của người lao động nhiều năm sau.