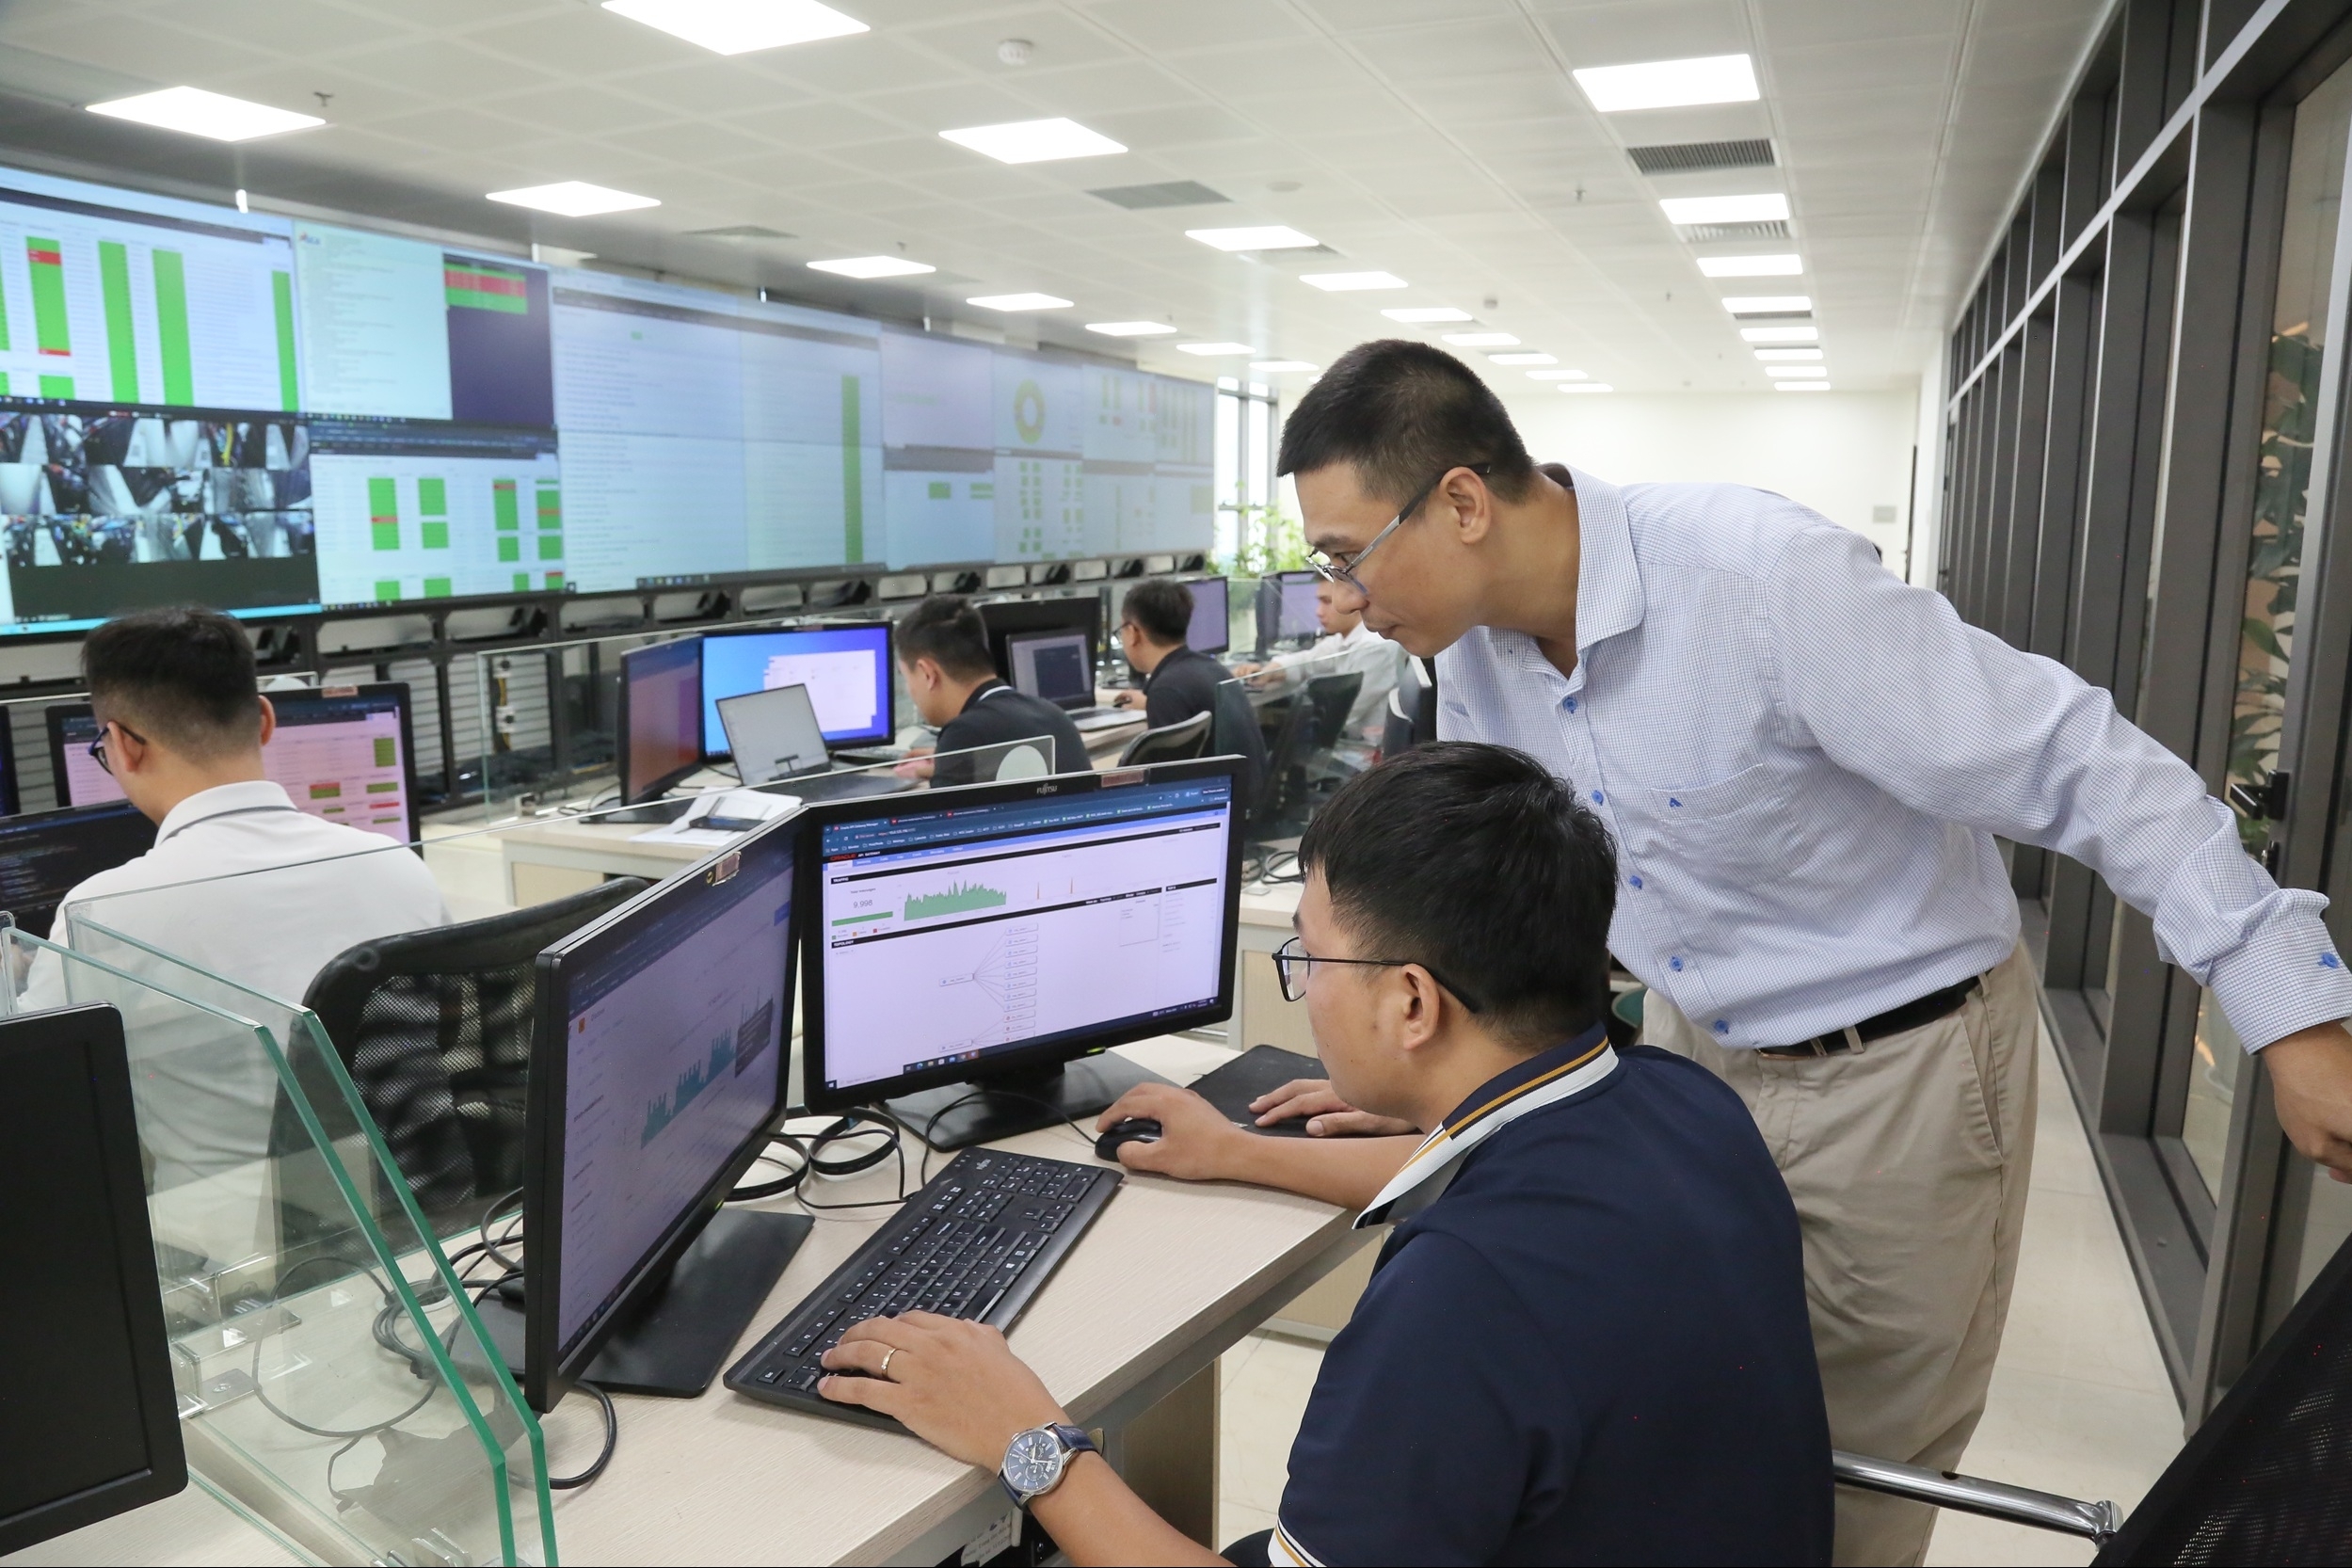
Khoảng 95% trong tổng số 3,5 triệu người hưởng lương hưu, trợ cấp bảo hiểm xã hội (BHXH) hàng tháng trên cả nước đã nhận tiền qua tài khoản cá nhân. Tỷ lệ cao cho thấy bước tiến lớn trong hiện đại hóa phương thức chi trả, đồng thời đặt ra yêu cầu liên thông dữ liệu giữa cơ quan BHXH, hộ tịch, ngân hàng nhằm cập nhật kịp thời biến động của người hưởng, bảo đảm chế độ đến đúng đối tượng.
 |
| Hiện cả nước có khoảng 3,5 triệu người hưởng, trong đó 95% nhận qua tài khoản cá nhân. |
Chi trả qua tài khoản ngày càng phổ biến
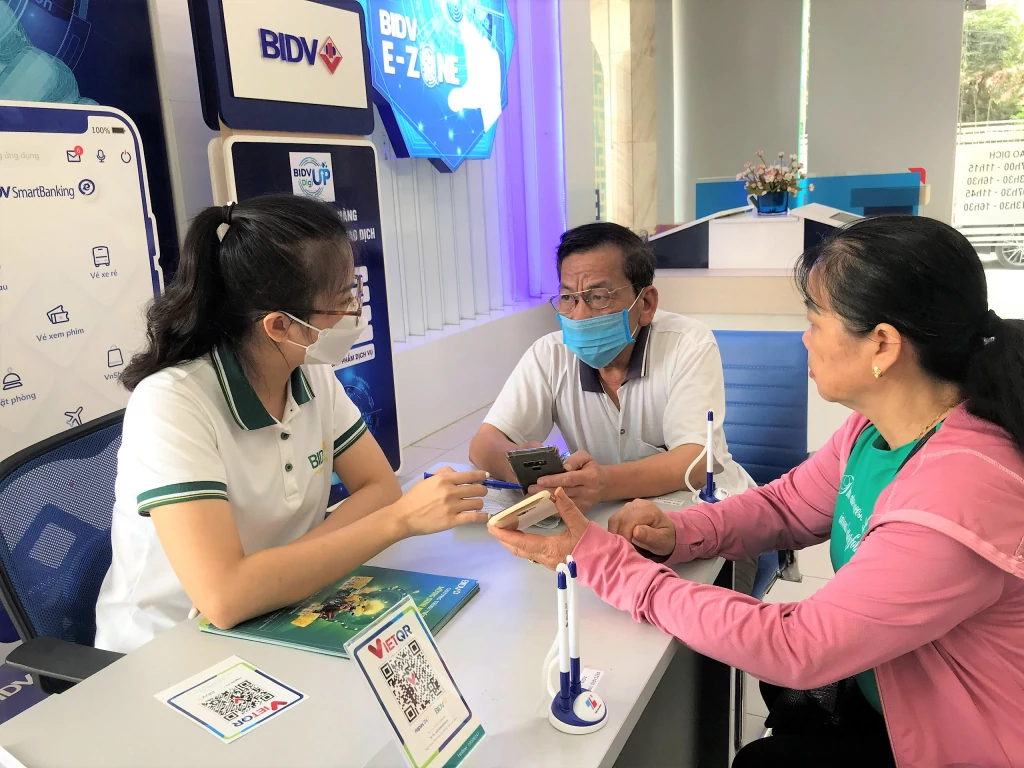
Chi trả lương hưu, trợ cấp BHXH hàng tháng qua tài khoản cá nhân đang trở thành phương thức phổ biến. Hiện cả nước có khoảng 3,5 triệu người hưởng, trong đó 95% nhận qua tài khoản cá nhân, 5% nhận tiền mặt. Kết quả này giúp hàng triệu người dân giảm thời gian đi lại, chủ động tiếp nhận khoản tiền theo kỳ chi trả.
Sự phát triển của dịch vụ ngân hàng cũng giúp việc mở tài khoản, thay đổi tài khoản nhận tiền ngày càng thuận tiện. Người hưởng có thể lựa chọn ngân hàng phù hợp với nhu cầu, giảm thời gian chờ đợi, nhất là người cao tuổi hoặc người gặp khó khăn trong việc đi lại.
Bà Trịnh Thị Hà, trú tại phường Yên Nghĩa, thành phố Hà Nội, đã nhận trợ cấp gần 10 năm sau khi chồng qua đời, với mức gần 1,2 triệu đồng mỗi tháng. Khoản tiền góp phần hỗ trợ sinh hoạt thường ngày. Khi chuyển sang tài khoản, bà lựa chọn phương thức thuận tiện hơn, đồng thời nhờ con hỗ trợ thực hiện một số thao tác cần thiết.
Với người cao tuổi, sự thay đổi này mang ý nghĩa thiết thực. Thay cho việc trực tiếp đến điểm chi trả theo lịch cố định, tiền được chuyển vào tài khoản theo kỳ. Người hưởng chủ động hơn trong sử dụng, gia đình cũng thuận lợi hỗ trợ cha mẹ trong trường hợp chưa quen với dịch vụ ngân hàng số.
Tuy nhiên, mức độ linh hoạt ngày càng cao của dịch vụ ngân hàng cũng kéo theo lượng thông tin biến động lớn. Tài khoản nhận tiền có thể được thay đổi theo nhu cầu của người hưởng; thông tin cư trú, tình trạng hưởng chế độ cũng phát sinh điều chỉnh trong quá trình thực hiện chính sách.
Thực tế tại khu vực Hà Đông, thành phố Hà Nội cho thấy quy mô biến động đáng kể. Trong hơn 33.000 người hưởng lương hưu, trợ cấp BHXH hàng tháng, đầu năm đến nay đã có hơn 6.000 lượt thay đổi thông tin nhận tiền. Khối lượng này tạo thêm áp lực đối với công tác cập nhật, xác minh, quản lý dữ liệu phục vụ chi trả.
Khi biến động của người hưởng chưa được cập nhật kịp thời
Một tình huống đáng lưu ý phát sinh khi người hưởng qua đời, song thủ tục khai tử được thực hiện muộn hoặc dữ liệu chưa được cập nhật kịp thời tới cơ quan chi trả. Trong khoảng thời gian hệ thống chưa ghi nhận biến động, khoản lương hưu, trợ cấp hàng tháng vẫn có thể tiếp tục được chuyển vào tài khoản đã đăng ký.
Trường hợp gia đình ông Phạm Văn Hiền, xã Bất Bạt, thành phố Hà Nội là một ví dụ. Sau khi mẹ qua đời, gia đình tập trung lo hậu sự nên vài tháng sau mới hoàn tất thủ tục khai tử. Trong thời gian này, khoản tiền tuất bà đang hưởng hàng tháng vẫn được chuyển vào tài khoản.
Theo ông Hiền, gia đình giữ nguyên số tiền trong tài khoản, chưa thực hiện rút. Sau khi hoàn thành thủ tục khai tử, gia đình phối hợp hoàn trả khoản tiền được chuyển sau thời điểm người hưởng qua đời. Việc xử lý thuận lợi trong trường hợp này xuất phát ở sự chủ động phối hợp của thân nhân.
Thực tế, quá trình thu hồi khoản chi phát sinh có thể phức tạp hơn. Người được ủy quyền nhận tiền có thể sinh sống tại địa phương khác, tài khoản nhận tiền đã thay đổi, thân nhân khó liên hệ. Nếu dữ liệu giữa các cơ quan cập nhật chưa đồng bộ, quá trình xác minh sẽ kéo dài, tạo thêm áp lực cho đơn vị thực hiện chi trả.
Theo ông Ngô Xuân Giang, Trưởng phòng Chế độ BHXH, BHXH thành phố Hà Nội, khi phát sinh khoản chi cần thu hồi, cơ quan BHXH phải liên hệ thân nhân người hưởng, đồng thời phối hợp với bưu điện, ngân hàng cùng các đơn vị liên quan để xác minh, xử lý. Trong một số trường hợp, việc thu hồi gặp khó khăn do hoàn cảnh gia đình hoặc thông tin liên hệ thay đổi.
Những tình huống trên cho thấy bài toán hiện nay nằm ở khả năng cập nhật kịp thời biến động của người hưởng. Phương thức nhận tiền càng thuận tiện, linh hoạt thì hệ thống quản lý càng cần dữ liệu chính xác, cập nhật nhanh, đủ khả năng đối chiếu để bảo đảm quỹ BHXH được sử dụng đúng đối tượng, đúng chế độ.
Liên thông dữ liệu, xác thực tài khoản để quản lý chặt hơn
Giải pháp quan trọng được đặt ra là tăng cường kết nối dữ liệu giữa cơ quan BHXH, cơ quan hộ tịch, hệ thống ngân hàng cùng các đơn vị liên quan. Khi thông tin khai tử hoặc biến động của người hưởng được cập nhật sớm, cơ quan BHXH có thêm cơ sở điều chỉnh việc chi trả kịp thời, hạn chế phát sinh khoản tiền phải thu hồi.
Theo ông Dương Văn Hào, Trưởng Ban Thực hiện chính sách BHXH, BHXH Việt Nam, cơ chế hiện nay tạo điều kiện khá linh hoạt cho người thụ hưởng trong lựa chọn tài khoản nhận tiền. Người hưởng có thể thay đổi tài khoản theo nhu cầu, đồng nghĩa cơ quan chi trả phải thường xuyên cập nhật để đáp ứng kịp thời.
Sự linh hoạt ấy đặt ra yêu cầu tăng khả năng định danh tài khoản. Theo ông Hào, nếu hệ thống ngân hàng có cơ chế giám sát, quản lý chặt chẽ hơn đối với tài khoản do người hưởng mở, việc định danh sẽ thuận lợi hơn, qua đó hỗ trợ cơ quan BHXH trong quá trình quản lý, đối chiếu thông tin, thực hiện chi trả.
Một hướng được đề xuất là tăng cường sử dụng tài khoản cá nhân chính chủ đối với người nhận lương hưu, trợ cấp BHXH hàng tháng. Cùng với đó, dữ liệu về người hưởng cần được kết nối, cập nhật kịp thời giữa hệ thống BHXH, hộ tịch, ngân hàng; cơ chế xác thực tài khoản cũng cần tiếp tục nghiên cứu theo hướng thuận tiện, an toàn, phù hợp với người cao tuổi.
Khi khoảng 95% người hưởng đã nhận lương hưu, trợ cấp BHXH qua tài khoản, yêu cầu tiếp theo nằm ở chất lượng quản lý phía sau mỗi giao dịch. Định danh chính xác, tài khoản chính chủ, dữ liệu được cập nhật kịp thời, cơ chế liên thông hiệu quả sẽ tạo nền tảng để phương thức chi trả điện tử phát huy lợi ích, đồng thời góp phần bảo đảm an toàn quỹ BHXH.
| Kết quả kiểm tra 6 tháng năm 2026 của BHXH Việt Nam cho thấy hệ thống đã phát hiện 180 trường hợp người hưởng đã qua đời nhưng vẫn tiếp tục được chi trả trợ cấp BHXH hằng tháng trên 3 tháng. Tổng số tiền cần thu hồi đối với các trường hợp này lên tới hơn 1,04 tỷ đồng. Bên cạnh đó, hệ thống cũng phát hiện 387 trường hợp người đã chết nhưng vẫn được chi trả trợ cấp tuất hằng tháng trên 3 tháng, với số tiền cần thu hồi hơn 4,2 tỷ đồng. |