Truy vết theo mã số bảo hiểm xã hội (BHXH), thuế thu nhập cá nhân được coi là một trong những giải pháp quản trị hệ thống hiện đại và minh bạch. Thông qua truy vết, giúp cơ quan chức năng xác định người lao động có thực sự đang làm việc hay không? quá trình làm việc như thế nào? tiền lương và thu nhập thuộc diện phải đóng BHXH là bao nhiêu?...
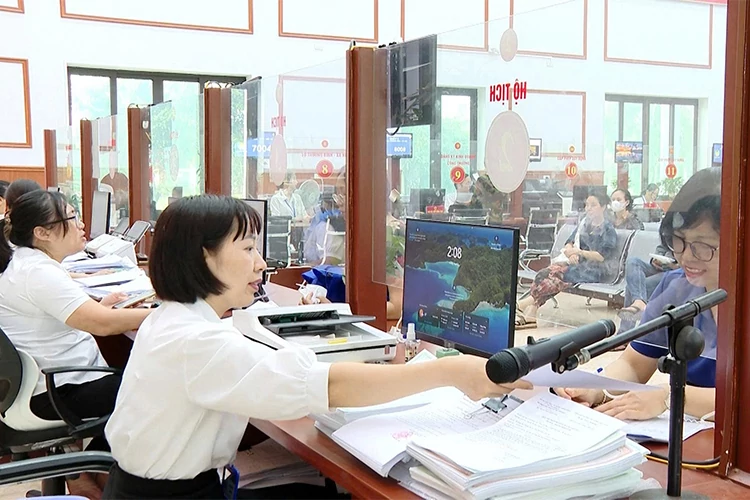 |
| Truy vết theo mã số bảo hiểm xã hội, thuế thu nhập cá nhân được coi là một trong những giải pháp quản trị nhân lực hiện đại và minh bạch. |
Chia sẻ tại hội nghị về giáo dục đại học tổ chức hôm qua (1/10), Thứ trưởng Bộ Giáo dục và Đào tạo Lê Quân cho biết, thời gian qua có nhiều trường đại học kê khai thạc sĩ, tiến sĩ để tính chỉ tiêu tuyển sinh, nhưng thực tế nhóm này không giảng dạy. “Kiểm tra thu nhập, thuế thu nhập cá nhân, thì không thấy họ nhận tiền lương từ trường. Như vậy là có đi giảng đâu…”, Thứ trưởng Lê Quân nói.
Về giải pháp đối với thực trạng này, theo Thứ trưởng Lê Quân, sắp tới Bộ Giáo dục và Đào tạo sẽ thay đổi cách quản trị dữ liệu và thí điểm trước ở một số trường, ngành học “hot”. Theo đó, sinh viên được theo dõi từ khi nhập học đến khi đi làm. Tương tự, với giảng viên, hệ thống sẽ truy vết theo mã số BHXH, thuế thu nhập cá nhân... để biết họ có gắn với trường hay không.
Có thể thấy, giải pháp “truy vết” của Bộ Giáo dục và Đào tạo khá phù hợp với xu thế quản trị hiện đại, khi nhân lực được hệ thống nhận diện và quản lý theo chuỗi, tránh tình trạng kê khai khống nhằm lách luật. Việc này giúp Bộ Giáo dục và Đào tạo quản lý nhân sự là giảng viên cơ hữu (thạc sĩ, tiến sĩ) được chính xác, từ đó có kế hoạch điều chỉnh chỉ tiêu tuyển sinh hoặc có cơ chế tạo thuận lợi cho các trường hoạt động hiệu quả.
Cũng cần nhắc lại, thời gian qua, ngành BHXH đã tích cực xây dựng cơ sở dữ liệu quốc gia về BHXH. Đây là hệ thống cơ sở dữ liệu lớn, với trường thông tin đa dạng, trong đó ghi nhận quá trình tham gia đóng, hưởng BHXH, BHYT của người dân, người lao động và các đơn vị, doanh nghiệp trong toàn quốc.
Cùng với đó, ngành BHXH và ngành Thuế đã triển khai sử dụng số định danh cá nhân do Bộ Công an quản lý, để quản lý người tham gia BHXH và người tham gia thuế. Từ đó, những dữ liệu này được liên thông với nhau, cũng như liên thông với cơ sở dữ liệu quốc gia về dân cư và các cơ sở dữ liệu ngành khác, tạo thuận lợi cho việc khai thác dữ liệu dùng chung.
Thông qua hệ thống cơ sở dữ liệu này, giúp cơ quan BHXH và cơ quan Thuế phát hiện những đơn vị, doanh nghiệp khai báo lương đóng BHXH thấp hơn lương thực tế; đồng thời giúp xác định chính xác người có thu nhập thuộc diện tham gia đóng BHXH bắt buộc và nộp thuế; cũng như phát hiện tình trạng lập khống danh sách lao động nữ tham gia BHXH để trục lợi chế độ thai sản.
Đáng chú ý, hiện nay, việc tuân thủ chính sách, pháp luật BHXH đang được đề cao, nhằm đảm bảo quyền lợi cho người lao động, cũng như tạo trụ cột an sinh xã hội vững chắc. Trong bối cảnh này, nhiều doanh nghiệp đã tìm cách né tránh nhiều khoản chi phí bắt buộc theo quy định pháp luật bằng cách kê khai thiếu trung thực về nhân sự, thu nhập, tiền lương…
Đơn cử, nhiều đơn vị, doanh nghiệp kê khai không đúng chức danh, vị trí việc làm của người lao động, biến tấu các khoản trợ cấp, phụ cấp thuộc diện phải đóng BHXH thành những khoản chi thưởng quý, thưởng đột xuất. Hoặc, có doanh nghiệp cho người thân đang mang thai vào danh sách đóng BHXH, để trục lợi chế độ thai sản, trong khi thực tế người thân của họ không làm việc ngày nào.
Thậm chí, có doanh nghiệp trả thưởng cho những người có thu nhập cao (lãnh đạo doanh nghiệp, lãnh đạo bộ phận) vào tài khoản của người có thu nhập thấp và có nhiều người thân là người phụ thuộc, sau đó nhờ rút tiền mặt chuyển lại cho người có thu nhập cao. Hành vi này nhằm giúp người có thu nhập cao giảm thiểu số tiền thuế thu nhập cá nhân.
Theo quy định pháp luật, tiền lương và các khoản phụ cấp (phụ cấp chức vụ, phụ cấp trách nhiệm, phụ cấp nặng nhọc độc hại, phụ cấp thâm niên, phụ cấp khu vực…) thuộc diện tính đóng BHXH và đóng thuế. Vì thế, việc nhiều đơn vị, doanh nghiệp tách lương và biến tấu phụ cấp thành các khoản thu nhập khác nhau, được xác định là hành vi vi phạm pháp luật, làm thất thoát nguồn ngân sách, cũng như ảnh hưởng đến quyền lợi của người lao động.
Những hành vi trên đã từng được các cơ quan chức năng chỉ rõ. Tuy nhiên, trước đây, trong bối cảnh cơ sở dữ liệu chưa được hoàn thiện và liên thông, nên tình trạng này vẫn diễn ra, làm ảnh hưởng đến việc quản trị hệ thống. Còn hiện nay, khi công tác chuyển đổi số diễn ra mạnh mẽ, các ngành như Thuế, BHXH, Công an hay cơ quan quản lý lao động đã xây dựng được cơ sở dữ liệu liên thông, thì việc quản lý đã dễ dàng và chính xác hơn.
Vì vậy, giải pháp quản trị của Bộ Giáo dục và Đào tạo thông qua việc truy vết theo mã số BHXH, thuế thu nhập cá nhân... được coi là phù hợp, giúp quản lý được nhân lực của từng trường đại học, từ đó góp phần tránh tình trạng kê khai khống nhằm lách luật.
Đặc biệt, từ giải pháp của Bộ Giáo dục và Đào tạo cũng như thực tế chuyển đổi số hiện nay cho thấy, các bộ, ngành, đơn vị cũng có thể dùng “công cụ” truy vết theo mã số BHXH, thuế thu nhập cá nhân để phục vụ công tác quản trị tại bộ, ngành, đơn vị mình. Theo đó, giải pháp này giúp quản lý hiệu quả quá trình làm việc, thu nhập, các thời điểm nâng lương, nâng ngạch, cho đến quá trình đóng BHXH, đóng thuế của từng người lao động…
Qua đó, các bộ, ngành, đơn vị có thể định dạng, thống kê được vị trí việc làm, chi phí bộ máy… để dự toán kinh phí, lập kế hoạch, giúp hoạt động của đơn vị được vận hành khoa học và ổn định; đồng thời khắc phục hạn chế, sai sót và giữ chân được nhân lực chất lượng cao. Đồng thời, giúp quản lý được di biến động lao động, thực trạng sử dụng nhân lực và các khoản thu, chi, cũng như giám sát tính tuân thủ pháp luật trong các đơn vị sử dụng lao động.