Thời gian qua, số người hưởng bảo hiểm xã hội (BHXH) một lần đã giảm đáng kể, song áp lực việc làm, thu nhập, chi phí sinh hoạt vẫn khiến một bộ phận lao động lựa chọn rút khoản tích lũy này. Khoản tiền có thể giải quyết khó khăn trước mắt, song đổi lại là thời gian tham gia bị thu hẹp, ảnh hưởng cơ hội hưởng lương hưu khi về già.
 |
| Một số người lao động vẫn quyết định nhận BHXH một lần do khó khăn trước mắt. |
Trong 6 tháng đầu năm 2026, toàn hệ thống BHXH đã giải quyết cho 44.970 người hưởng các chế độ BHXH hằng tháng; 441.757 người hưởng các chế độ trợ cấp BHXH một lần, giảm 24,17% so với cùng kỳ năm 2025. Riêng số người hưởng BHXH một lần là 350.125 người, giảm 25,28%.
Mức giảm hơn 25% là tín hiệu tích cực khi ngày càng nhiều lao động lựa chọn bảo lưu thời gian tham gia để hướng tới quyền lợi dài hạn. Tuy nhiên, phía sau con số 350.125 người vẫn là những hoàn cảnh khác nhau. Mất việc, thu nhập gián đoạn, nợ nần, chi phí chữa bệnh hay gánh nặng gia đình có thể khiến khoản BHXH tích lũy trở thành nguồn tài chính người lao động nghĩ tới lúc khó khăn.
Giải quyết được khó khăn trước mắt, bài toán dài hạn vẫn còn
Chị Nguyễn Thị Hương, 41 tuổi, từng làm công nhân tại một doanh nghiệp may tại Long Biên, Hà Nội, quyết định nhận BHXH một lần sau khi nghỉ việc. Khoản tiền được chị sử dụng để trả nợ, trang trải sinh hoạt gia đình trong thời gian tìm việc mới. Khi ấy, lựa chọn này giúp chị vượt qua giai đoạn thu nhập bị gián đoạn.
Thế nhưng khoản tiền cũng nhanh chóng vơi đi sau nhiều tháng chi tiêu. Khi tìm được công việc mới, mức thu nhập của chị Hương thấp hơn trước. Chị bắt đầu tham gia BHXH trở lại, song quãng thời gian đã nhận BHXH một lần trước đó không còn được tính vào quá trình đóng để xác định quyền lợi hưu trí sau này.
“Nếu lúc đó có nguồn tài chính khác để xoay xở, tôi sẽ cân nhắc kỹ hơn. Tiền nhận về giúp gia đình giải quyết được việc trước mắt, song sau đó vẫn phải tiếp tục đi làm, tiếp tục tích lũy lại từ đầu”, chị Hương chia sẻ.
Anh Trần Văn Thành, 43 tuổi, từng có hơn 10 năm tham gia BHXH trước khi nghỉ việc. Sau thời gian dài chưa tìm được công việc ổn định, anh lựa chọn nhận BHXH một lần để có vốn buôn bán nhỏ. Việc kinh doanh sau đó gặp khó, số tiền tích lũy từ nhiều năm đóng BHXH cũng dần được sử dụng hết.
Điều khiến anh Thành suy nghĩ nhiều hơn là khi quay trở lại thị trường lao động, tuổi đã ngoài 40, thời gian tích lũy cho tuổi già ngắn hơn trước. “Lúc nhận tiền tôi chủ yếu nghĩ đến việc giải quyết khó khăn của gia đình. Vài năm sau mới thấy mình vẫn phải chuẩn bị lại khoản dành cho tuổi già”, anh Thành buồn bã nói.
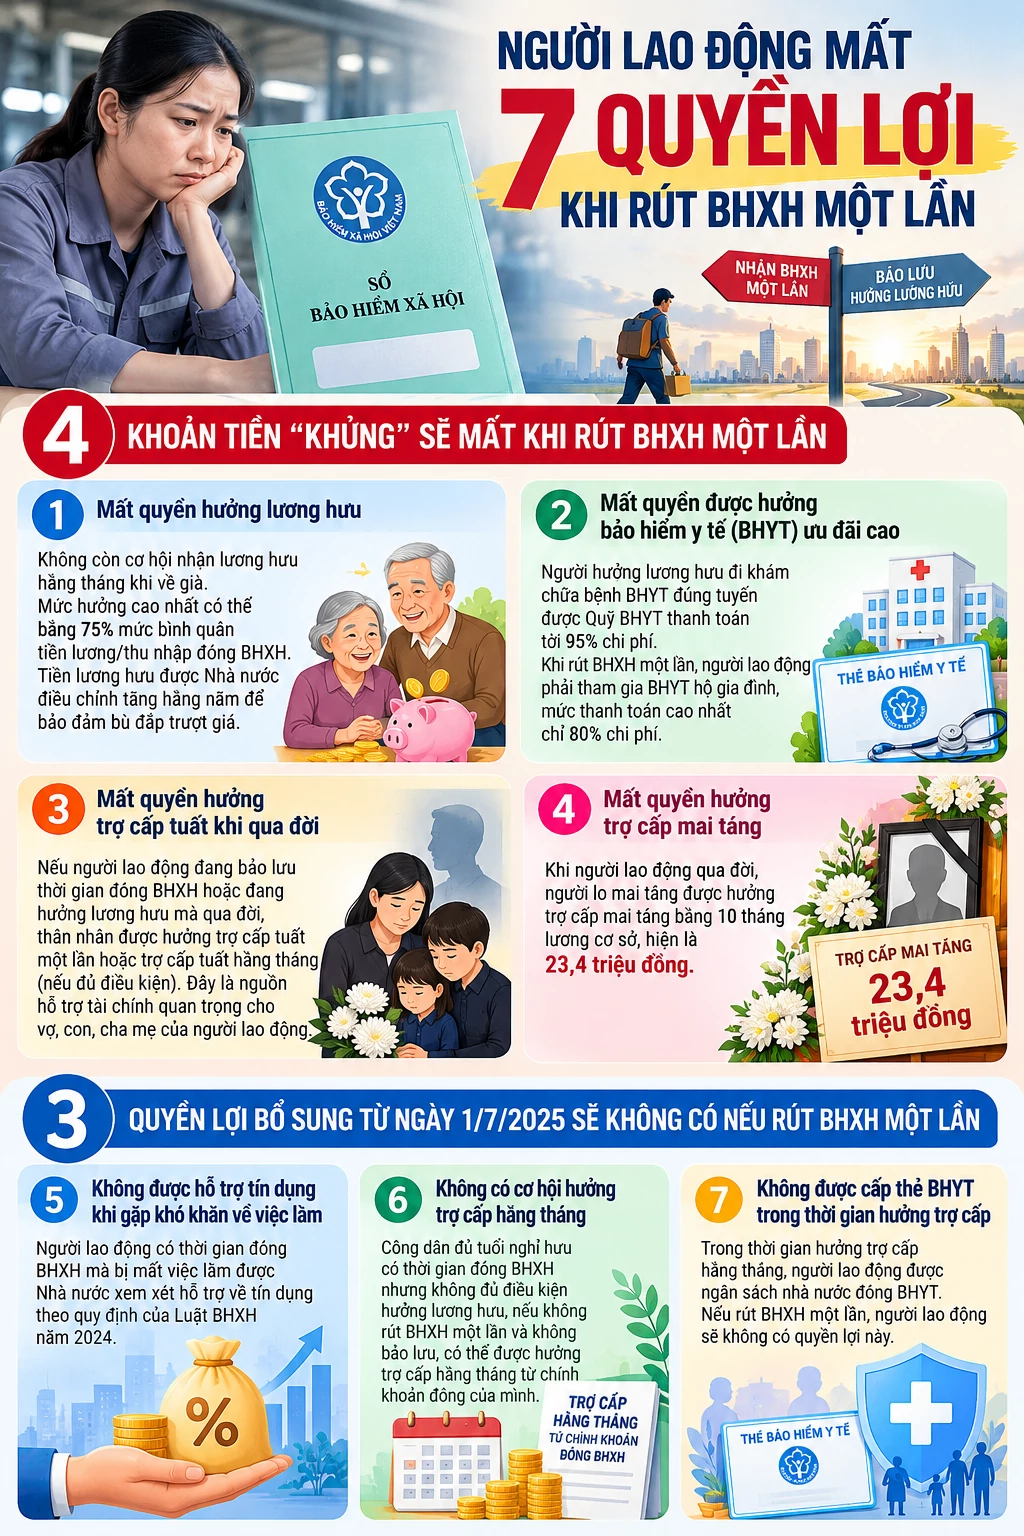 |
| Người lao động mất nhiều quyền lợi khi nhận BHXH một lần. Ảnh thiết kế có sự hỗ trợ của AI. |
Hai trường hợp trên cho thấy một thực tế là BHXH một lần có thể mang lại một khoản tài chính ngay tại thời điểm người lao động cần nhất, song khó thay thế một kế hoạch thu nhập kéo dài hàng chục năm sau khi hết tuổi lao động. Sau khi khoản tiền đã được sử dụng, nhu cầu bảo đảm tài chính cho tuổi già vẫn còn nguyên.
Đáng lưu ý, Việt Nam đang bước vào giai đoạn già hóa dân số nhanh. Tuổi thọ trung bình hiện ở mức 74,7 tuổi, trong khi số năm sống với tình trạng đau ốm trung bình khoảng 7,3 năm. Khoảng thời gian sau tuổi lao động vì thế có thể kéo dài, đi kèm nhu cầu chi tiêu sinh hoạt, chăm sóc sức khỏe ngày càng lớn.
Theo số liệu được dẫn trong tài liệu, 95% người cao tuổi có bệnh, chủ yếu là các bệnh mạn tính như tim mạch, huyết áp, đái tháo đường. Chi phí y tế của người cao tuổi cũng cao hơn nhiều so với người trẻ. Trong khi đó, tỷ lệ người cao tuổi có nguồn thu nhập ổn định từ lương hưu, trợ cấp vẫn còn hạn chế.
Bởi vậy, câu chuyện rút BHXH một lần cần được nhìn rộng hơn giá trị khoản tiền nhận tại thời điểm hiện tại. Với người lao động, thời gian tham gia BHXH còn gắn với cơ hội hình thành nguồn thu nhập định kỳ khi về già, qua đó giảm mức độ phụ thuộc tài chính vào con cái, người thân trong giai đoạn khả năng lao động suy giảm.
Giữ thời gian đóng để mở thêm cơ hội hưởng lương hưu
Theo GS.,TS. Giang Thanh Long, Giảng viên cao cấp Đại học Kinh tế Quốc dân, quan niệm “trẻ cậy cha, già cậy con” vẫn mang giá trị truyền thống, song điều kiện xã hội đang thay đổi. Quy mô gia đình thu hẹp, số con ít hơn, khoảng cách thế hệ cùng xu hướng cha mẹ sống riêng ngày càng phổ biến, đặt ra yêu cầu mỗi người chủ động chuẩn bị cho tuổi già.
Theo chuyên gia, thời điểm phù hợp để chuẩn bị có thể bắt đầu ngay khi một người bước vào thị trường lao động, tạo ra thu nhập. Kế hoạch cần bao quát cả sức khỏe lẫn tài chính. Việc hình thành thói quen tích lũy sớm, duy trì thường xuyên sẽ tạo thêm khả năng ứng phó với biến động thu nhập, sức khỏe, nhu cầu chi tiêu trong những năm về sau.
Bài toán khó nhất vẫn thuộc về nhóm lao động có thu nhập thấp, việc làm thiếu ổn định. Với nhóm này, tiền lương trước hết phải đáp ứng những nhu cầu thiết yếu của gia đình. Sau đó mới có thể dành một phần cho dự phòng ốm đau, biến cố, từng bước tạo nguồn tích lũy dài hạn. Vì thế, quyết định rút BHXH một lần nhiều khi xuất phát từ sức ép tài chính thực tế.
Trong kế hoạch tài chính dài hạn, theo GS.,TS. Giang Thanh Long, BHXH là một cấu phần quan trọng của lưới an sinh. Người lao động cần tìm hiểu chính sách, xác định quyền lợi của mình, tận dụng các cơ chế hỗ trợ từ Nhà nước theo quy định. Với người thu nhập hạn chế, những hỗ trợ này có thể góp phần giảm áp lực để duy trì quá trình tham gia.
Một thay đổi đáng chú ý của Luật BHXH năm 2024 là thời gian đóng BHXH tối thiểu để đủ điều kiện hưởng lương hưu được rút xuống còn 15 năm khi người lao động đáp ứng đầy đủ điều kiện theo quy định. Quy định này mở thêm cơ hội cho người bắt đầu tham gia muộn hoặc có quá trình đóng gián đoạn tiếp tục tích lũy để hướng tới lương hưu.
Vì vậy, trước khi lựa chọn BHXH một lần, người lao động cần tính cả nhu cầu trước mắt lẫn quyền lợi trong hàng chục năm sau. Nếu có điều kiện, việc bảo lưu thời gian đã đóng, tiếp tục tham gia khi quay lại thị trường lao động hoặc lựa chọn hình thức tham gia phù hợp sẽ giúp duy trì quá trình tích lũy cho tuổi già.
Việc số người hưởng BHXH một lần giảm 25,28% trong nửa đầu năm 2026 cho thấy xu hướng đáng ghi nhận. Song 350.125 trường hợp đã nhận BHXH một lần cũng cho thấy áp lực kinh tế trước mắt vẫn hiện hữu. Bài toán chính sách vì thế là giúp người lao động có thêm lựa chọn khi khó khăn, qua đó hạn chế việc phải sử dụng khoản tích lũy dành cho tuổi già để giải quyết nhu cầu ngắn hạn.
Với mỗi người lao động, quyết định giữ hay nhận BHXH một lần phụ thuộc hoàn cảnh cụ thể. Điều cần thiết là cân nhắc đầy đủ giá trị của khoản tiền hôm nay với nguồn thu nhập trong tương lai. Bởi sau 35 - 40 năm làm việc, một nguồn lương hưu ổn định có thể trở thành nền tảng quan trọng để duy trì sự chủ động về tài chính khi sức lao động dần giảm sút.