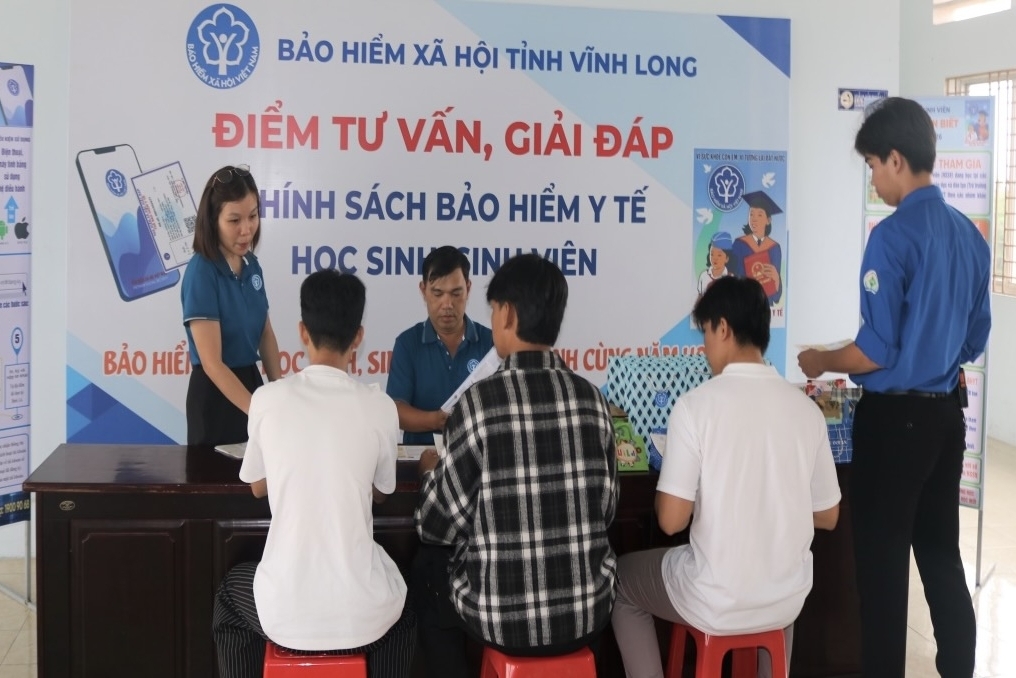
Nợ bảo hiểm xã hội (BHXH) kéo dài khiến hàng trăm nghìn lao động đứng trước nguy cơ bị treo quyền lợi. Khi doanh nghiệp phá sản, ngừng hoạt động hoặc không còn khả năng thanh toán, việc thu hồi khoản nợ càng trở nên khó khăn, đặt ra yêu cầu cấp thiết về cơ chế xử lý và trách nhiệm của các bên liên quan.
 |
| Cần tháo gỡ các điểm nghẽn trong xử lý nợ BHXH để đảm bảo quyền lợi cho người lao động. Ảnh minh họa có sự hỗ trợ của AI. |
Ở bài trước, câu chuyện của những người lao động cho thấy một nghịch lý đáng suy ngẫm là tiền BHXH vẫn được trích từ tiền lương, song khi cần hưởng chế độ thai sản, ốm đau hoặc lương hưu, quyền lợi có thể bị treo bởi doanh nghiệp chậm đóng, trốn đóng. Phía sau những khoản nợ ấy còn một câu hỏi lớn: Vì sao nợ BHXH đã được xác định vẫn kéo dài nhiều năm?
Thực tế cho thấy, xử lý nợ BHXH là một bài toán nhiều tầng. Từ xác định hành vi vi phạm, xử phạt, cưỡng chế thi hành đến xem xét trách nhiệm hình sự, mỗi khâu đều có những vướng mắc riêng. Khi một mắt xích chưa được tháo gỡ, khoản nợ tiếp tục gia tăng, khả năng thu hồi giảm dần, còn người lao động phải chờ đợi để được bảo đảm những quyền lợi vốn thuộc về mình.
Những khoản nợ ngày càng khó thu hồi
Theo thống kê của Bộ Công an, tính đến ngày 31/12/2025, cả nước có 26.670 đơn vị doanh nghiệp với 206.468 lao động không có khả năng thu hồi số tiền BHXH, BHTN. Tổng số tiền lên tới 3.176 tỷ đồng, trong đó tiền chậm đóng 2.262 tỷ đồng, tiền lãi tính trên khoản chậm đóng là 914 tỷ đồng.
Đáng chú ý, khoản nợ khó thu hồi xuất phát từ nhiều tình trạng khác nhau. Có doanh nghiệp đã phá sản, có đơn vị ngừng hoạt động tại địa chỉ đăng ký kinh doanh, có nơi không còn người đại diện theo pháp luật. Ngoài ra, một số doanh nghiệp đang làm thủ tục giải thể. Mỗi tình trạng lại tạo ra một trở ngại riêng trong quá trình xác minh, cưỡng chế và thu hồi.
Trong số các đơn vị được xác định không có khả năng thu hồi, có 1.473 doanh nghiệp đã phá sản, liên quan 22.597 lao động, với số tiền chậm đóng 323 tỷ đồng. Đây là nhóm đặc biệt khó xử lý bởi khi doanh nghiệp đã bước vào quá trình phá sản, việc xác định tài sản, thứ tự thanh toán và khả năng bảo đảm quyền lợi BHXH trở nên phức tạp hơn.
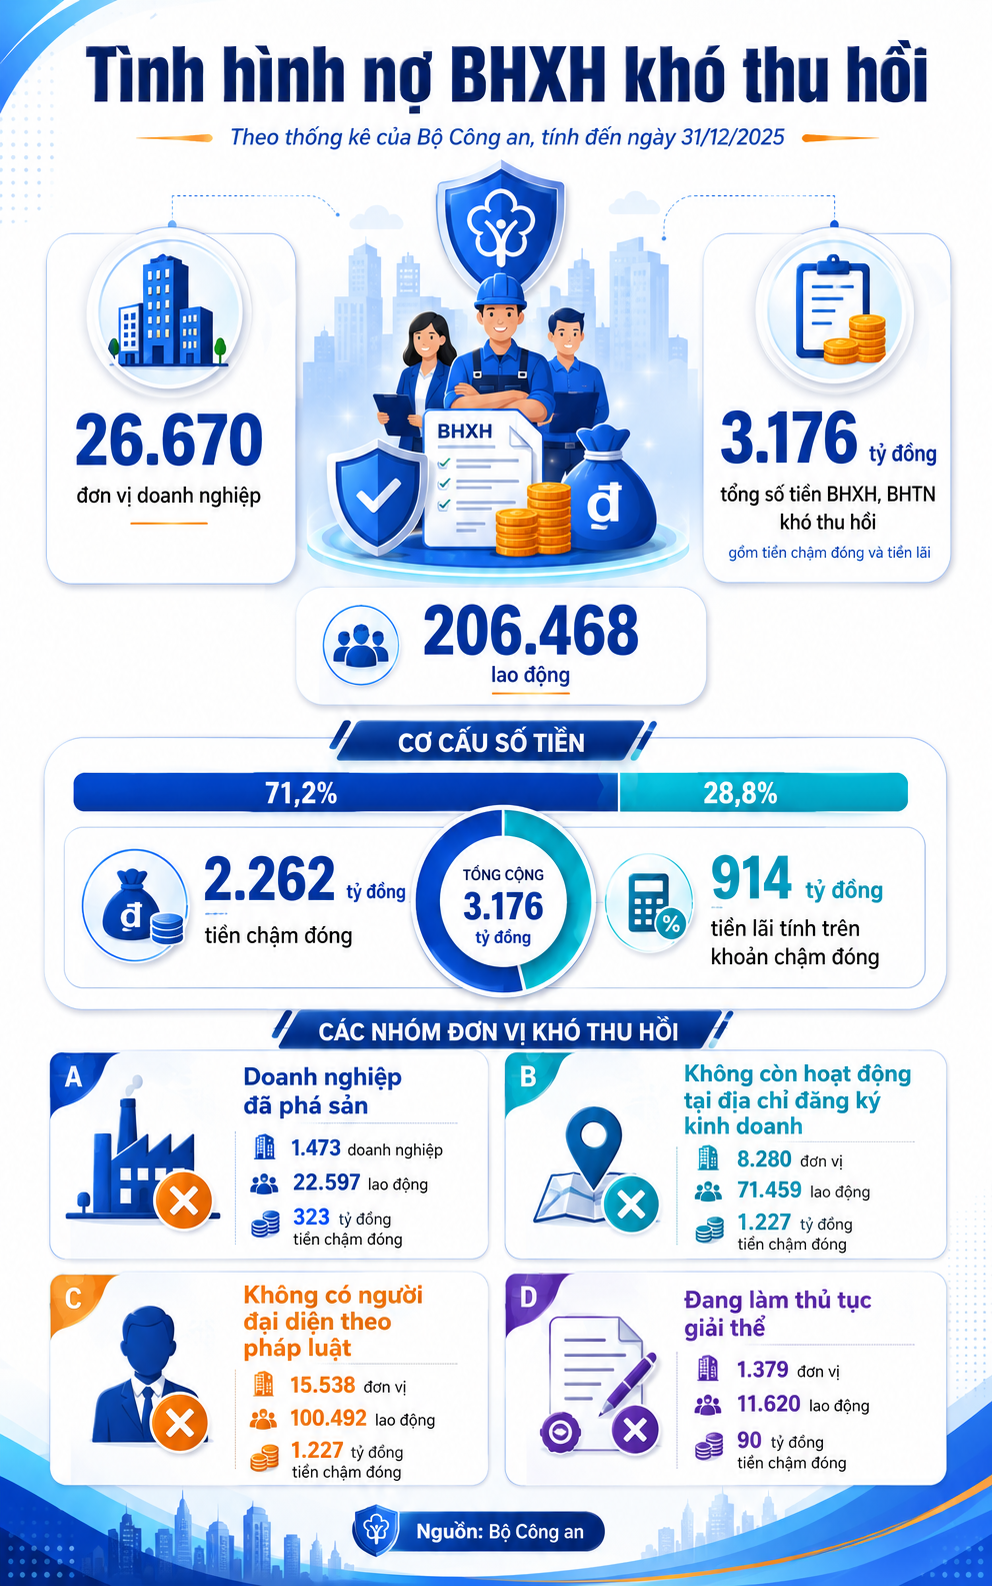 |
| Số nợ BHXH khó thu hồi ngày càng tăng cao. Thiết kế có sự hỗ trợ của AI. |
Có tới 8.280 đơn vị không còn hoạt động tại địa chỉ đăng ký kinh doanh, liên quan 71.459 lao động, với tổng số tiền chậm đóng 1.227 tỷ đồng. Khi doanh nghiệp rời khỏi địa chỉ đăng ký, cơ quan chức năng gặp thêm khó khăn trong xác minh hoạt động thực tế, người quản lý, tài sản và khả năng thực hiện nghĩa vụ. Khoản nợ vì thế có nguy cơ tiếp tục kéo dài.
Đáng chú ý hơn, 15.538 đơn vị không có người đại diện theo pháp luật, tương ứng 100.492 lao động, với tổng số tiền chậm đóng 1.227 tỷ đồng. Ngoài ra, 1.379 đơn vị đang làm thủ tục giải thể, liên quan 11.620 lao động, với tổng số tiền chậm đóng 90 tỷ đồng. Những con số này phản ánh mức độ phức tạp của bài toán xử lý nợ BHXH hiện nay.
Những số liệu trên cho thấy, thời gian càng kéo dài, khả năng thu hồi càng giảm. Khi doanh nghiệp phá sản, ngừng hoạt động, thiếu người đại diện theo pháp luật hoặc không còn tài sản để thi hành nghĩa vụ, việc xử lý không còn dừng ở yêu cầu doanh nghiệp nộp khoản tiền còn thiếu. Cơ quan chức năng phải đối mặt với cả bài toán xác minh, cưỡng chế và bảo đảm quyền lợi cho người lao động.
Vì vậy, xử lý nợ BHXH cần được thực hiện ngay từ thời điểm khoản nợ bắt đầu hình thành. Nếu để doanh nghiệp kéo dài tình trạng chậm đóng, khoản nợ sẽ tiếp tục phình to, tiền lãi tăng lên, khả năng thanh toán suy giảm. Đến khi doanh nghiệp biến mất hoặc mất khả năng tài chính, phần khó nhất của quá trình thu hồi đã trở nên nặng nề hơn rất nhiều.
Có chế tài nhưng vẫn còn những điểm nghẽn
Pháp luật hiện hành đã có những quy định để xử lý hành vi chậm đóng, trốn đóng BHXH. Theo Bộ Công an, hành vi vi phạm có thể bị xử phạt hành chính. Trường hợp trốn đóng BHXH, BHYT, BHTN cho người lao động đến mức đủ yếu tố cấu thành tội phạm còn có thể bị xử lý theo quy định của Bộ luật Hình sự, trong đó Điều 216 quy định về tội trốn đóng.
Nghị định số 12/2022/NĐ-CP cũng quy định các hành vi đóng BHXH, BHTN không đúng mức và hành vi trốn đóng chưa đến mức truy cứu trách nhiệm hình sự. Khung pháp lý đã được thiết lập, song quá trình áp dụng vào từng trường hợp cụ thể vẫn phát sinh nhiều vấn đề. Một trong những khó khăn nằm ở việc xác định chính xác bản chất hành vi vi phạm của doanh nghiệp.
Hiện nay cơ quan có thẩm quyền xử phạt trong nhiều trường hợp có thể xác định doanh nghiệp đóng thiếu số người thuộc diện tham gia hoặc đóng không đúng mức quy định. Tuy nhiên, để xác định hành vi đó có phải là “trốn đóng” hay không lại cần xem xét nhiều yếu tố. Ranh giới giữa “chậm đóng, đóng sai mức và trốn đóng” vì thế trở thành vấn đề đáng lưu ý.
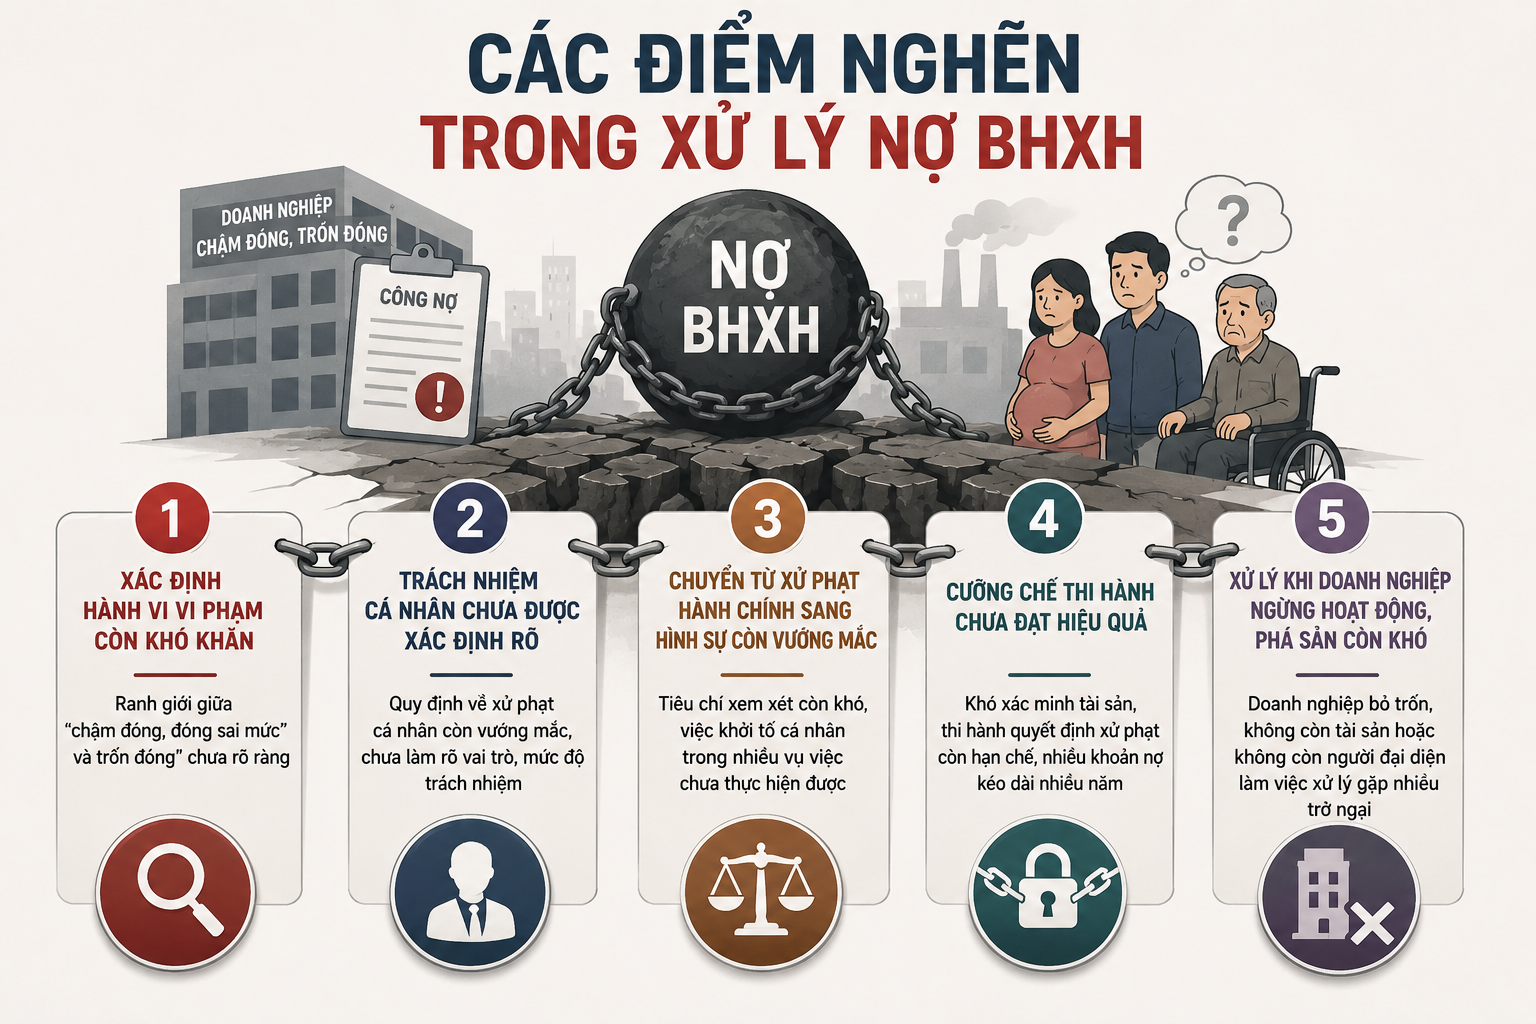 |
| Những điểm nghẽn trong xử lý nợ BHXH. Thiết kế có sự hỗ trợ của AI |
Khi bản chất hành vi chưa được xác định rõ, việc lựa chọn chế tài tương ứng cũng gặp khó khăn. Trong khi đó, một doanh nghiệp kéo dài tình trạng vi phạm sẽ khiến số tiền nợ ngày càng lớn, quyền lợi của người lao động tiếp tục bị ảnh hưởng. Nếu quá trình xử lý chậm thêm, việc thu hồi khoản nợ sau này càng khó khăn. Điểm nghẽn vì thế có thể xuất hiện ngay từ khâu xác định vi phạm.
Một vấn đề khác được đặt ra là trách nhiệm của người quản lý, điều hành và người đại diện theo pháp luật. Điều 216 Bộ luật Hình sự quy định dấu hiệu để xem xét trách nhiệm hình sự đối với người có nghĩa vụ đóng BHXH, trong trường hợp đã bị xử phạt vi phạm hành chính về hành vi này nhưng vẫn tiếp tục vi phạm. Quy định đã có, song quá trình áp dụng vẫn phát sinh vướng mắc.
Theo Bộ Công an, quy định xử phạt vi phạm hành chính trong lĩnh vực BHXH hiện tập trung chủ yếu vào tổ chức, đơn vị sử dụng lao động. Việc xử phạt cá nhân là người quản lý, điều hành hoặc người đại diện theo pháp luật trong một số trường hợp còn gặp khó khăn. Điều này đặt ra yêu cầu phải làm rõ hơn mối liên hệ giữa trách nhiệm của doanh nghiệp và trách nhiệm của cá nhân.
Có thể nói tới trường hợp tại TP. Tuy Hòa, tỉnh Phú Yên (nay là tỉnh Đắk Lắk) năm 2023. Lực lượng Cảnh sát kinh tế lần đầu khởi tố vụ án, khởi tố một pháp nhân về tội trốn đóng BHXH. Tuy nhiên, do vướng mắc trong quy định xử phạt hành chính đối với cá nhân, vụ án không khởi tố được cá nhân liên quan. Cơ quan điều tra chỉ ra quyết định xử phạt tiền đối với doanh nghiệp.
Vụ việc đặt ra vấn đề về hiệu quả răn đe khi trách nhiệm của pháp nhân đã được xác định, trong khi trách nhiệm của cá nhân liên quan chưa được xử lý tương xứng. Đằng sau mỗi doanh nghiệp luôn có những người đưa ra quyết định về tiền lương, tài chính và nghĩa vụ BHXH. Việc xác định đúng vai trò của từng cá nhân là yêu cầu quan trọng trong quá trình xử lý vi phạm.
Xử lý dứt điểm Không để nợ BHXH thành khoản nợ “treo”
Theo Đại tá Nguyễn Thái Hoàng, Phó Cục trưởng Cục Tổ chức cán bộ (Bộ Công an), BHXH là một trong những trụ cột của chính sách an sinh xã hội, liên quan trực tiếp đến quyền lợi của người dân thông qua các chế độ như BHYT, hưu trí, tử tuất. Vì vậy, nếu các hành vi trục lợi, chậm đóng, trốn đóng BHXH không được phát hiện và xử lý kịp thời, không chỉ quyền lợi của người lao động bị ảnh hưởng mà còn tiềm ẩn nguy cơ gây mất an toàn cho quỹ BHXH.
Tuy nhiên, thực tế cho thấy việc xử lý các hành vi trốn đóng BHXH, cả về hành chính và hình sự, vẫn còn không ít vướng mắc. Ranh giới giữa chậm đóng, nợ BHXH và hành vi trốn đóng chưa phải lúc nào cũng dễ xác định; việc chứng minh yếu tố gian dối, xác định mức thiệt hại và trách nhiệm của các bên trong một số vụ việc còn gặp khó khăn. Đây là những điểm nghẽn cần sớm được tháo gỡ để nâng cao hiệu quả phòng ngừa, đấu tranh với tình trạng trốn đóng BHXH đang có chiều hướng phức tạp.
Từ thực tiễn công tác, Đại tá Nguyễn Thái Hoàng đề xuất Chính phủ kiến nghị Quốc hội, Ủy ban Thường vụ Quốc hội nghiên cứu xây dựng một nghị quyết riêng về xử lý các khoản nợ BHXH, BHYT, BHTN kéo dài, không còn khả năng thu hồi tại các doanh nghiệp đã phá sản, giải thể; doanh nghiệp có chủ là người nước ngoài bỏ trốn; doanh nghiệp dừng hoạt động, chờ giải thể, phá sản. Mục tiêu là tháo gỡ những khoản nợ “treo” kéo dài, đồng thời bảo đảm quyền lợi của người lao động.
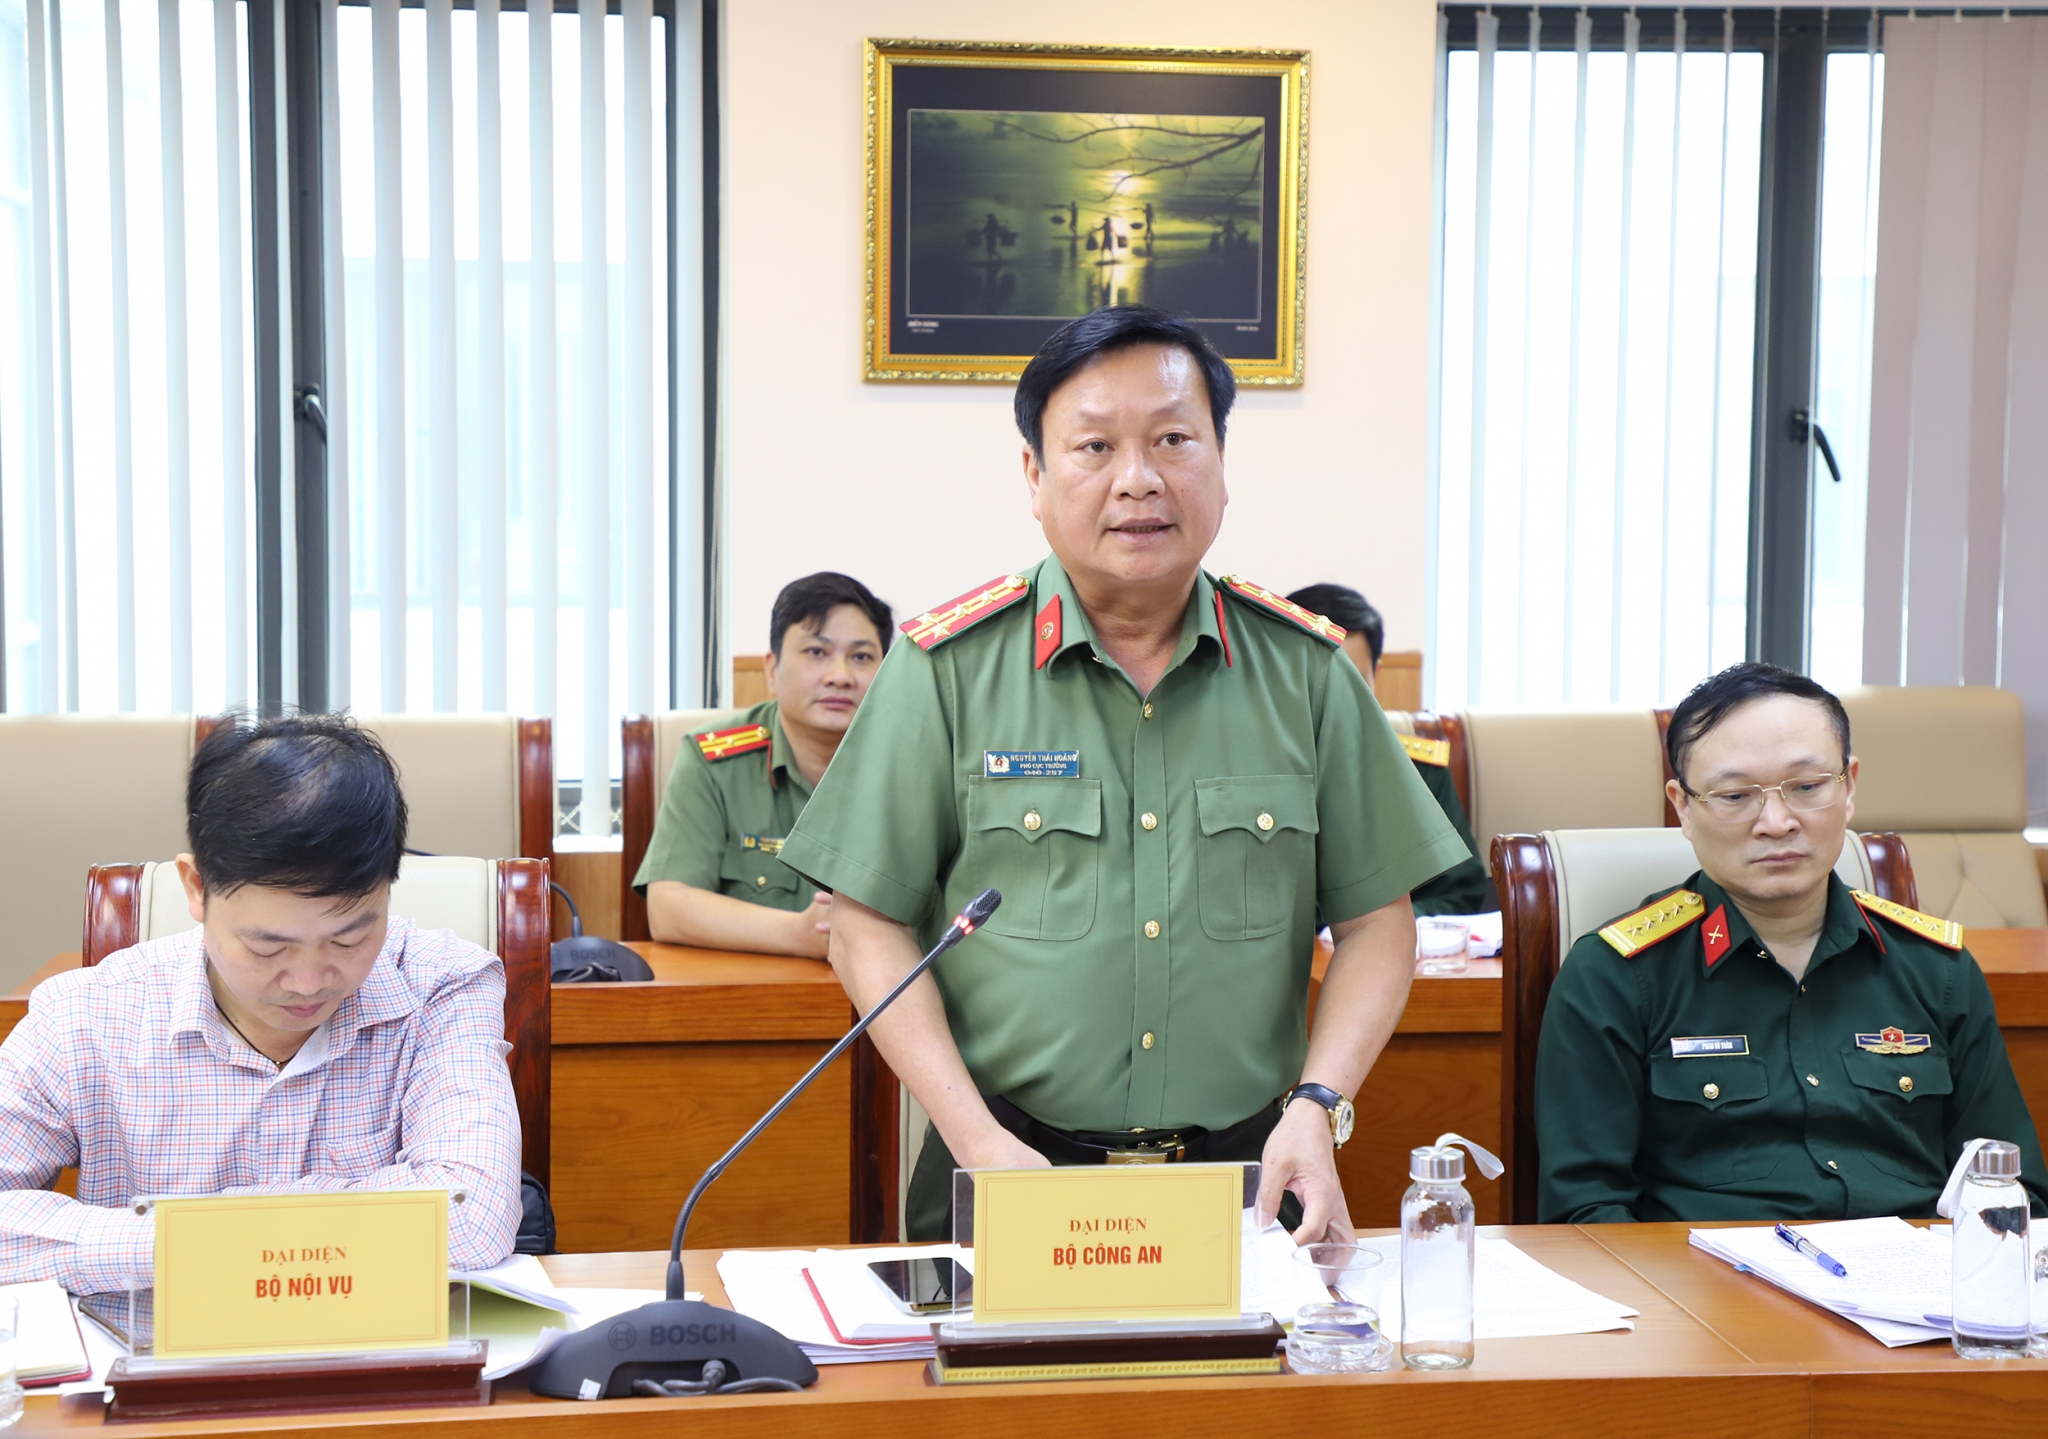 |
| Đại tá Nguyễn Thái Hoàng, Phó Cục trưởng Cục Tổ chức cán bộ (Bộ Công an). |
Bên cạnh đó, cần sớm có hướng dẫn thống nhất của Hội đồng Thẩm phán Tòa án nhân dân tối cao để làm rõ những vấn đề còn gây tranh luận trong thực tiễn xét xử, như thế nào là “trốn đóng”, thế nào là “chậm đóng”, “chây ì không nộp”; xác định số tiền thiệt hại là tiền nợ gốc hay bao gồm cả tiền lãi chậm đóng; đồng thời phân biệt trường hợp doanh nghiệp nợ BHXH do khó khăn khách quan với hành vi cố tình trốn đóng có yếu tố gian dối.
Theo ông, việc làm rõ những khái niệm và tiêu chí này có ý nghĩa quan trọng trong xử lý hình sự tội “Trốn đóng BHXH, BHYT, BHTN cho người lao động” theo Điều 216 Bộ luật Hình sự. Cùng với đó, cần nghiên cứu sửa đổi, bổ sung các nghị định, thông tư liên quan đến Luật BHXH năm 2024 theo hướng tăng thêm công cụ, thẩm quyền và chế tài đủ sức răn đe đối với doanh nghiệp chậm đóng, trốn đóng BHXH, qua đó chuyển trọng tâm từ xử lý hậu quả sang chủ động phòng ngừa.
Một vấn đề khác được Đại tá Nguyễn Thái Hoàng nhấn mạnh là xử lý các khoản nợ BHXH đã tồn đọng quá lâu và thực tế không còn khả năng thu hồi. Chính phủ cần chỉ đạo các cơ quan liên quan nghiên cứu phương án xử lý đối với doanh nghiệp dừng hoạt động, giải thể, phá sản hoặc có chủ bỏ trốn, đồng thời gắn với các chính sách hỗ trợ an sinh, tín dụng đối với doanh nghiệp gặp khó khăn do suy thoái, khủng hoảng kinh tế. Qua đó, hạn chế tình trạng người lao động phải chờ đợi kéo dài để được giải quyết các chế độ chính đáng.
Đặc biệt, dữ liệu và sự phối hợp liên ngành cần trở thành một công cụ quan trọng trong phát hiện, ngăn chặn nợ BHXH ngay từ sớm. Đại tá Nguyễn Thái Hoàng đề xuất BHXH Việt Nam chủ động phối hợp với ngân hàng, cơ quan thuế và lực lượng Công an, tăng cường kết nối, chia sẻ dữ liệu theo Đề án 06 của Chính phủ. Việc kiểm soát, đối chiếu thông tin về dòng tiền và hoạt động của doanh nghiệp có dấu hiệu chậm đóng, trốn đóng BHXH sẽ giúp cơ quan chức năng phát hiện sớm, xác minh nhanh và lựa chọn biện pháp xử lý phù hợp.
Đối với lực lượng Công an, yêu cầu đặt ra là tiếp tục tăng cường điều tra, xử lý nghiêm những doanh nghiệp đã bị xử phạt hành chính nhưng vẫn cố tình không thực hiện nghĩa vụ BHXH, BHYT, BHTN. Đồng thời, Công an các đơn vị, địa phương cần phối hợp chặt chẽ với cơ quan BHXH, Bộ Nội vụ và UBND các tỉnh, thành phố trong thanh tra, kiểm tra, tiếp nhận hồ sơ và điều tra, khởi tố các vụ việc có dấu hiệu tội phạm.
“Điểm quan trọng là phải tạo được sự liên thông giữa quản lý - thanh tra - xử phạt - thu hồi - điều tra - truy cứu trách nhiệm hình sự”, có như vậy việc xử lý vi phạm BHXH mới thực sự hiệu quả, thay vì dừng lại ở việc ban hành quyết định xử phạt nhưng khoản nợ vẫn tiếp tục kéo dài.
Theo Đại tá Nguyễn Thái Hoàng, các lực lượng chức năng cần tiếp tục triển khai đồng bộ các biện pháp phòng ngừa, phát hiện và xử lý nghiêm vi phạm trong lĩnh vực BHXH; đồng thời kịp thời nhận diện những bất cập, sơ hở trong cơ chế, chính sách để kiến nghị sửa đổi. Xử lý nghiêm những trường hợp cố tình vi phạm không chỉ nhằm thu hồi tiền cho quỹ BHXH mà còn tạo hiệu ứng răn đe, nâng cao ý thức tuân thủ pháp luật của doanh nghiệp và bảo vệ quyền lợi chính đáng của người lao động.
(Còn tiếp)