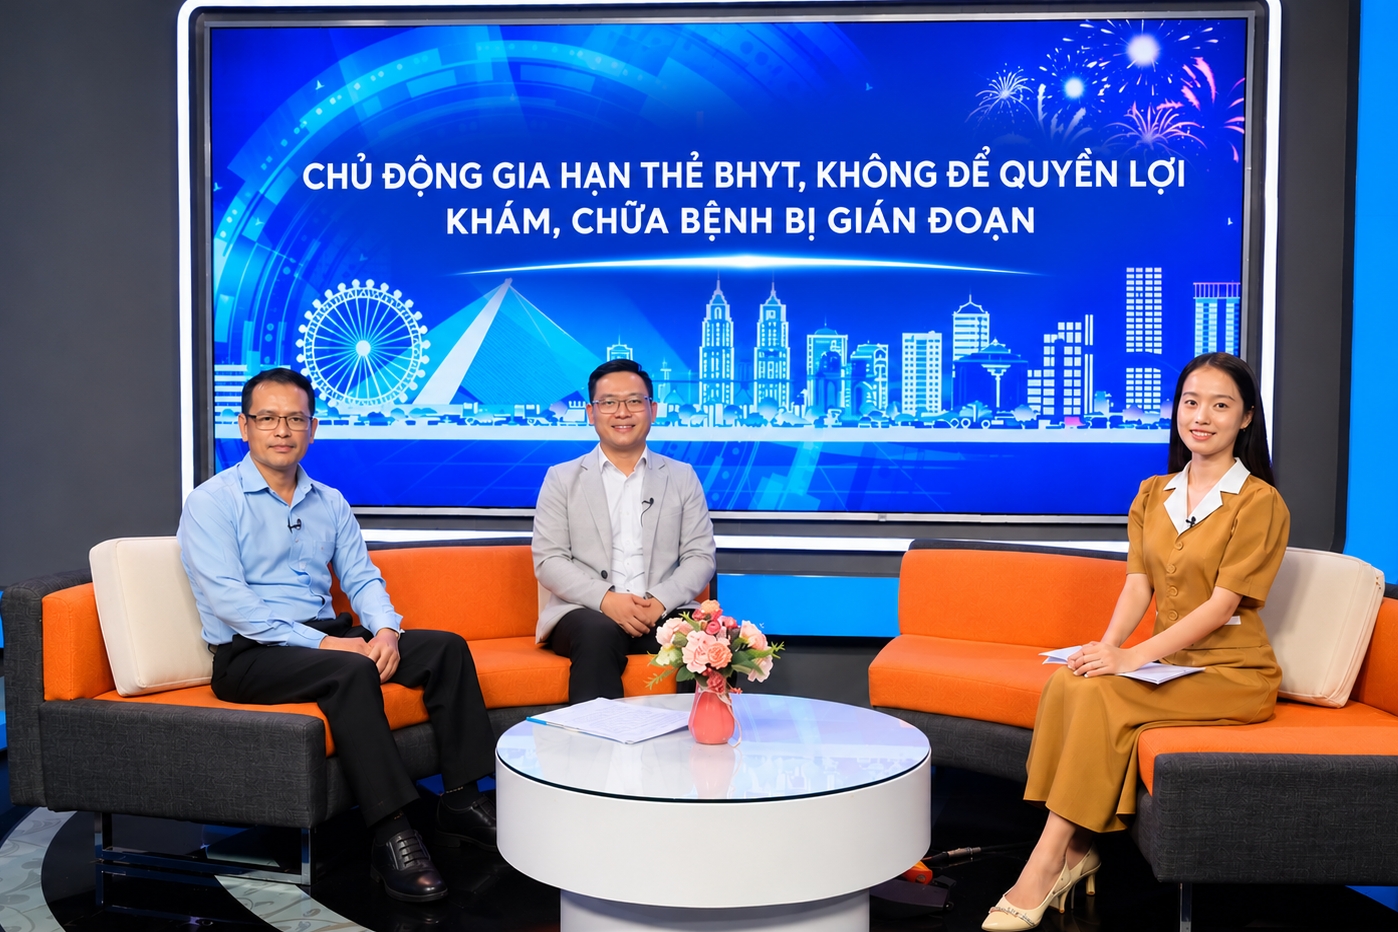
Để giúp người lao động hiểu rõ hơn về mức đóng, quyền lợi hưởng khi tham gia bảo hiểm xã hội (BHXH), bà Dương Thị Kim Khánh, Phó Giám đốc BHXH cơ sở Bàn Thạch, TP. Đà Nẵng vừa có những chia sẻ rất đáng lưu tâm tại Tọa đàm Đóng BHXH bao nhiêu năm để hưởng lương hưu hằng tháng. Tọa đàm do BHXH TP. Đà Nẵng phối hợp với Báo và Phát thanh - Truyền hình Đà Nẵng tổ chức.
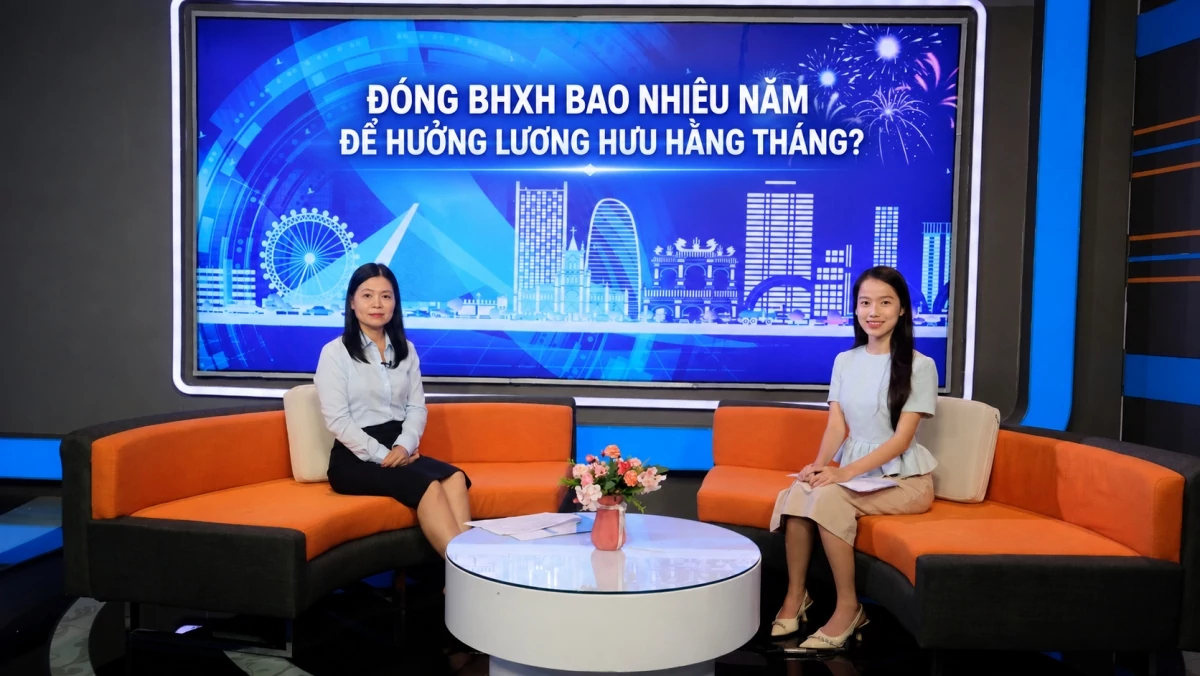 |
| Bà Dương Thị Kim Khánh, Phó Giám đốc BHXH cơ sở Bàn Thạch, TP. Đà Nẵng (bên trái) chia sẻ tại tọa đàm |
Lương hưu cao hay thấp là do người lao động quyết định
Theo bà Dương Thị Kim Khánh, điểm thay đổi nổi bật nhất kể từ ngày 1/7/2025 theo Luật BHXH năm 2024 là giảm thời gian đóng BHXH tối thiểu để được hưởng lương hưu từ 20 năm xuống còn 15 năm.
Đây là thay đổi mang ý nghĩa lớn, mở ra cơ hội hưởng lương hưu cho nhiều người lao động hơn, đặc biệt là những người có quá trình làm việc không liên tục, tham gia muộn hoặc làm việc trong môi trường kinh tế nhiều biến động.
Tuy nhiên, theo bà Kim Khánh, mốc 15 năm là điều kiện về thời gian đóng, chứ chưa phải là đủ điều kiện hưởng lương hưu. Người lao động còn phải đáp ứng yêu cầu về tuổi nghỉ hưu theo quy định. Vì vậy người lao động cần phải xem xét đồng thời cả hai yếu tố này. Không phải ai đóng đủ 15 năm là có thể nhận lương hưu ngay lập tức.
Cũng theo bà Kim Khánh, theo lộ trình tại Nghị định số 135/2020/NĐ-CP, trong năm 2026, tuổi nghỉ hưu trong điều kiện lao động bình thường là 61 tuổi 6 tháng đối với nam và 57 tuổi đối với nữ.
Có một số trường hợp có thể nghỉ hưu ở tuổi thấp hơn, ví dụ như người làm nghề nặng nhọc, độc hại, nguy hiểm hoặc làm việc tại các địa bàn theo quy định. Tuy nhiên, nhiều người vẫn hiểu chưa đúng: không phải cứ làm nghề nặng nhọc là tự động được nghỉ hưu sớm. Việc này phải được đối chiếu cụ thể theo loại công việc, thời gian thực tế làm nghề đó và các quy định pháp luật liên quan. Mỗi trường hợp cần được xem xét cụ thể, người lao động nên liên hệ cơ quan BHXH để được tư vấn chính xác cho hồ sơ của mình.
Tại Tọa đàm, nhiều người lao động băn khoăn, họ đã đóng BHXH được vài năm, sau đó nghỉ việc, chuyển công ty hoặc làm nghề tự do. Vậy thời gian đã đóng trước đó có bị mất?
Về vấn đề này, bà Dương Thị Kim Khánh khẳng định, thời gian đóng BHXH hợp lệ sẽ không bao giờ bị mất. Nếu người lao động nghỉ việc mà chưa đủ điều kiện hưởng lương hưu, chưa nhận BHXH một lần, thì toàn bộ thời gian đã đóng sẽ được bảo lưu. Khi họ quay lại tham gia BHXH bắt buộc tại doanh nghiệp hoặc tham gia BHXH tự nguyện, thời gian đó sẽ được cộng nối để tính tổng thời gian xét hưởng lương hưu.
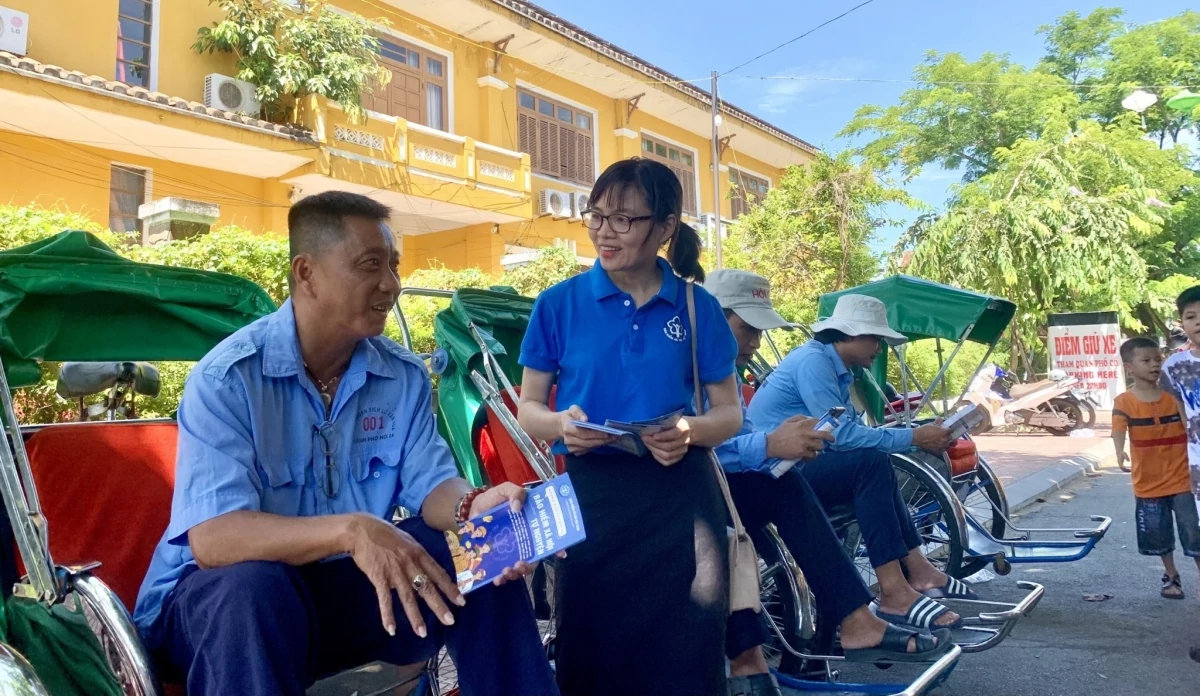 |
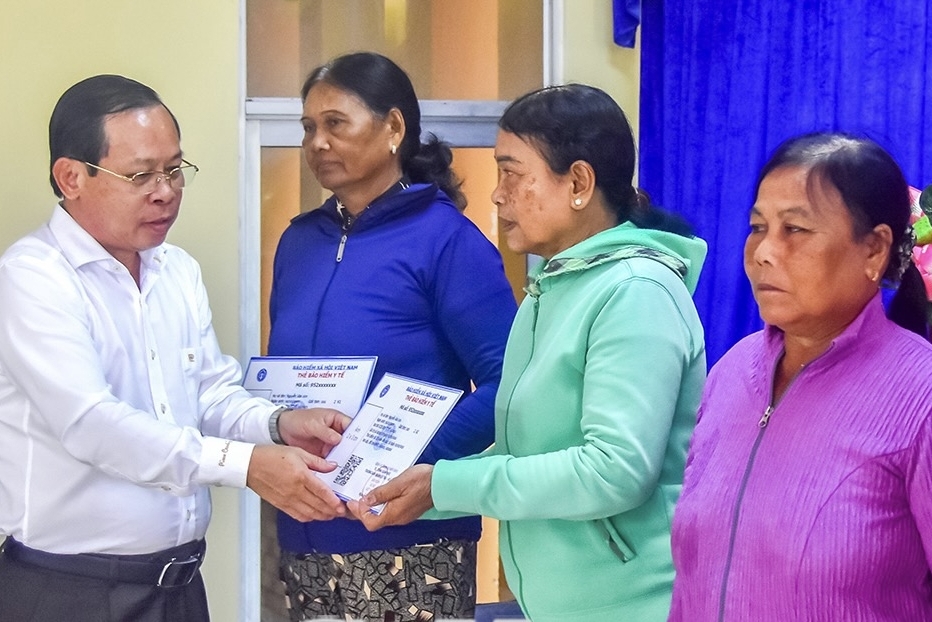
| Cán bộ viên chức ngành BHXH TP. Đà Nẵng chuyển tải chính sách BHXH tự nguyện đến người dân. Ảnh: Lê Văn |
Tuy nhiên, để đảm bảo quyền lợi, người lao động cần chủ động kiểm tra thường xuyên quá trình tham gia của mình. Có thể dễ dàng tra cứu trên ứng dụng VssID – BHXH số hoặc qua trang web, fanpage chính thức của ngành BHXH.
Nếu phát hiện thiếu tháng, sai thông tin đơn vị hoặc dữ liệu chưa chính xác, cần kịp thời liên hệ với đơn vị cũ và cơ quan BHXH để đối chiếu, điều chỉnh. Đừng để đến lúc sắp nghỉ hưu mới kiểm tra, khi đó việc bổ sung sẽ khó khăn và tốn nhiều thời gian hơn.
Cũng theo bà Kim Khánh, khi không còn thuộc đối tượng tham gia BHXH bắt buộc, người lao động có thể tham gia BHXH tự nguyện. Đây là con đường quan trọng giúp người lao động tiếp tục tích lũy thời gian để đủ điều kiện hưởng lương hưu sau này.
Điểm thuận lợi là người tham gia được tự lựa chọn mức thu nhập làm căn cứ đóng và phương thức đóng phù hợp với khả năng tài chính của mình - có thể đóng theo tháng, theo quý hoặc theo năm. Bên cạnh hỗ trợ từ ngân sách Trung ương, nhiều địa phương, bao gồm TP. Đà Nẵng, cũng có chính sách hỗ trợ thêm cho các nhóm đối tượng tham gia BHXH tự nguyện. Thời gian đóng BHXH bắt buộc trước đây sẽ được tính chung với thời gian đóng BHXH tự nguyện khi giải quyết chế độ hưu trí.
Đừng để khoảng trống tham gia BHXH thành khoảng trống tài chính tương lai
Trường hợp được rất nhiều người quan tâm tại tọa đàm là: Đã đủ tuổi nghỉ hưu nhưng mới đóng được 12 năm BHXH, còn thiếu 3 năm. Có thể đóng một lần cho đủ số năm còn thiếu để hưởng lương hưu không?
Theo bà Kim Khánh, đây là tình huống thực tế rất phổ biến. Theo quy định hiện hành, nếu thời gian còn thiếu không quá 5 năm, người tham gia BHXH tự nguyện được phép đóng một lần cho toàn bộ thời gian còn thiếu để đủ 15 năm và hưởng lương hưu theo quy định.
Nhưng nếu thời gian còn thiếu nhiều hơn 5 năm, thì không được đóng một lần cho toàn bộ số năm đó. Người đó phải tiếp tục tham gia BHXH tự nguyện theo phương thức đóng định kỳ cho đến khi đủ điều kiện.
Ngoài ra, Luật BHXH năm 2024 còn có quy định về chế độ trợ cấp hằng tháng cho trường hợp đủ tuổi nghỉ hưu nhưng chưa đủ thời gian đóng - đây cũng là một lựa chọn mà người dân cần tham khảo kỹ. Mỗi trường hợp đều có phương án phù hợp khác nhau, nên cần được tư vấn cụ thể tại cơ quan BHXH.
Đáng nói, nhiều người vẫn nghĩ rằng chỉ cần đủ 15 năm đóng thì mức lương hưu sẽ giống nhau. Theo bà Kim Khánh, đây là cách hiểu sai. Bởi theo bà, mức lương hưu phụ thuộc vào nhiều yếu tố: Thời gian đóng BHXH, mức thu nhập làm căn cứ đóng, tỷ lệ hưởng và hệ số điều chỉnh giá lương hưu.
 |
| Niềm vui của người hưởng lương hưu trên địa bàn TP. Đà Nẵng. Ảnh: BHXH TP. Đà Nẵng |
Với đủ 15 năm đóng, tỷ lệ hưởng cơ bản là 45% đối với nữ và 40% đối với nam. Từ năm thứ 16 đến dưới 20, mỗi năm đóng thêm được cộng thêm 1%; từ đủ 20 năm trở lên, mỗi năm đóng thêm được 2%, tối đa lên mức 75%. Đồng thời, mức lương hưu cũng tính trên cơ sở bình quân thu nhập đóng BHXH của toàn bộ quá trình tham gia.
“Do đó, không nên dừng lại ở mức tối thiểu 15 năm nếu có điều kiện tiếp tục tham gia. Càng đóng nhiều năm, mức thu nhập làm căn cứ đóng càng cao, thì lương hưu hằng tháng sau này càng tốt hơn. Điều tôi muốn nhắn nhủ nhất đến người lao động là, 15 năm là mốc tối thiểu, chứ không phải là mục tiêu tối ưu. Mỗi năm tham gia thêm đều góp phần nâng cao chất lượng cuộc sống khi về già”, bà Kim Khánh chia sẻ.
Bà Kim Khánh cũng khuyên người lao động hết sức cân nhắc khi đưa ra quyết định hưởng chế độ BHXH một lần. Trước khi quyết định, cần xem xét: Thời gian đã đóng bao nhiêu năm, hiện tại bao nhiêu tuổi, khả năng tiếp tục tham gia trong tương lai và nhu cầu tài chính thực tế. Khi nhận BHXH một lần, đồng nghĩa với việc bạn sẽ mất đi cơ hội hưởng lương hưu hằng tháng và thẻ BHYT trong thời gian nghỉ hưu.
Đặc biệt cần lưu ý quy định chuyển tiếp: Đối với người bắt đầu tham gia BHXH từ ngày 1/7/2025 trở đi, không được nhận BHXH một lần chỉ vì đã ngừng tham gia đủ 12 tháng mà chưa đủ 20 năm đóng. Đây là thay đổi quan trọng, giúp bảo vệ quyền lợi dài hạn của người lao động. Chỉ một số trường hợp cụ thể theo Điều 70 Luật BHXH năm 2024 mới được giải quyết BHXH một lần, như: Đủ tuổi nhưng chưa đủ 15 năm, ra nước ngoài định cư, mắc bệnh nặng, suy giảm khả năng lao động từ 81% trở lên...
Theo bà Kim Khánh, quy định giảm thời gian đóng tối thiểu xuống 15 năm là cơ hội, nên người cần phải nắm lấy. Hãy chủ động tìm hiểu, thường xuyên kiểm tra quá trình đóng BHXH trên VssID, lưu giữ giấy tờ liên quan và đừng ngần ngại liên hệ với cơ quan BHXH khi có bất kỳ thắc mắc nào.
“Nếu có gián đoạn tham gia, đừng để khoảng trống đó trở thành khoảng trống trong quyền lợi tương lai của mình. Hãy tìm hiểu BHXH tự nguyện, chọn mức đóng phù hợp và tiếp tục hành trình tích lũy. Một khoản lương hưu không tạo ra trong một sớm một chiều, mà được vun đắp qua từng tháng, từng năm tham gia. Và hãy nhớ: Đóng BHXH hôm nay, là bạn đang đầu tư cho chính tương lai của mình”, bà Kim Khánh chia sẻ.